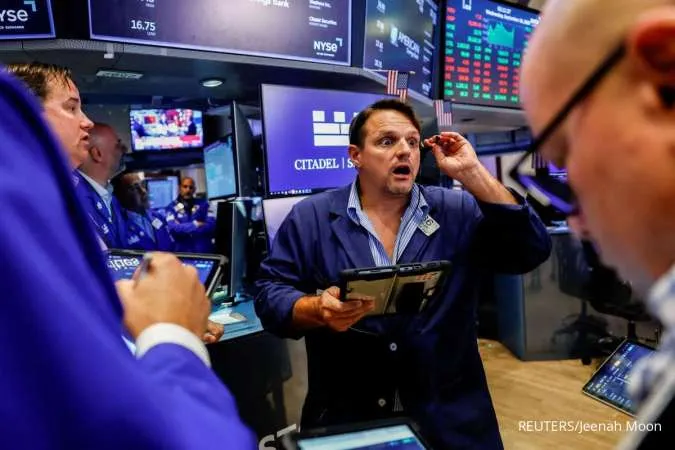
美東時間週一(30日),華爾街三大指數再度迎來AI驅動的爆發性行情。那斯達克綜合指數大漲2.26%,創下自6月2日以來的歷史收盤新高,標普500指數也上漲1.49%,距歷史高點僅一步之遙,道瓊工業指數則收漲0.71%。這場多頭盛宴的核心引擎來自半導體類股:AMD股價飆漲10%,市值首次突破1兆美元大關;Intel與Arm Holdings同步大漲逾12%;費城半導體指數(SOX)單日強彈4.3%。
儘管一週前AI巨頭領袖發出的安全警告曾引發全球科技股拋售潮,但投資人迅速從恐慌中回神,並將資金重新押注於AI資本支出仍將持續擴張的強烈預期。MSCI全球指數同步上漲1.31%,歐洲股市反彈1.02%,顯示這並非僅限於美國本土的孤立行情,而是全球風險偏好同步回暖的結構性訊號。值得注意的是,美國2年期公債殖利率仍逼近4.751%,市場對聯準會10月再次升息的機率押注已升至55%,年底前升息機率高達91%,但在強勁的企業獲利預期支撐下,絲毫未能撼動多頭派對的續航力。
本事件表面上是一場單純的AI科技股多頭派對,但深入剖析全球資本市場的脈動,可清晰辨識出其背後存在著三大核心張力與矛盾結構:
一、AI技術紅利分配 vs. 監管與安全代價。AMD市值登頂象徵著AI算力軍備競賽的白熱化,但一週前OpenAI、Anthropic等巨頭領袖聯名發出的AI安全警告,凸顯了技術狂奔與倫理監管的嚴重斷裂。這場多頭行情本質上是市場用真金白銀表態:在「錯失恐懼症(FOMO)」驅動下,短期資本利得的誘惑遠超對長期AI失控風險的憂慮。這是一場押注「技術樂觀主義」對抗「末日論述」的資本博弈,目前顯然樂觀派佔了絕對上風。
二、聯準會鷹派升息 vs. 寬鬆流動性派對。傳統金融學邏輯中,公債殖利率走高理應重創高估值的科技股,但當前市場卻出現「升息無感」的詭異現象。這背後反映的是聯準會面臨的兩難困局:若不升息,無法對抗頑固的核心通膨;若強力升息,勢必戳破AI驅動的資產泡沫,最終危及實體經濟。因此,聯準會被迫在「溫和升息」與「有序調控」之間走鋼索,這種「不確定性本身就是最大的利多」,因為沒有人敢在此刻過度看空。
三、地緣政治溢價 vs. 全球資金避風港。當前全球正面臨多重地緣衝擊:伊朗與美國互相威脅、胡塞組織攻擊沙烏地阿拉伯、川普與習近平即將在聯合國大會期間會晤。在如此動盪的背景下,美股科技巨頭反而成為全球資金的最終避風港,這不僅是因為AI的成長性,更是因為美元資產在亂世中具備的「流動性帝王」地位。然而,美元兌日元的強勢(157.42)也暗示著,日本當局極可能在「銀週假期」流動性乾液之際進行匯率干預,日銀的潛在動作將是另一個潛在的引爆點。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
當前的AI科技派對究竟是「新常態的起點」還是「最後的盛宴」,需透過歷史鏡像與多維度情境進行推演。回顧1999年達康泡沫與2008年金融海嘯前夕,當市場對單一技術敘事過度狂熱、聯準會被迫在通膨與資產泡沫間走鋼索時,往往預示著系統性風險的臨近。但2024年的特殊性在於,AI並非純粹的「虛擬題材」,而是已經開始實質貢獻企業營收的硬科技革命。
無論何種情境,AI算力軍備競賽已成為重塑全球經濟地貌的結構性力量,投資人必須為這場長達十年以上的典範轉移做好準備。
面對AI科技股的多頭派對與全球總經的詭譎多變,投資人與決策者必須建立動態調整的戰略思維框架。
01 起因觸發:AI領袖安全警告後的恐慌性拋售結束,投資人重新押注AI資本支出將持續擴張
02 一階傳導:AMD股價飆漲10%、市值破兆,Intel與Arm Holdings同步大漲逾12%,費城半導體指數單日強彈4.3%
03 二階擴散:那斯達克綜合指數大漲2.26%創歷史新高,標普500距歷史高點僅一步之遙,全球MSCI指數同步上漲
04 宏觀終局:全球資本重新定價AI時代的風險溢價,聯準會被迫在通膨與資產泡沫間走鋼索,地緣衝突下美元資產再度成為全球資金終極避風港
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。