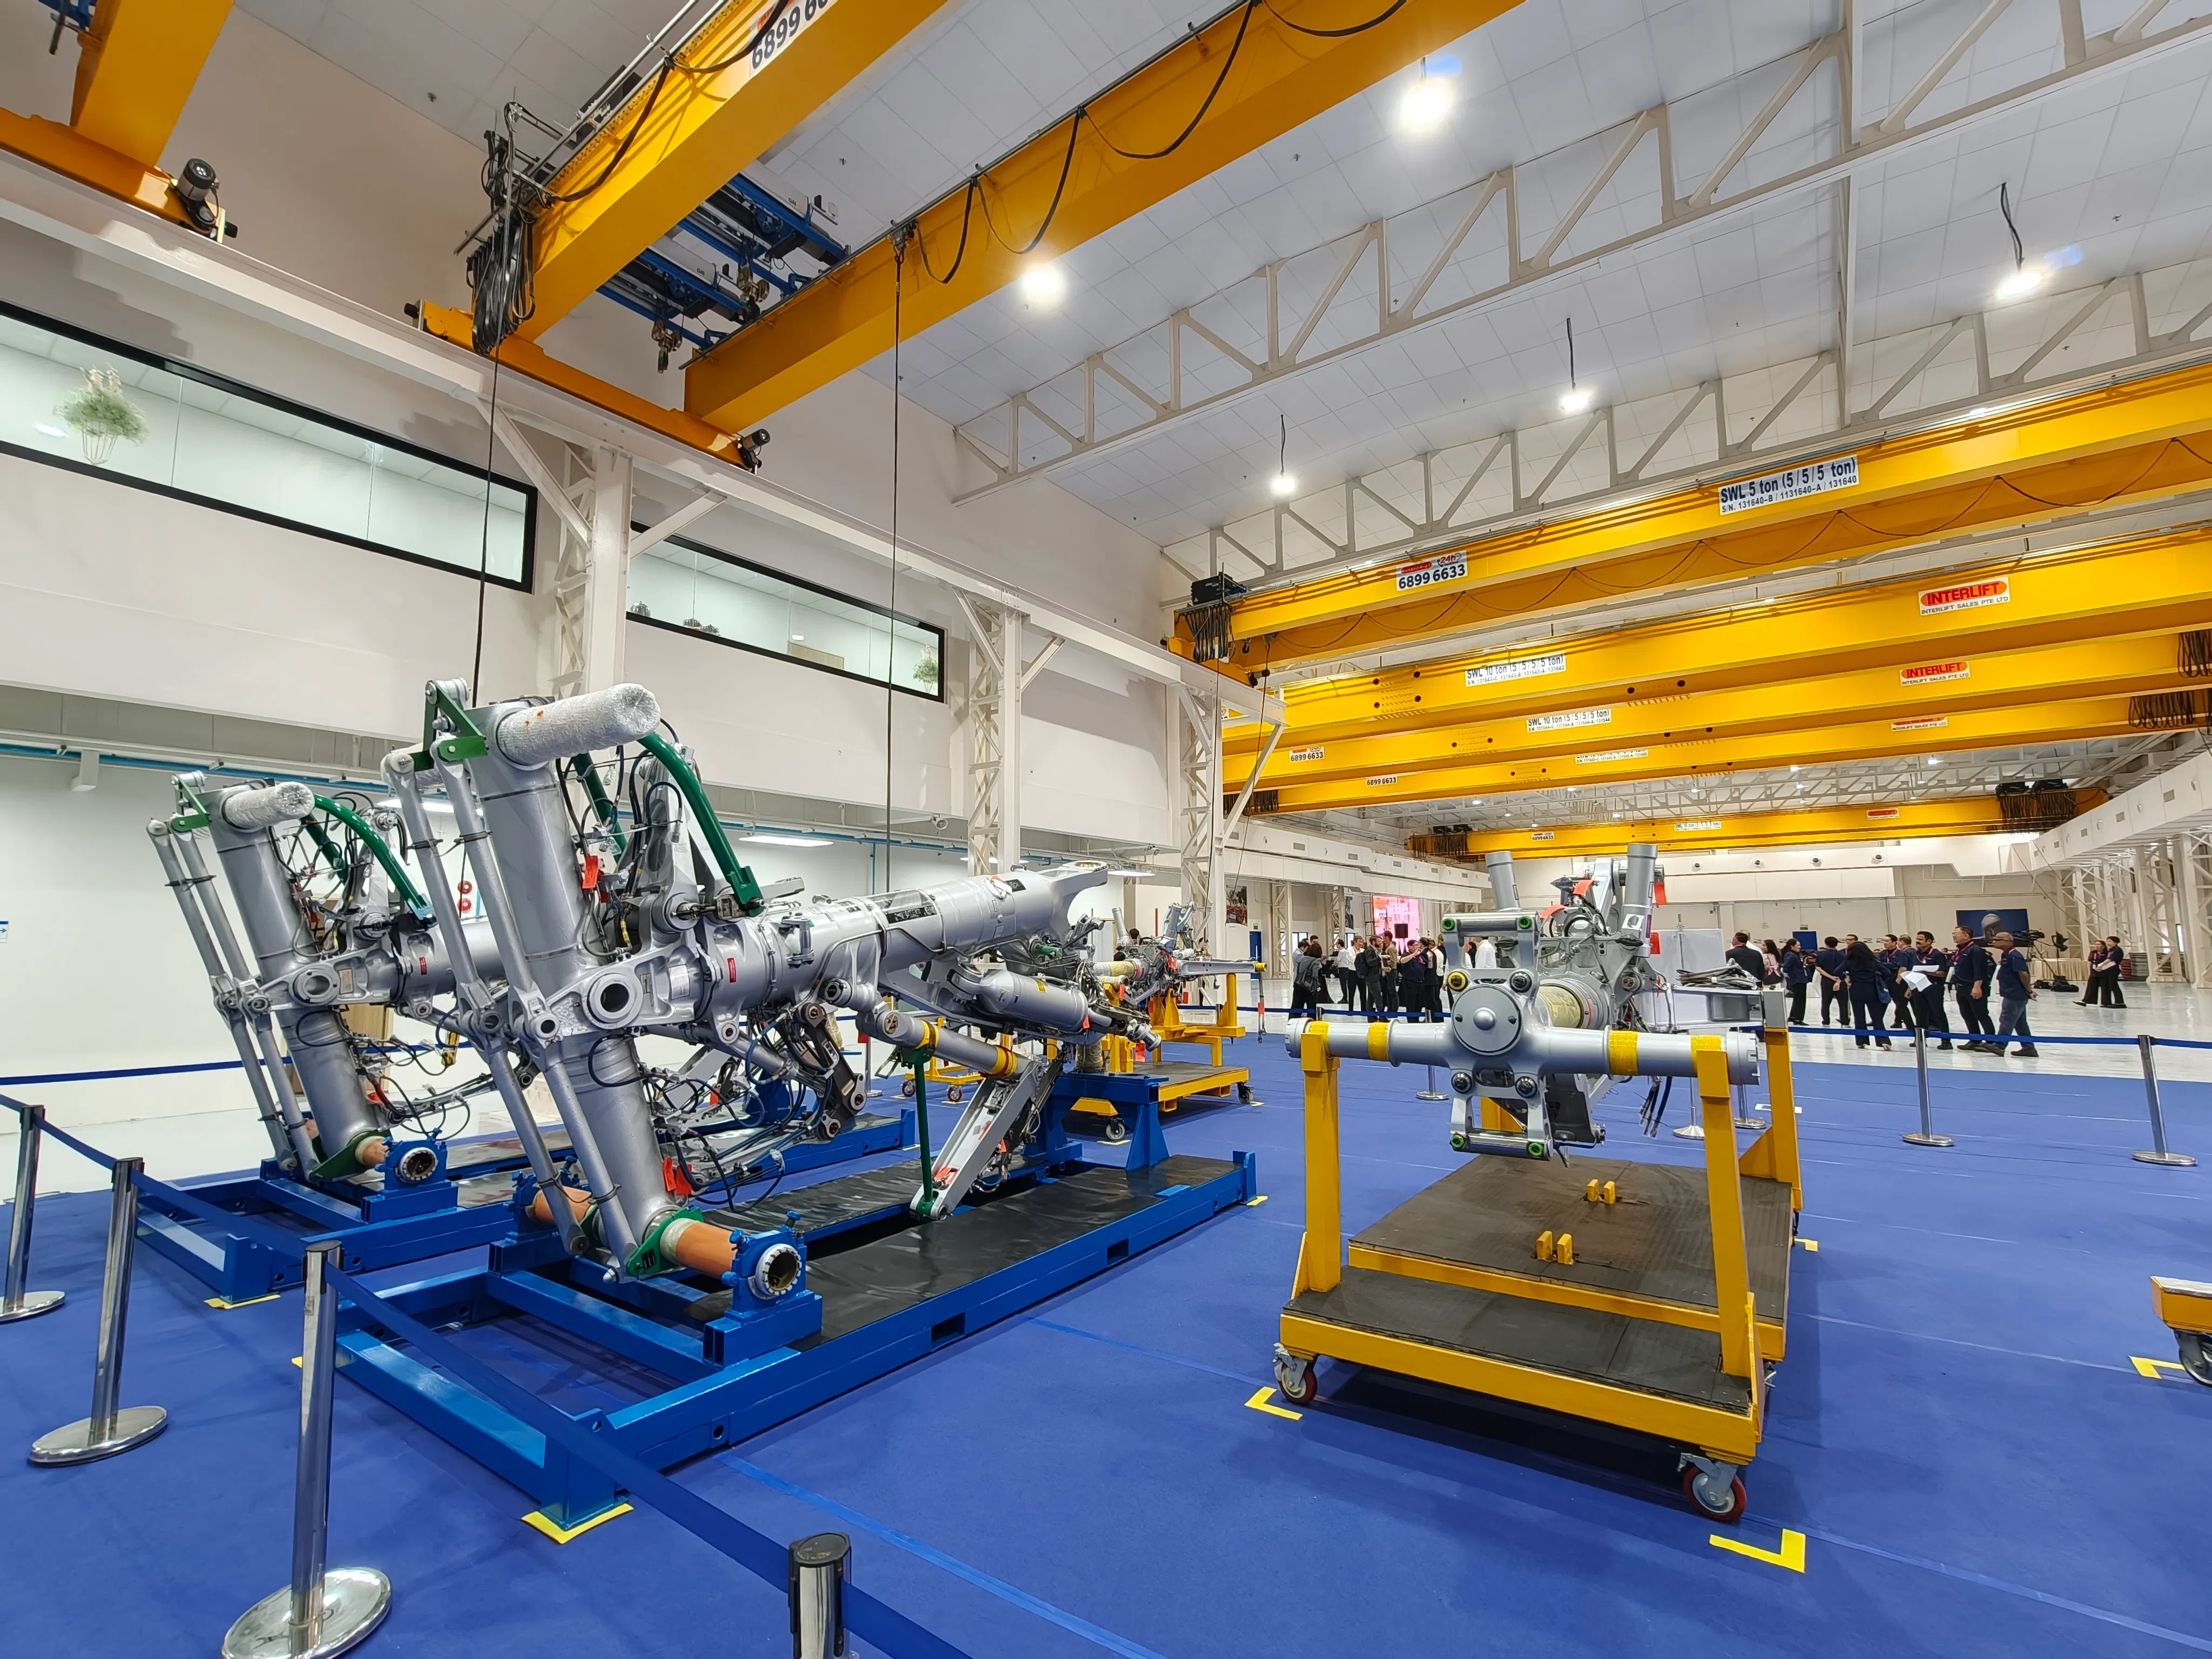
法國航太大廠賽峰集團旗下「賽峰起落架系統服務新加坡公司」(SLSSS)於2026年9月22日正式啟用位於羅央彎(Loyang Way)66號的新廠,斥資 2,200萬美元、佔地達7,500平方公尺,是賽峰全球第二大起落架維修廠,亦是亞太區規模最大者。
新加坡經濟發展局(EDB)明確證實,SLSSS具備波音787、737、空巴A380、A350、A320、A321及ATR全系列機種的維修能力,新廠全面投產後組裝產能約為既有產線的兩倍,每週可完成2.5套完整起落架的出貨。SLSSS董事總經理Benoit Graby更指出,整體產能將因此提升40%,並規劃導入鈦金屬零件修復、先進塗層與電鍍等新製程。
新廠預計於2026年10月全面投運,舊廠(羅央彎21號)將專注於維修與製造。新加坡自此成為賽峰除法國總部外最重要的海外戰略堡壘,並預計至2030年新增100個職缺,使SLSSS新加坡總員工數逼近460人。
表面上是單一企業的產能擴張案,實質上,這是 法國航太巨擘賽峰集團(Safran)的一場深謀遠慮的亞太地緣佈局。這場佈局交織著三條利益結構主軸:
一、航太MRO地緣供應鏈的亞太轉移浪潮。 EDB副總裁Cindy Koh明確指出,亞太將在20年內成為全球最大航空市場。新加坡挾其優越地緣、穩定法治與高素質工程師紅利,成為航太MRO廠商搶佔亞太成長紅利的兵家必爭之地。賽峰將新加坡升格為「全球第二大」廠,意味著起落架這類高單價、長週期的維修業務,已從歐美核心向亞太多元基地轉移。
二、賽峰與新航工程(SIAEC)合資結構下的權力平衡。 SLSSS自2000年起即為60%賽峰持有、40%由新加坡航空工程(SIAEC)持股的合資公司。這次擴廠加大賽峰話語權,未來SIAEC在新廠的角色與分潤結構是否將被進一步稀釋,是雙方合作關係的潛在觀察點。
三、新加坡與亞太鄰國的航太招商角力。 隨著馬來西亞、越南、印尼紛紛祭出航太優惠措施爭搶MRO訂單,新加坡透過賽峰這類指標性投資強化「高階航太聚落」定位,鞏固其在Loyang航空工業區(Seletar Aerospace Park延伸帶)的產業護城河。
最大受益者無疑是賽峰集團——以既有歐美客戶為基礎,搭配在地MRO能力就近服務亞太機隊,縮短飛機AOG(Aircraft On Ground)停機時間,最大化維修排程效率,並透過新加坡樞紐搶進中國、印度與東南亞航空業高速成長紅利。
回顧歷史,1980年代新加坡發展Seletar航太聚落時,MRO僅是附加價值較低的勞力密集業務;2000年代SLSSS合資成立後逐步升級至組裝級;今日新廠啟用代表新加坡正式躋身全球前段航太MRO樞紐。這條從「勞力組裝」到「精密高階維修」的演進路徑,正是新興市場切入航太高階價值鏈的典型範本。
對全球航太MRO版圖的意義:賽峰此舉將促使其他歐美航太大廠加速亞太設廠決策,預期未來3到5年亞太MRO市場年複合成長率(CAGR)將維持5%至7%區間,新加坡有望在2035年前成為僅次於美國的全球第二大航太MRO國家。
01 起因觸發:賽峰集團為搶食亞太20年內最大航空市場紅利,主動升級新加坡MRO戰略位階
02 一階傳導:SLSSS產能擴張40%、新增100名高階技術職缺,帶動新加坡Loyang航太聚落聚效
03 二階擴散:SIAEC合資角色、鈦合金修復與先進塗層製程等本土供應鏈迎來外溢訂單
04 三階深化:歐美其他航太大廠(Collins、GE等)將被迫加速亞太設廠評估
05 宏觀終局:亞太MRO版圖加速向新加坡傾斜,未來十年內新加坡有望躋身全球前二大航太MRO國家
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章