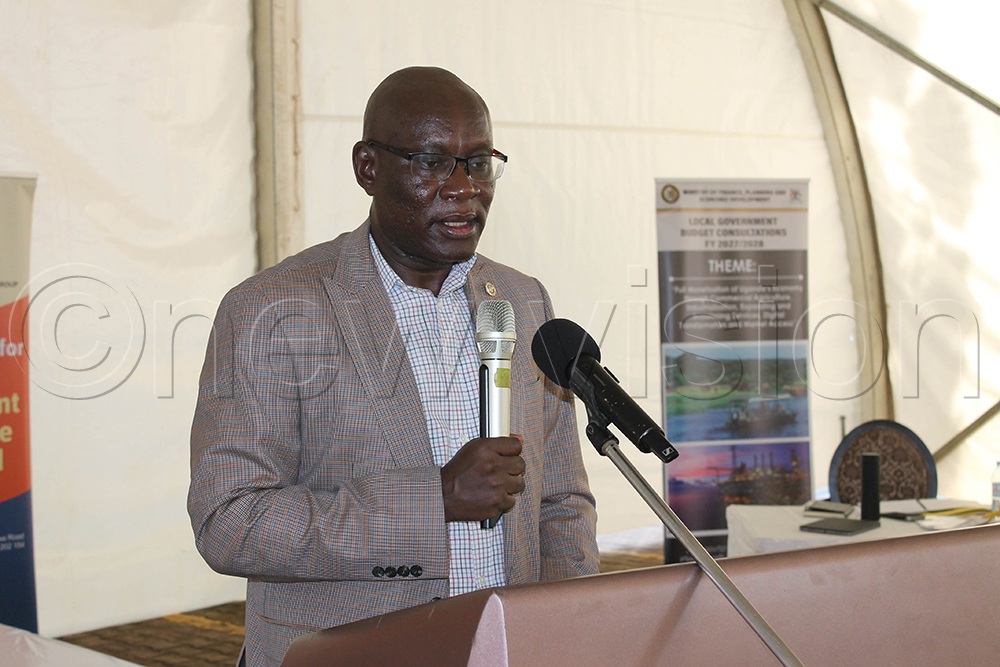
烏干達財政部長 Henry Musasizi 近日向西部地區地方政府發出明確政策指令,呼籲各級地方機關應積極投入具高度發展潛力的產業領域,藉此提升地方稅收徵集效率,並強化地方財政自主能力,降低對中央政府財政轉移支付的依賴程度。
Musasizi 強調,戰略性投資與數位化稅務系統的導入,是改善地方稅收結構的兩大核心槓桿。 這項政策訊息由預算代理署署長 Hannington Ashaba 代為宣讀,於 2026 年 9 月 21 日在姆巴拉拉市 Lake View Hotel 揭幕的「西部地區地方政府區域預算諮詢工作坊」中正式對外公布。
該工作坊為期兩天,匯集烏干達西部多個行政區的地方財政官員,核心議題圍繞烏干達政府近年力推的「十倍成長策略(Tenfold Growth Strategy)」如何落實於地方層級。Musasizi 明確指出,地方政府扮演的角色至關重要,唯有強化內生性稅源(Internally Generated Revenue, IGR),才能從根本上改變高度依賴中央撥款的財政體質,並透過數位化流程簡化徵稅程序,最終實現稅基最大化。
表面上看,這是一則地方財政政策例行宣導,但深究其本質,涉及的是非洲開發中國家長期存在的中央與地方財政集分權張力。烏干達現行財政體制下,地方政府超過七成以上的經常性支出高度仰賴中央政府移轉款,這不僅削弱地方治理誘因,更造成中央財政的巨大負擔。
Musasizi 此番談話的真正戰略意涵可從三個層面解讀:
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
烏干達此次地方財政改革的方向,與過去十年非洲多國推動的「去中心化治理」浪潮高度一致,可類比肯亞 2010 年憲政改革後的郡政府稅基拓展經驗,以及盧安達在 Kigali Innovations Fund 框架下推動的數位稅務試點。然而,烏干達西部地區的產業多元性與數位基礎建設成熟度,與上述案例存在結構性差距,預判未來走向將呈現以下三種可能情境:
面對非洲開發中國家財政去中心化趨勢的加速,各方利害關係人應採取差異化佈局策略:
01 起因觸發:烏干達財政部政策指令要求西部地方政府拓展內生稅源
02 一階傳導:地方稅務數位化系統、農業觀光戰略投資標的受惠
03 二階擴散:非洲金融科技業者與國際開發金融機構(世銀、非開行)資金加速流入
04 宏觀終局:烏干達中央與地方財政體系重塑,東非共同體稅務治理協作機制成型
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章