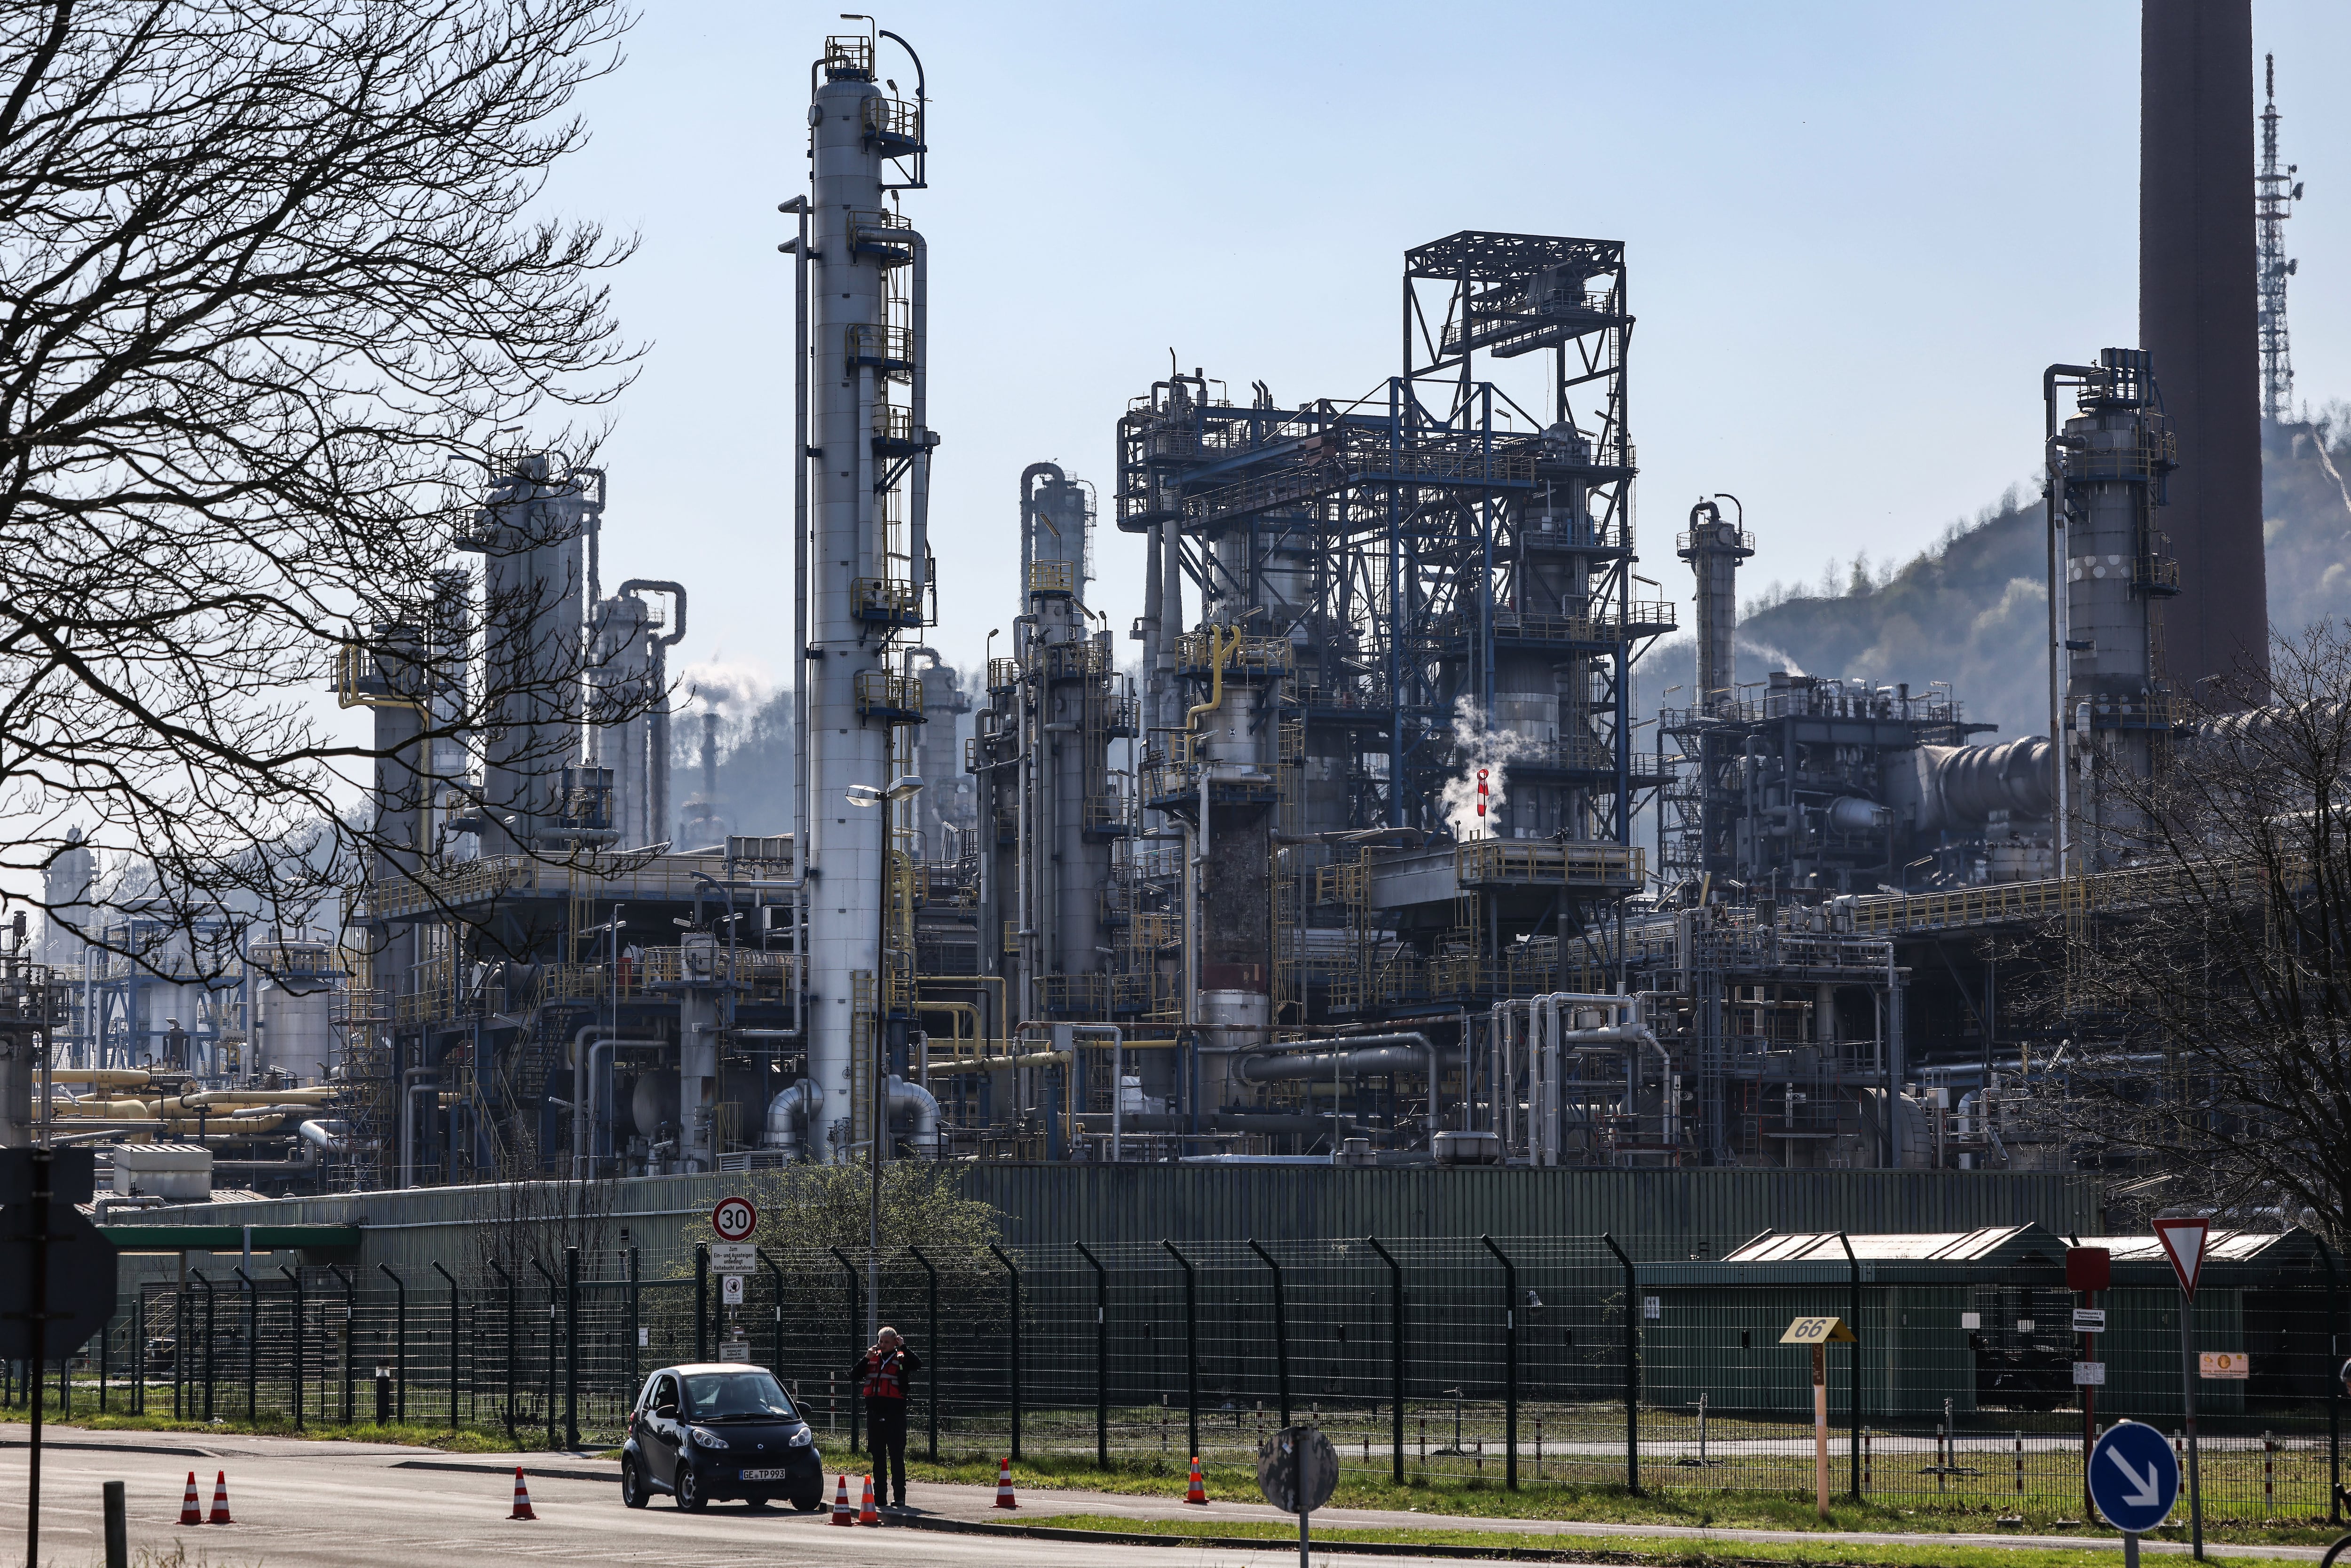
美國與以色列於 2026 年 2 月 28 日對伊朗發動的突襲行動引爆中東衝突,並隨後導致全球 20% 原油與液化天然氣運輸命脈的荷莫茲海峽遭到封鎖,使國際油價與成品油市場出現「歷史級」供給衝擊。布蘭特原油年內漲幅逾 65%,重新站上每桶 100 美元大關。
在 4 月至 6 月這段首次完整反映戰爭衝擊的季度中,艾克森美孚、雪佛龍、殼牌、TotalEnergies 與 BP 五大國際石油巨擘合計斬獲約 468 億美元(約新台幣 1.4 兆元)稅前利潤,較 2025 年同期暴增 167%,僅次於 2022 年俄烏戰爭初期創下的歷史峰值。
其中 艾克森美孚單季獲利翻三倍,相當於其在 2025 年全年盈餘的一半;雪佛龍獲利更較去年同季暴增五倍。這場意外的財富盛宴,根源在於上游開採到中游煉製的整體價值鏈重估,煉油利差(裂解價差)突破每桶 30 美元,遠高於 6 至 8 美元的歷史常態區間。
這場橫跨美歐的政治經濟衝突,本質上是戰時暴利、選舉政治與能源轉型路線的三角拉扯。
首先,利益核心矛盾在於「超額利潤」如何分配。美國國內,川普一方面享有石油巨擘的政治獻金與選舉奧援,另一方面面對通膨壓力與 11 月期中選舉的汽油價格政治紅線,其公開發言「他們賺太多了,我不喜歡」並啟動「投機調查」,試圖以行政手段壓制零售油價,卻同時放任上游開採端締造歷史級獲利,形成矛盾的政策光譜。
其次,歐洲端,西班牙生態轉型部長 Sara Aagesen 已正式要求歐盟執委會設立永久性的油氣公司利潤稅,試圖將戰爭紅利部分回收至財政體系。然而,這項政策引發資本市場極大反彈,因為 歷史經驗顯示,加稅成本終將轉嫁給終端消費者——西班牙 2022 年曾對 Repsol 等能源公司開徵 1.2% 營收特別稅,直至 2025 年 1 月才退場,期間明顯壓抑了投資動能。
第三,能源轉型路線正面臨典範轉移的逆流。在去化石燃料的 ESG 壓力下,歐洲煉油產能因電氣化加速而持續萎縮;美國煉油廠稼動率已達 98% 極限。一旦中東戰事與俄羅斯遭烏克蘭持續襲擊造成柴油供給收縮,全球煉油系統便暴露在極度脆弱的單點失效風險下。「煉製端已成為新的戰略瓶頸」,成品油價格正從傳統的「跟隨原油定價」脫鉤,轉而以庫存水位決定走勢,這意味著即使原油下跌,汽柴油價格仍可能維持高檔,進而推升物流與運輸成本,形成停滯性通膨的結構性壓力。
最後,地緣博弈的最高層次是「系統韌性」與「脆弱節點」的對抗。相較於 1970 年代石油危機,當前全球能源體系因供應來源分散與戰備儲備完善而展現更強的吸收能力;但荷莫茲海峽一旦長期封鎖,中國禁運成品油禁令的後續鬆綁時機、伊朗核設施受襲後的報復行動,都將決定這場紅利盛宴是延續還是戛然而止。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧歷史,1973 年阿拉伯石油禁運與 1979 年伊朗革命曾引發全球能源市場長達數年的動盪;而 2022 年俄烏戰爭後油價飆漲,亦使 ExxonMobil 與雪佛龍締造歷史級季度獲利。然而,當前體系的供應多元化與戰備儲備機制,使其吸收衝擊的韌性遠勝 1970 年代。展望未來 12 至 24 個月,本事件將沿以下三條劇本演進:
面對石油超級週期與地緣風險高度交織的格局,市場參與者應採取分層次的應對策略:
01 起因觸發:2026 年 2 月 28 日美以聯手突襲伊朗,荷莫茲海峽遭封鎖,全球 20% 原油運輸中斷
02 一階傳導:布蘭特原油飆漲逾 65%、煉油毛利突破 30 美元/桶,創歷史級供給衝擊
03 二階擴散:五大石油巨擘單季合計獲利 468 億美元、股價年漲 28% 至 40%,能源板塊估值重估
04 三階衝擊:汽柴油零售價與原油脫鉤、物流運輸與民生用品價格全面上揚,通膨壓力升溫
05 政策反撲:川普啟動「投機調查」施壓油價,歐洲推動暴利稅立法,政商博弈白熱化
06 宏觀終局:能源轉型路線出現典範逆流,煉製端成為新戰略瓶頸,重塑全球地緣經濟與央行貨幣政策路徑
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。