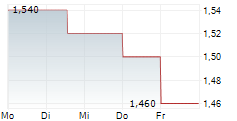
英屬倫敦上市的農產品集團 R.E.A. Holdings plc 發布最新半年期財報,揭示這家深耕印尼蘇門答臘與加里曼丹的棕櫚油生產商正面臨關鍵營運拐點。R.E.A. Holdings 長年為全球前三大私營棕櫚油莊園經營者之一,其財報數據向為業界觀察印尼農業產能、國際生質燃料供應鏈與原物料通膨壓力的重要風向球。
報告期間內,由於國際棕櫚油期貨價格(CPO)受到印尼出口政策、全球食用油庫存與印度需求波動的多重夾擊,平均售價相較去年同期呈現顯著修正,直接壓縮公司的營業毛利空間。同時,公司債務再融資進度、印尼盾匯率走勢與種植園單位產出(FFB Yield)的下滑疑慮,均成為市場高度關注的財務變數。董事會在報告中坦誠,短期現金流壓力雖因新一輪信貸額度到位而暫時緩解,但產業結構性挑戰仍未完全消散。
本案的本質並非典型的政商陰謀或地緣衝突,而是屬於全球大宗農產品市場的結構性供需博弈。R.E.A. Holdings 的財報數字,背後折射的是印尼作為全球最大棕櫚油出口國,在「糧食安全、再生能源轉型、原住民土地權益」三大敘事拉扯下的政策困局。
從歷史脈絡來看,棕櫚油產業自 1970 年代大舉擴張以來,即伴隨著毀林爭議與泥炭地碳排爭議。R.E.A. Holdings 雖為私營企業,但在倫敦掛牌的特性使其財務透明度高於許多在地業者。近年印尼政府推動的 B40 生質柴油政策,強制摻混棕櫚油生質燃料,雖拉抬了內需,但同時也壓縮了出口供應量。
深層結構性成因可歸納為三點:
比對 2008 年糧食危機與 2022 年俄烏戰爭導致的農產品價格飆升週期,本案預示著棕櫚油產業正進入「政策驅動的再平衡期」,未來 12 至 24 個月將出現以下三種情境:
面對農產品原物料市場的高度不確定性,產業參與者與投資人應採取分層決策框架:
01 起因觸發:R.E.A. Holdings 公布半年報,揭露毛利下滑與再融資進度
02 一階傳導:印尼棕櫚油出口政策與 B40 生質柴油摻混目標的拉扯加劇
03 二階擴散:歐盟《反毀林法案》正式上路,衝擊東南亞農企供應鏈合規成本
04 宏觀終局:全球糧食通膨壓力回升,迫使新興市場央行延後降息時程
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。