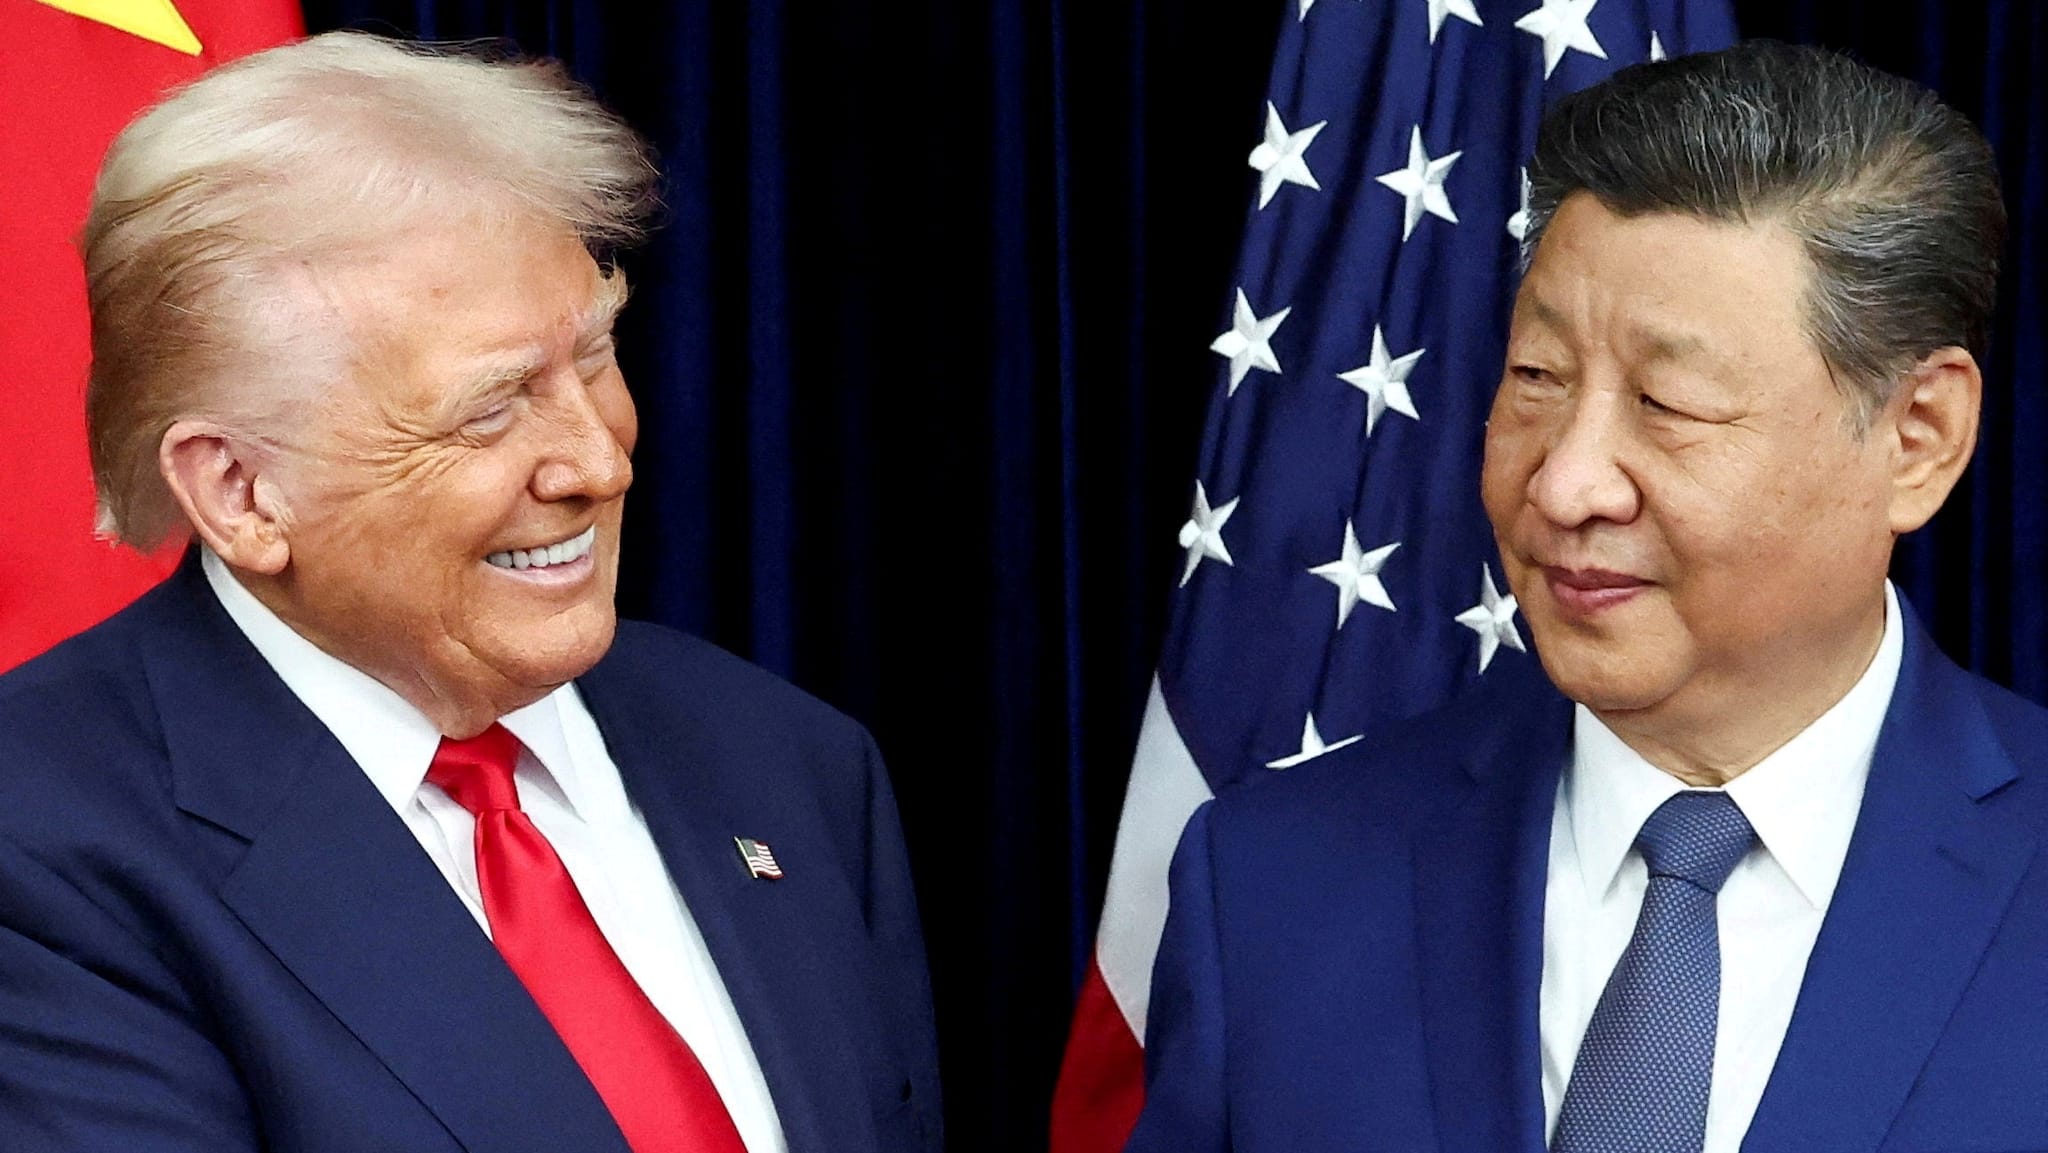
美國總統川普與中國國家主席習近平於華府登場的峰會,表面上是全球兩大經濟體的雙邊博弈,但對印度而言,這場會議的深層意涵遠超美中關係本身。美國貿易代表署最新數據顯示,2025年美國自印度進口商品達1,038億美元,年增18.9%;美國對印度出口則為456億美元,雙邊商品貿易總額逼近1,494億美元。這讓印度成為美國「去風險化」戰略下的核心替代製造基地。然而,印度商工部數據指出,中國在2025-26財年佔印度進口總額達1,316.2億美元,其中電子產品約492.1億美元、機械約245.1億美元;印度對中出口卻僅有194.7億美元,存在極為懸殊的結構性逆差。印度電子產品出口在2026年8月單月暴增89.82%至55.5億美元,但國內稀土永磁材料仍100%依賴進口。當前新德里面臨的核心矛盾在於:美中若達成實質和解,印度既能享有全球貿易穩定與稀土供應恢復之利,卻也可能削弱跨國企業「中國加一」戰略的緊迫性,使印度辛苦建立的替代供應鏈優勢遭到稀釋。
川習會的真正角力點在於「全球供應鏈重組節奏的主導權」,而印度正是這場博弈中最關鍵的第三方變數。
從戰略邏輯來看,美中兩國正陷入典型的「修昔底德陷阱」經濟版圖重疊:華府希望透過關稅與科技管制,將中國從「不可替代的核心製造基地」降級為「可被替換的風險節點」;北京則握有稀土、成熟製程晶片與關鍵化學原料等戰略物資的反制籌碼。根據路透社報導,中國掌控全球約70%的稀土開採量,以及超過85%的提煉與加工產能,這使北京在稀土供應上握有近乎壟斷的議價權力。
對印度而言,真正的利益角力並非發生在華府與北京之間,而是在新德里與跨國企業的資本配置決策之間:印度政府於2026年7月承認,目前國內自氧化物到金屬、合金、磁體的中游產能嚴重不足,導致燒結釹鐵硼稀土永磁體100%仰賴進口;為此印度已批准總額7,280億盧比的國產化方案。
這場衝突的本質是印度「戰略自主」與「現實依賴」的拉扯。短期內,穩定的中國稀土與中間元件供應,能讓印度電動車、國防與再生能源產業降低生產成本;但若美中達成深度和解,跨國企業將失去加速撤離中國的迫切性,印度耗資打造的「中國加一」紅利——包括電子代工、半導體封測與藥品原料藥的市占版圖——恐將遭到結構性壓縮。印度最新公布的2026年4至8月商品出口達2,159.1億美元,年增17.85%,這份動能究竟能在多大程度上抵擋美中和解帶來的「離岸契機消退」,將決定印度未來十年在全球供應鏈中的真正座標。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
01 起因觸發:川普與習近平華府峰會啟動美中新一輪經貿與稀土談判
02 一階傳導:印度評估美中和解對「中國加一」供應鏈移轉政策的衝擊
03 二階擴散:跨國企業重新檢視印度設廠時程、稀土與電子元件採購布局
04 宏觀終局:全球供應鏈「中國-印度-東南亞」三極架構加速成形,地緣經濟板塊重組
因果網路圖譜 4 節點
可拖曳節點 · 點兩下開啟文章
美國「戰略缺位」加速全球南向:印度主場BRICS的地緣重構警訊
印度在川習會中試圖左右逢源、爭取「中國加一」紅利,正因其身為BRICS主場國並被美國視為南向關鍵節點;川普政府的戰略缺位與印度持續向中俄陣營漂移的張力,直接驅動新德里在美中之間的避險外交操作
日本強化ASEAN經貿連結:供應鏈多元化的戰略再平衡
美中科技戰與「中國+1」策略驅動日本與印度同步強化ASEAN供應鏈佈局,兩者同屬全球供應鏈去風險化與多元化轉單的連鎖應對。
華府北京極限博弈:貝森特與何立峰搶跑川習會的 AI 與稀土攻防戰
美中若在稀土與AI治理達成局部共識,將緩解印度對中方稀土永磁100%進口依賴的結構性逆差,但同時削弱其作為美國『去風險化』替代製造基地的戰略紅利,使其在美中和解夾縫中面臨供應鏈優勢被稀釋的風險
安大略省改組內閣迎戰川普關稅戰:Fedeli續掌經貿舵手
川普關稅戰與美中供應鏈重組壓力同步傳導至北美,加拿大安大略省與印度同為「中國加一」替代基地的競爭者,安省強化AI、資源與供應鏈韌性的佈局,反映各國對接美國去風險化戰略的連動應對
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。