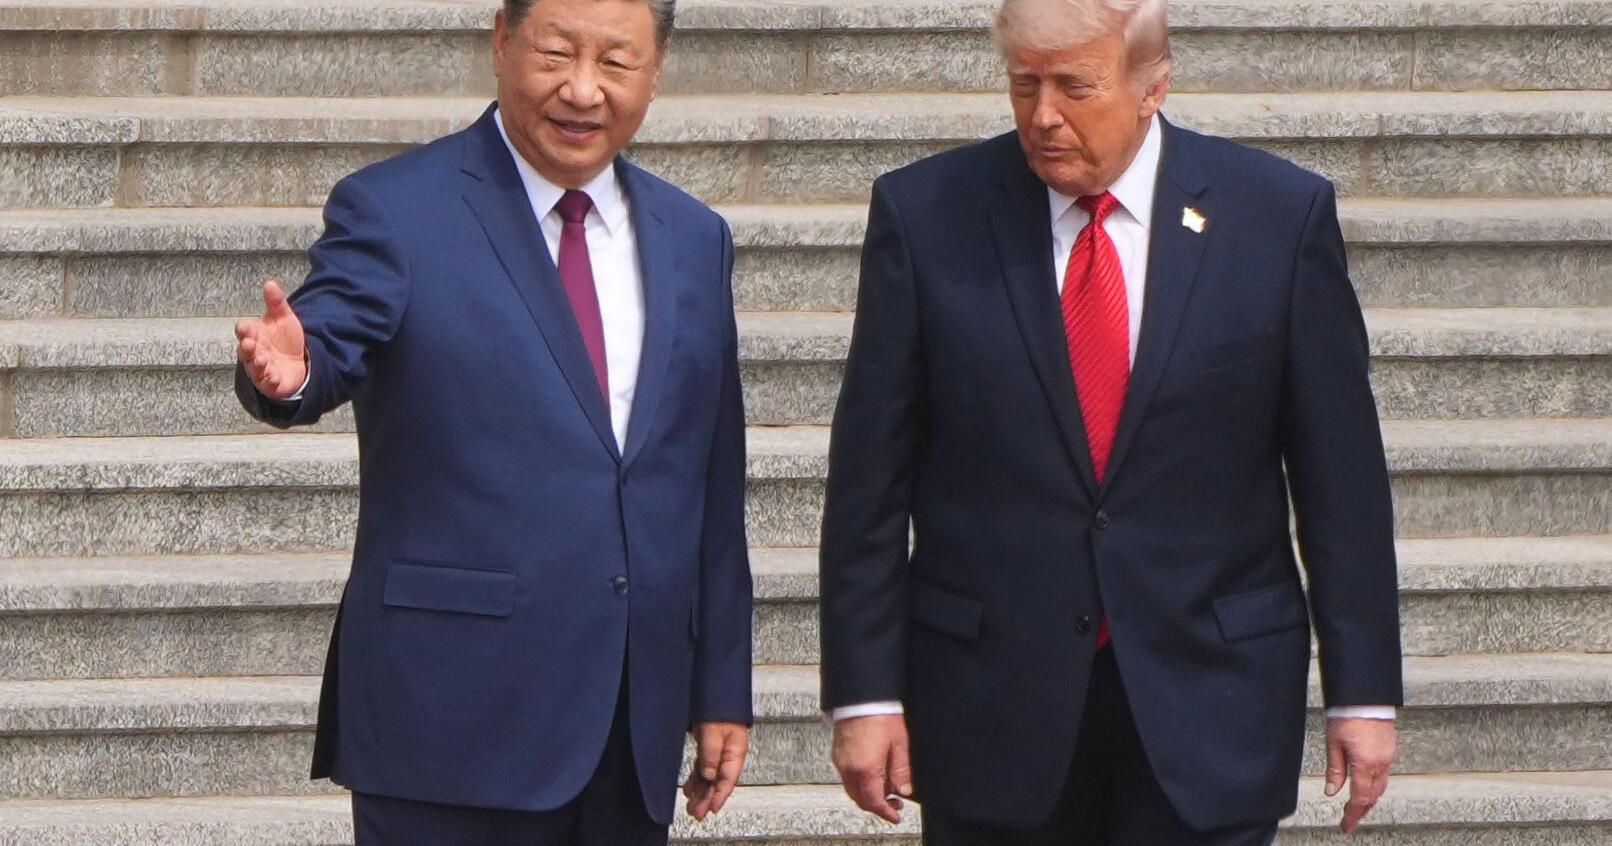
2026年金秋,中國國家主席習近平時隔逾十年再度踏上美國領土,於華盛頓與美國總統川普進行元首峰會。這是繼2015年9月習近平在白宮南草坪接受歐巴馬國宴款待後,首次以國是訪問規格重返華府。
與2015年最大不同的在於:當年中國仍是「崛起中的強權」,如今華府智庫布魯金斯學會亞洲政策中心訪問學者拉普-胡伯(Mira Rapp-Hooper)直言——「China is risen(中國已經崛起)」。
從數據觀之,中國2015年出口總額為2.3兆美元,美國佔其近五分之一;至2025年,雖然美國仍是中國最大出口市場,但佔比已滑落至11%,中國出口總額卻逆勢攀升至3.7兆美元以上。
這並非單純的市場分散,而是源自北京自2015年起推動的「中國製造2025」先進製造戰略,使中國在記憶體晶片、醫療器材、無人機、電動車、乾淨能源與船舶等領域降低進口依賴,並躍居全球領先地位。萊迪雅智庫分析指出,中國的產業升級已使其能在全球價值鏈上反過來拉大與美國的差距。
這場峰會的象徵意義極為濃烈:川普不循慣例親赴白宮車道迎接,而是偕同第一夫人梅蘭妮亞飛至安德魯斯聯合基地的停機坪舉行歡迎儀式,現場由梅蘭妮亞親口向福斯新聞揭露這是出於「對習主席的尊重」。
這場峰會的本質,正是兩強權力結構從「不對稱」走向「近等」(near-peer)的歷史性轉折,背後牽動的並非單純的外交禮儀,而是三層深層戰略矛盾。
第一層是經貿結構的根本脫鉤。2015年北京需要華府,因為美國市場吸納其五分之一的出口;2025年這個數字縮水至11%,象徵中國已成功建構「非美供應鏈」緩衝墊。美國對中國的依賴卻反向攀升——從手機、電池到抗癌藥物,美國終端消費品仍高度依賴中國製造。這形成一個不對稱膠著:中國的籌碼在製造與關鍵礦物,美國的籌碼在終端市場與美元體系。
第二層是軍事實力的質變。新美國安全中心(CNAS)與蘭德公司報告顯示,中國第五代戰機數量在2015年掛零,如今已達數百架;2019年中國成為首個登陸月球背後的國家,並擁有全球僅有的兩座太空站之一。值得警惕的是,五角大廈最新報告已將措辭從2015年的「中國現代化可能削弱美軍技術優勢」升級為「中國軍力已對美國本土構成日益嚴峻的威脅」——這是語氣的根本翻轉。
第三層是政治意志的根本斷裂。2015年習近平在玫瑰花園侃侃而談「依法治國」與「南海非軍事化」;2025年他在北京川習會上當面警告「誤踩台灣紅線將導致衝突」,這場峰會更預計將要求川普延宕對台軍售案。與此同時,習近平已掃除政敵、廢除國家主席任期限制、權力高度集中;美國則迎回了以交易型外交著稱的川普,雙方都帶著截然不同的權力意志進入這場博弈。
這三層矛盾交織的結果是:國務卿魯比歐在習近平抵達前夕公開承認,美中已是「世界兩大經濟體」與「兩大軍事力量」,這番表態本身就代表美國精英層對「單極霸權終結」的半官方認證。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧冷戰結束後的美中關係歷程,從2001年中國入世、2015年歐習會的「擁抱熊貓派」黃金期,到2018年川普首任啟動貿易戰、再到2026年第二任的「近等強權」交手,每一個十年的轉折都伴隨著美方對中政策的根本典範位移。這場習近平二度訪美,極可能將決定2027至2030年的全球秩序走向。以下是三種情境推演:
面對美中進入「近等強權」的結構性新時代,所有利害關係人必須以前所未有的紀律重新配置資源。
01 起因觸發:2015年歐習會的「中國和平崛起」框架已徹底破產,川普二任迎來「近等強權」元首峰會
02 一階傳導:美國對中出口依存度腰斬、中國稀土與關鍵礦物近壟斷地位,雙方戰略籌碼重新洗牌
03 二階擴散:全球半導體、AI、電動車、造船供應鏈正式分裂為美中兩套平行標準
04 三階外溢:五角大廈報告語氣從「可能削弱」升級為「已構成威脅」,印太多國被迫選邊
05 宏觀終局:2027-2030年全球進入「準脫鉤」新常態,台海成為最危險的引爆點
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。