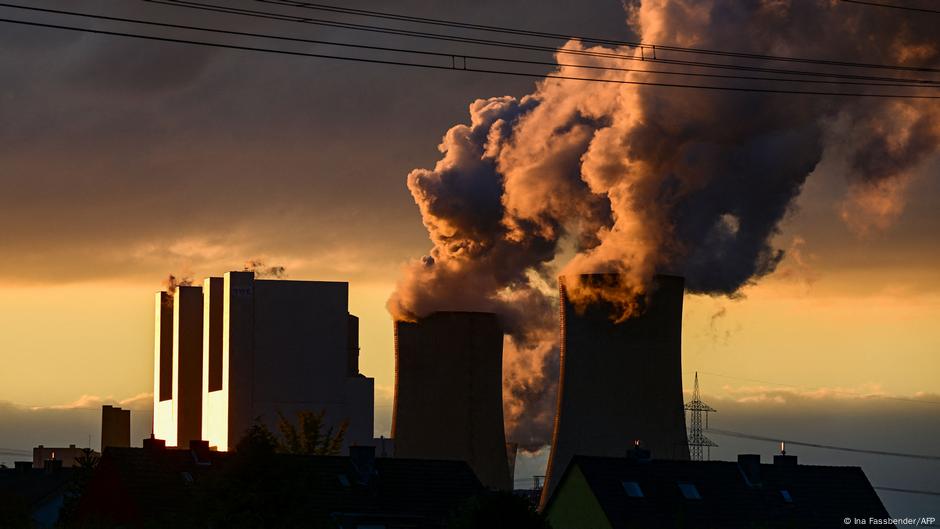
德國環境部長卡斯登施奈德(Carsten Schneider)於聯合國大會高調公佈「2045年全面淘汰化石燃料」國家級路線圖,使德國成為繼法國與荷蘭之後,全球第三個提出具體脫碳時程的工業大國。施奈德直言,該路線圖結合了能源獨立、能源平價與氣候保護三大戰略目標,並罕見地將中東地緣衝突——特別是伊朗戰事引發的荷莫茲海峽危機——列為加速脫碳的核心論據。
數據顯示,化石燃料2024年仍佔德國總體能源消費的65%,其中98%的石油與95%的天然氣高度仰賴進口,光是進口成本即高達760億歐元(約865億美元)。施奈德警告,因伊朗戰事導致的能源價格飆漲,這筆帳單已急速攀升。路線圖核心承諾包括:2035年達成新售乘用車100%電池電動化、全面淘汰燃油暖氣系統,並透過再生能源與電網穩定技術逐步取代天然氣發電。然而,執政聯盟內部出現嚴重矛盾——能源部長蕾雪(Katherina Reiche)所提的新天然氣電廠計畫,被環團批評為與淘汰路線圖背道而馳。
這場表面上是氣候政策的新聞,實質上是一場圍繞德國經濟命脈的內部路線之爭,背後牽動政黨利益、選票結構與工業巨頭的存續,深刻暴露了德國在「氣候正義」與「工業競爭力」之間的結構性撕裂。
執政聯盟內部路線嚴重分歧:環境部長施奈德屬中間偏左的社民黨(SPD),象徵氣候行動派的政治承諾;而能源部長蕾雪隸屬保守派基民盟(CDU),主張新建天然氣發電廠以穩定電網,並為燃油車配備替代燃料保留較大生存空間。這不只是技術路線之爭,更是德國汽車工業(年產值逾4,000億歐元)的生死保衛戰。若2035年強制100%電動車,將直接衝擊福斯、BMW、賓士等產業巨擘的內燃機技術資產與數十萬就業人口。
環保團體普遍持「遲到但勉強合格」的保留態度。綠色和平能源專家米拉葉格(Mira Jäger)直言,聯邦政府一方面高喊脫碳,另一方面卻補貼石油產業、破壞建築暖氣轉型、放慢再生能源擴張步伐,政策言行嚴重矛盾。世界自然基金會(WWF)氣候政策顧問芬特雅各布森(Fentje Jacobsen)則批評該路線圖「幾乎只是既有政策的重新包裝,缺乏新意與野心」。
更深層的衝突在於地緣經濟結構:德國對進口化石燃料的高度依賴,使其成為俄烏戰爭與中東衝突的結構性受害者。2022年俄羅斯斷供天然氣的創傷猶在,如今荷莫茲海峽危機再度敲響能源安全警鐘,迫使柏林當局必須在能源自主與工業成本之間做出痛苦取捨。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧歷史,德國2011年宣佈廢核、2022年因俄烏戰事被迫加速去俄化,每一次重大能源決策都深受地緣衝擊推動。此次路線圖的真正考驗,將是2025至2027年執政聯盟能否在聯邦議會選舉週期中挺住產業遊說與民粹壓力。
01 起因觸發:中東地緣衝突推升能源價格,迫使柏林重擬氣候路線圖
02 一階傳導:德國執政聯盟內部路線分裂,環境部與能源部政策矛盾
03 二階擴散:歐洲汽車工業面臨強制電動化衝擊,福斯、BMW、賓士估值重估
04 三階擴散:天然氣進口商與再生能源供應鏈板塊大幅輪動
05 宏觀終局:歐盟氣候領導地位與工業競爭力結構性重組,全球脫碳競賽版圖重劃
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
千年珊瑚揭密:聖嬰現象強度飆破工業化前紀錄
科羅拉多史上最熱水文年與融雪乾旱發生機率因人為暖化提升4至14倍,正是目標文章所述『工業革命後氣候變異振幅起飛』的具體區域性實證,且依賴聖嬰降雨緩解乾旱亦呼應當前聖嬰事件增強的全球警示。
製藥三巨頭聯手打造藥瓶托盤循環回收體系
德國 2045 脫碳路線圖與工業減碳壓力,迫使 SCHOTT Pharma 等本土關鍵製藥包材商透過循環回收體系呼應國家級 ESG 與碳合規要求
印度亞魯納查爾水壩擴張引爆憲政危機:FCRA成打壓原民利器
科羅拉多與美國西部融雪乾旱、冰川消融加劇,凸顯大型水庫與跨流域調度基建的政治價值,印度以SUMP推動水力發電與水安全戰略為同類氣候調適邏輯的全球延伸案例。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。