AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

亞塞拜然脫油轉骨 礦治、AI與非石油經濟的2030豪賭
全球經濟

亞塞拜然脫油轉骨 礦治、AI與非石油經濟的2030豪賭

#亞塞拜然經濟轉型 #非石油GDP #採礦冶金產業 #AI與數據中心投資 #裏海能源版圖
就緒
聲線:
倍速:
字級:
核心事實

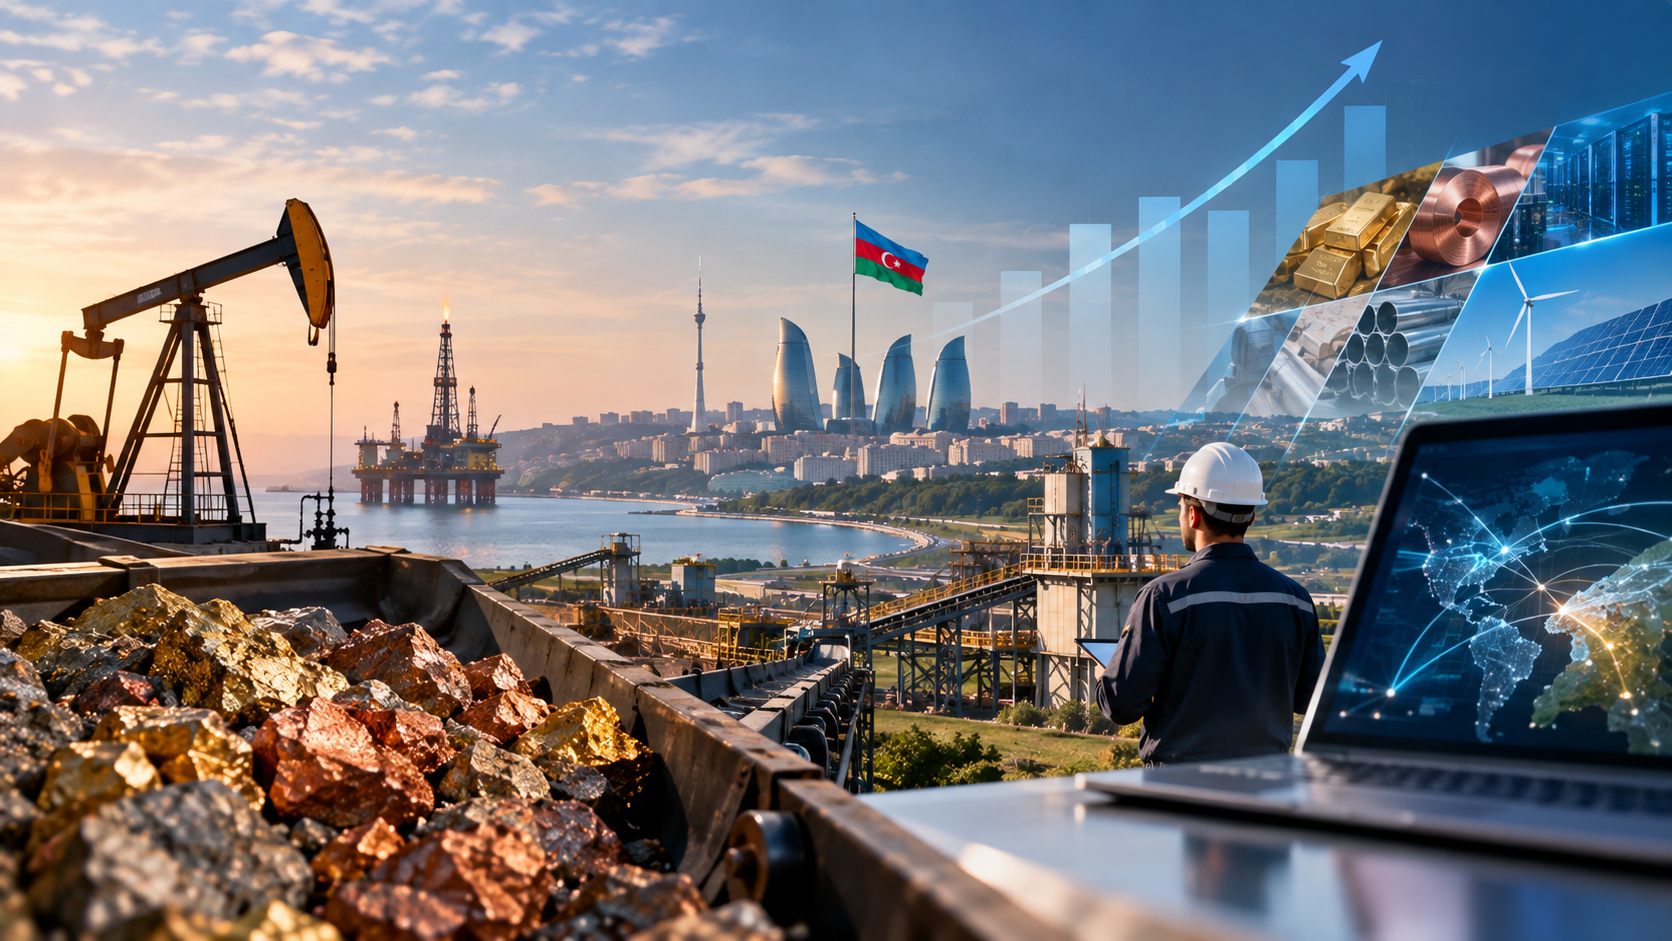
亞塞拜然財政部最新發布的《2027年國家與合併預算初步指標聲明》,揭開了這個裏海能源國家極具野心的經濟多元化藍圖。在保守油價每桶65美元的假設下,非石油經濟預計在2027至2030年間以年均4.4%的速度擴張,遠高於油氣部門僅2.3%的成長率。這將使非石油GDP佔比從2027年的77.4%攀升至2030年的82%

2026年前八個月,能源部門仍佔全國GDP(877億馬納特)的近30%,並貢獻了70.5%的出口(218億美元)。真正的轉骨訊號出現在9月22日,總統阿利耶夫主持通過了《2027-2030年採礦(金屬礦石)與冶金工業發展國家綱要》。目標是將金屬年出口潛力翻倍至約20億美元,並使銅、金、銀出口收入從2025年的6億馬納特暴增至2030年的16億馬納特,幾乎成長三倍

具體建設項目涵蓋Dashkesan鐵礦加工廠、球團廠、熱壓塊鐵廠、Baku Steel新軋鋼廠、甘賈電解鋁廠,以及Soyudlu金礦浮選廠,構建從開採到製造的完整產業鏈。2026年上半年,金、銅、鋁出口已進帳3.97億美元,其中銅精礦出口年增11倍1.359億美元,主因是多金屬礦開採量提升而非銅價上漲。同時,亞塞拜然對2020年收復的Kalbajar、Aghdara和Zangilan地區重新進行金、銅、鉬資源評估,為長期供應鏈奠基。

🔥 背景脈絡與利益角力

亞塞拜然的「2030脫油轉骨」並非單純的產業升級,而是一場在地緣政治紅利消退、外資結構性失衡與技術轉型迫切性三大壓力下被迫啟動的經濟典範轉移。

首先,結構性矛盾的根源在於「資金仍未跟上野心。2025年外國直接投資(FDI)總額為66億美元,較2024年的73億美元衰退6.4%,其中油氣業仍佔78.1%。即便2026年上半年流入37億美元、年增13.8%回升,其中28億美元仍流向油氣業,非石油領域僅獲8.67億美元。世界銀行與各大機構點出的結構性成因包括:資本集中於碳氫化合物限制了技術外溢、公司治理落後國際標準、國內競爭薄弱、證券市場不發達使外資難以進出、智慧財產權保護尚待完善。

其次,地緣層面的利益博弈極為複雜。亞塞拜然推動經濟多元化,與其在中亞—高加索走廊的戰略定位密切相關。2025年與美國簽署的《戰略夥伴關係憲章》涵蓋工業4.0、交通運輸與數位基礎設施,帶動美國FDI成長47%1.316億美元;荷蘭投資成長逾300%至6,010萬美元,雙方均聚焦AI、數據中心與電信。同時,巴庫積極拉攏土耳其、中國、以色列與部分海灣國家,試圖以「科技夥伴關係的總和」換取結構性變革。這意味著亞塞拜然正將自己定位為歐亞數位走廊的節點,而其2020年收復的Karabakh領土正是新礦區與基建投資的核心承載地

然而,冶金與AI產業的投資邏輯與油氣截然不同——前者需要透明治理、智財保護與成熟的資本市場,而這些正是亞塞拜然的明顯短板。因此,真正的利益角力在於:傳統油氣利益集團(佔出口70.5%的能源巨擘)能否容忍新興科技與礦治勢力瓜分國家資源與政策光環?而外資則在觀望——這個GDP 82%非石油化的願景,究竟是市場自由化的真實起點,還是國家資本主導下另一場「指令式轉型」的包裝?

🎯 各界影響評估
💻 產業與技術
亞塞拜然正從單一能源出口國轉變為AI、數據中心與工業4.0的區域承接者。美荷兩國FDI激增顯示西方科技企業開始佈局高加索數位節點,意味著雲端基礎設施、半導體供應鏈與軟體外包機會將向裏海地區延伸。
📈 市場與投資
非石油GDP佔比從77.4%82%的躍升,將重塑亞塞拜然資產估值邏輯。銅精礦出口年增11倍、金銀出口增長近3倍,提供礦業與冶金類股明確的題材動能;
🛒 民眾與社會
非石油經濟以4.4%增速擴張將創造製造業、採礦與科技服務業的新職缺,但因冶金產業鏈需要高度專業技能,短期內就業市場恐出現結構性錯配。
🚢

戰略貿易流向與供應鏈依賴度

HS 2709

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)

石油原油及瀝青礦原油 (Petroleum Crude Oil)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
沙烏地阿拉伯 (SA) OPEC 核心領袖 (Aramco) 16%
俄羅斯 (RU) 轉向中印折價銷售 12%
美國 (US) 二疊紀盆地頁岩油出口 10%
加拿大 (CA) 油砂重油主要供應美國 9%
伊拉克 (IQ) 波斯灣關鍵出口國 8%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
中國 72% 原油依賴海運進口(經麻六甲海峽)
印度 85% 原油仰賴中東與俄羅斯折價供應
歐盟 全面由俄油轉向美、挪、非海運替代
🔮 歷史借鏡與未來展望

亞塞拜然的經濟轉型實驗,可比對挪威、沙烏地阿拉伯(願景2030)與哈薩克斯坦的多元路徑。挪威透過主權財富基金實現穩健多元化,沙烏地阿拉伯以國家資本強推轉型但遭遇執行落差,哈薩克則在油氣與礦業之間搖擺。亞塞拜然的獨特之處在於其結合了後衝突領土的資源重新評估(2020年收復區的銅鉬礦)、地緣走廊的數位節點野心,以及溫和的市場化改革,三者同步推進。

以下為2030年前三種可能路徑

1.
基準情境(機率約50%:非石油GDP佔比穩步攀升至80-82%,礦業出口達到12-16億馬納特,AI與數據中心FDI維持年均5-10億美元規模。但因智財保護與公司治理改革遲緩,技術外溢效應有限,轉型呈現「數據亮眼、結構未變」的局面,GDP仍高度依賴碳氫化合物出口收入。
2.
極端風險情境(機率約25%:若全球油價持續維持在每桶60美元以上且大宗商品需求疲弱,亞塞拜然財政可能因轉型成本過高而被迫重新依賴油氣出口。非石油GDP佔比停滯在78%左右,冶金與AI投資因FDI下滑(2025年已衰退6.4%)而放緩,2030願景淪為紙上計畫。
3.
轉折突破情境(機率約25%:若亞塞拜然成功完成智慧財產權改革並吸引土耳其、以色列、中國科技巨擘建立區域研發中心,非石油GDP佔比可望突破85%。礦業出口因2020年收復區的Kalbajar、Zangilan新礦區投產而超預期,加上AI與工業4.0的技術外溢效應,亞塞拜然有望蛻變為歐亞數位走廊的關鍵節點,重塑裏海經濟地圖。
💡 總結與決策建議

面對亞塞拜然的經濟典範轉移,各方應採取差異化策略:

1.
即時避險策略:對持有亞塞拜然能源資產的投資人,應密切關注非石油GDP季度數據與FDI結構變化,因為油氣仍佔FDI 78.1%的警訊意味著政策口號與資本實際配置的落差,是短期估值波動的主要來源。
2.
中長期佈局:科技與礦業企業應將亞塞拜然視為歐亞數位走廊的戰略前哨,優先佈局甘賈、蘇姆蓋特的工業園區與數據中心集群;採礦與銅鋁下游加工業者可鎖定Dashkesan、Baku Steel的供應鏈整合機會,但務必對智財風險與政策連續性進行盡職調查。
3.
政策倡議與監測:亞塞拜然政府若欲將82%非石油GDP願景兌現,必須加速智財保護立法與證券市場現代化,這是吸引科技FDI的兩大基礎設施,也是突破「資金追不上野心」瓶頸的關鍵解方。
蝴蝶效應連鎖傳導 5 階連鎖
01 起因觸發

01 起因觸發:油氣依賴危機與2020年收復領土資源再發現

🌊 02 一階傳導

02 一階傳導:採礦冶金國家綱要啟動,銅鋁出口年增11倍

💥 03 二階擴散

03 二階擴散:美荷科技FDI激增,AI與數據中心聚落成型

🔥 04 三階連鎖

04 三階擴張:土耳其、中國、以色列加入歐亞數位走廊佈局

🌐 05 終局影響

05 宏觀終局:裏海經濟地圖重組,亞塞拜然從能源國轉型為數位節點

🔗

因果網路圖譜 1 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入