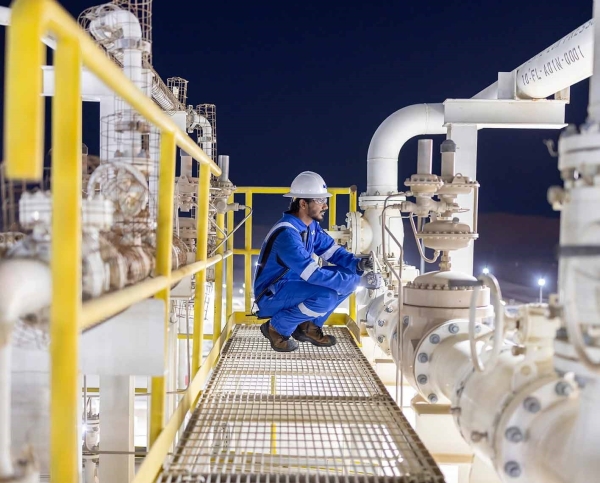
全球油氣服務產業巨擘SLB(原Schlumberger,斯倫貝謝)正式宣佈接獲阿曼國營石油公司OQ Exploration & Production(OQEP)的Bisat-B油田擴增工程合約。這項位於阿曼中部 desert basin(沙漠窪地)的擴建案,象徵SLB在油氣鑽探與完井服務(drilling & completions)領域的又一次中東戰略佈局。
Bisat油田為OQEP的核心資產之一,其擴增計畫旨在提升產能並延長油田經濟開採壽命,呼應阿曼「Vision 2040」國家多元化戰略中對化石燃料產值最大化的迫切需求。儘管合約具體金額未對外揭露,但依據SLB近年在中東同類型擴建案的市場行情推估,此案價值極可能落在數億美元級距。
此次中標也意味著SLB在面對貝克休斯(Baker Hughes)、威德福(Weatherford)等競爭對手時,於阿曼市場取得關鍵的客戶黏著度。阿曼雖非OPEC最大產油國,但其戰略地理位置與相對穩定的政治環境,使其成為跨國油氣服務商在中東的兵家必爭之地。
此事件本質為商業採購與工程服務競標,並無傳統意義上的地緣軍事衝突,但若深入剖析,背後仍存有微妙的產業競爭與地緣經濟角力。
首先,從油氣服務供應鏈的寡占結構來看,全球油田服務市場長期由SLB、貝克休斯、哈利伯頓(Halliburton)三巨頭主導,合稱為「油服三雄」。SLB此次奪標,等於在阿曼市場對貝克休斯與威德福發動精準的領土保衛戰。在油氣產業整併潮後,三巨頭的競爭已從過去的「技術軍備競賽」轉向「區域客戶深耕」,誰能掌握中東國家石油公司(NOC)的長期合約,誰就能在能源轉型的不確定性中確保營收基本盤。
其次,從阿曼國家的能源戰略佈局來看,OQEP此次推動Bisat-B擴增,實則是阿曼在「碳中和壓力」與「短期財政需求」之間的拉鋸。阿曼計畫2040年達到碳中和,但石油與天然氣目前仍佔其GDP超過30%、出口總額超過60%,因此在新能源尚未規模化前,阿曼必須最大化既有油田的產出效率,Bisat-B擴增正是這種「延壽戰略」(asset life extension)的具體實踐。
第三,從美中能源裝備博弈的隱性層面觀察,SLB雖為美國企業,其在中東的服務已高度在地化,但近年中國油服企業(如中油科信、華油能源)正積極搶進中東市場。阿曼作為美國在中東的傳統盟友,選擇SLB而非中國或俄羅斯業者,背後有地緣信任與技術成熟度的綜合考量。這象徵阿曼在油氣上游服務領域,仍傾向與西方供應商維持深度合作。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對比2014年油價崩盤後中東國家大幅縮減資本支出(capex)、2020年疫情期間油服業裁員潮,以及近年因能源安全意識抬頭而重啟的產能投資潮,本次SLB合約可被視為「中東上游資本支出週期重啟」的代表性訊號。
基於此脈絡,未來12至24個月可預期三種情境演進:
面對油服產業的典範轉移與能源轉型雙重變局,建議採取以下分層行動策略:
01 起因觸發:OQEP為最大化油田經濟壽命,啟動Bisat-B第二期擴增工程招標
02 一階傳導:SLB擊敗貝克休斯與威德福等競爭對手,取得工程服務合約
03 二階擴散:阿曼上游資本支出重啟帶動中東整體油服需求,連帶推升區域鋼材、特殊化學品與鑽井設備供應鏈
04 宏觀終局:OPEC+藉阿曼增產強化全球油市調控力;SLB若成功將該案轉型為「數位油田」示範場,將重新定義油服業估值邏輯
因果網路圖譜 1 節點
可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。