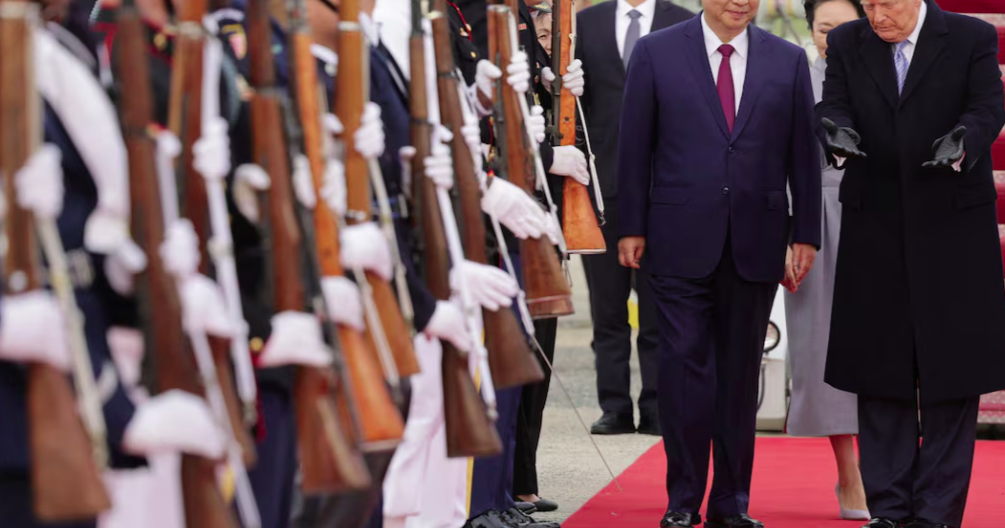
美國對中貿易休戰框架迎來關鍵性延長,雙方在川普政府重返執政後的高壓關稅循環中,達成階段性的策略性停火。這項休戰並非單純的關稅削減,而是包裹在更大地緣議價框架內的權力平衡術,川普以國家元首規格迎接中國國家主席習近平,象徵性地為這場延燒多年的經貿戰按下暫停鍵。
回顧背景,自2018年川普首次啟動貿易戰以來,美國對中平均關稅一度攀升至歷史新高,雙方在半導體、稀土、綠能科技與農業進口等領域反覆拉鋸。此次延長的休戰協議,本質上是雙方在經濟壓力與選舉政治考量下的妥協產物,華府試圖透過暫時緩和關稅壓力,為國內通膨降溫與企業成本紓困爭取時間。
北京方面則利用這段喘息期,加速推動供應鏈去美化與內需循環戰略。雙方在『鬥而不破』的基調下,暫時擱置了最尖銳的科技脫鉤議題,但結構性的霸權競爭並未因此消解,這場看似握手言歡的場景,背後實則是兩大強權在實力消長關鍵期的精密計算。
美中貿易休戰的延長,絕非和平的降臨,而是一場更精密的戰略博弈的開始。 這場表面上的貿易摩擦,實質上是兩大強權在科技霸權、供應鏈控制權與貨幣體系主導權上的全面對抗,以下從三個面向深度剖析背後的核心矛盾:
1. 美方戰略佈局:選舉經濟學與脫鉤節奏的精密調控
川普2.0政府面臨的核心矛盾是:一方面必須兌現對中強硬的選舉承諾,另一方面又不得不正視高通膨與企業成本壓力的政治後果。延長貿易休戰實為「以時間換空間」的策略,讓華府在半導體出口管制、資本市場審查(如TikTok與DeepSeek等爭議案件)上保留更大的操作槓桿。華府內部對中強硬派與務實派的拉鋸,從未因一紙休戰協議而止息。
2. 中方戰略佈局:供應鏈韌性與稀土武器化的雙軌推進
北京在這段休戰期內加速推進兩大核心戰略:第一,稀土與關鍵金屬的出口管制常態化,已成為中方反制美國科技封鎖的最有力籌碼;第二,「內循環」經濟戰略的深化,從新能源車、太陽能板到AI晶片,中國正試圖建立一個不依賴西方技術也能自給自足的產業生態系。這場休戰對北京而言,是鞏固戰略縱深的黃金窗口。
3. 全球外溢效應:第三方國家的選邊困境與多邊體系裂解
最深刻的利益角力發生在兩強之外的廣大「中間地帶」。歐盟、韓國、日本與東南亞國家正面臨選邊壓力,被迫在美國的安全保護傘與中國的市場磁吸力之間做出痛苦的取捨。WTO多邊貿易體系的實質瓦解、供應鏈的「中國加一」(China+1)策略盛行、以及美元與人民幣在國際結算中的此消彼長,皆是這場大博弈下的結構性副產品。
這場衝突沒有真正的贏家,只有在不同時間維度上搶佔相對優勢的博弈方。 休戰的本質,是雙方為了下一輪更激烈的對決而進行的戰力整備期。
國際制裁與出口管制警報
🟡 監管審查 (MONITORED)資料來源:OpenSanctions / US Congressional Mandate
⚠️ 合規與地緣風險要點: 受美國國會通過之強制剝離或禁用聯邦法案約束,涉及演算法所有權、跨國伺服器數據流向與國家安全審查。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
殷鑑不遠:1990年代的日美貿易摩擦,最終以日本「失落三十年」的結構性衰退收場;而當前美中博弈的規模與深度,遠超昔日的日美框架。這場貿易休戰的延長,實質上是兩強在各自內部矛盾壓力下的策略性讓步,而非結構性矛盾的化解。基於此,以下提出三種未來情境的可能演進路徑:
無論何種情境,企業與投資人最關鍵的戰略原則是:不要押注單一結局,而是建立能在任何情境下存活的「反脆弱」體系。
面對美中博弈進入新常態,各方利害關係人必須即刻調整戰略思維,從「單一情境押注」轉向「多情境動態佈局」:
01 起因觸發:川普以元首規格迎接習近平,雙方達成策略性關稅休戰延長共識
02 一階傳導:科技硬體、消費電子、新能源車等高度依賴中國供應鏈的產業,迎來短期成本紓緩
03 二階擴散:美中雙方在稀土管制、半導體禁令等核心議題上持續角力,第三方國家被迫選邊
04 三階擴散:歐盟、日韓啟動自身的「經濟安全」戰略,加速供應鏈去風險化與產業補貼政策
05 宏觀終局:全球貿易體系正式分裂為兩套標準與結算網路,企業被迫在雙軌體系間承擔巨額合規成本,最終削弱全球總體經濟成長動能
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章
美中AI霸主之爭:前國防部主管籲轉向去中心化終端智慧
美中貿易休戰延長暫緩科技脫鉤議題,但雙方結構性霸權競爭未消,中國以開源模型傾銷與規模化低成本策略(如比亞迪超越特斯拉的模式)構成長期威脅,迫使美國尋求技術棧差異化以維持先發優勢
共和黨期中造勢豪撒五千美元支票:民粹財政豪賭與歷史魔咒的終極碰撞
川習會貿易戰暫緩並未消除結構性霸權競爭壓力,美國對中平均關稅36%仍壓制企業成本與農民出口收入,使川普政府面臨財政與選舉雙重壓力,被迫以普發支票民粹政策對沖期中選舉魔咒
美100%關稅大棒壓境 印度能源命脈面臨斷裂
美方以二級制裁與懲罰性關稅綁定能源進口國,此一霸權工具的常態化將進一步刺激加拿大亞伯達等中等能源供應國思考供應鏈多元化與主權對沖,加速全球能源板塊的重組與去美元結算傾向。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。