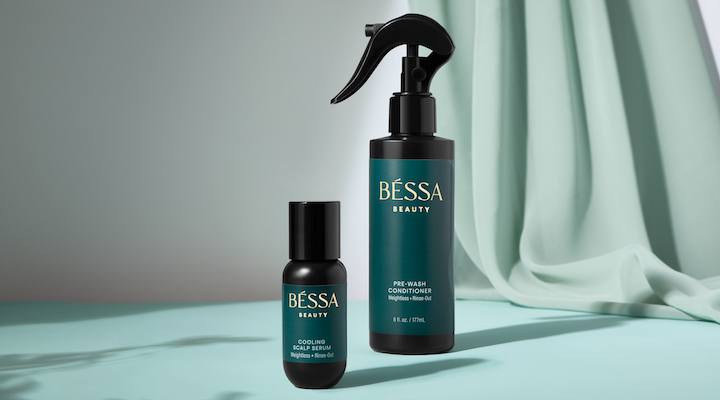
擁有逾二十年業界經驗的髮型師兼認證毛髮學家 Vanessa Ocando,於 2025 年 3 月正式推出個人品牌 Béssa Beauty,主打以生物相容性(biocompatible)的胜肽胜學與植物萃取成分,重新定義頭皮護理市場。品牌初期推出三款明星 SKU:涼感頭皮精華液(38 美元)、洗前護髮素(36 美元)以及包含前兩者的雙入組(74 美元),其中核心成分包含薑根萃取以及臨床級「銅胜肽複合物」(結合銅三胜肽與六胜肽),訴求在不增加頭髮重量、不殘留、不刺激的前提下,修護頭皮屏障與毛囊活力。
根據市場研究機構 Mordor Intelligence 的數據,北美掉髮治療市場在 2025 年的規模已達 11 億美元,預估將在 2031 年成長至 16 億美元,2026 年至 2031 年的年複合成長率(CAGR)為 7.2%,反映後疫情時代消費者對於「預防性保養」與「整體頭皮生態」的重視顯著提升。Béssa Beauty 同步於官方網站推出 10 分鐘免費諮詢服務,並在 Instagram、TikTok 等社群平台建立成分透明化的知識內容,試圖在 Ulta Beauty 等大型美妝通路面建立差異化定位,最終目標是成為下一個 Oribe 等級的全球頂級專業美髮品牌。
本事件本質屬於消費品產業的專業人士創業與技術典範轉移,並非典型的地緣政治或資本壟斷角力,因此本文不強行套用政商陰謀論,而將深入剖析「專業美髮師品牌化」、「臨床級胜肽胜學民用化」以及「頭皮護理」這三大結構性趨勢的歷史脈絡與產業演進。
第一,從「造型」到「養護」的典範轉移。過去數十年,美髮產業的核心戰場圍繞在造型品、染劑與吹整工具,消費者的關注點在於「視覺上的蓬鬆與光澤」。然而,隨著空汙、壓力與飲食西化導致掉髮人口年輕化,加上社群媒體放大外貌焦慮,越來越多消費者開始意識到:「頭皮是皮膚的延伸,毛囊健康才是髮量的根本」。這股典範轉移,讓頭皮精華液、養髮慕斯等「類保養品」從沙龍專業線(Professional Channel)走進居家消費市場。
第二,「胜肽胜學」(Peptide Science)從醫美走向日常洗護。銅胜肽(Copper Tripeptide)早在 1973 年就被科學家 Loren Pickart 發現能促進傷口癒成與膠原蛋白增生,長期是高端醫美保養品的核心成分。Béssa Beauty 將其與六胜肽(Hexapeptide,常用於抗皺)結合,試圖打造「抗老級」的頭皮護理體驗。這種將臨床胜肽胜學下放到平價消費品的做法,呼應了近年「醫美平權化」、「居家醫美」(Homecare Aesthetic)的全球浪潮。
第三,專業人士(Hairstylist)的品牌創業潮。從 Oribe Canales 到現今的 Vanessa Ocando,越來越多頂尖沙龍髮型師不再滿足於「替別人賣品牌」,而是運用自身對消費者痛點的深度理解,結合自身研發能量創立品牌。這背後的結構性原因是:實體沙龍受到電商衝擊,髮型師的服務價值被嚴重低估,唯有透過自創品牌建立「專業權威溢價」,才能在紅海市場中突圍。
第四,傳統髮品大廠的隱憂。面對這種「專業人士 x 胜肽胜學 x 社群教育」的新型態品牌,傳統大型美妝集團(如萊雅、雅詩蘭黛、寶僑)的護髮產品線若無法加速創新,可能會在「臨床級成分」與「專家信任」兩個維度上被新創品牌精準打穿。
國際制裁與出口管制警報
🟡 監管審查 (MONITORED)資料來源:OpenSanctions / US Congressional Mandate
⚠️ 合規與地緣風險要點: 受美國國會通過之強制剝離或禁用聯邦法案約束,涉及演算法所有權、跨國伺服器數據流向與國家安全審查。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照過去十年美妝產業的典範轉移案例,我們可以預測 Béssa Beauty 與其所代表的「專業級頭皮護理」新創品牌,將在未來三到五年內走向以下三種可能的情境:
01 起因觸發:專業髮型師 Vanessa Ocando 結合毛髮學專業與胜肽胜學研發創立 Béssa Beauty
02 一階傳導:北美頭皮護理新創品牌加速興起,胜肽胜學成分需求激增
03 二階擴散:傳統美妝大廠(萊雅、雅詩蘭黛、寶僑)面臨專業品牌挑戰,啟動併購或內部創新
04 宏觀終局:美髮產業從「造型導向」全面轉型為「養護導向」,胜肽胜學成為繼玻尿酸後下一個消費級生技明星成分
因果網路圖譜 3 節點
可拖曳節點 · 點兩下開啟文章