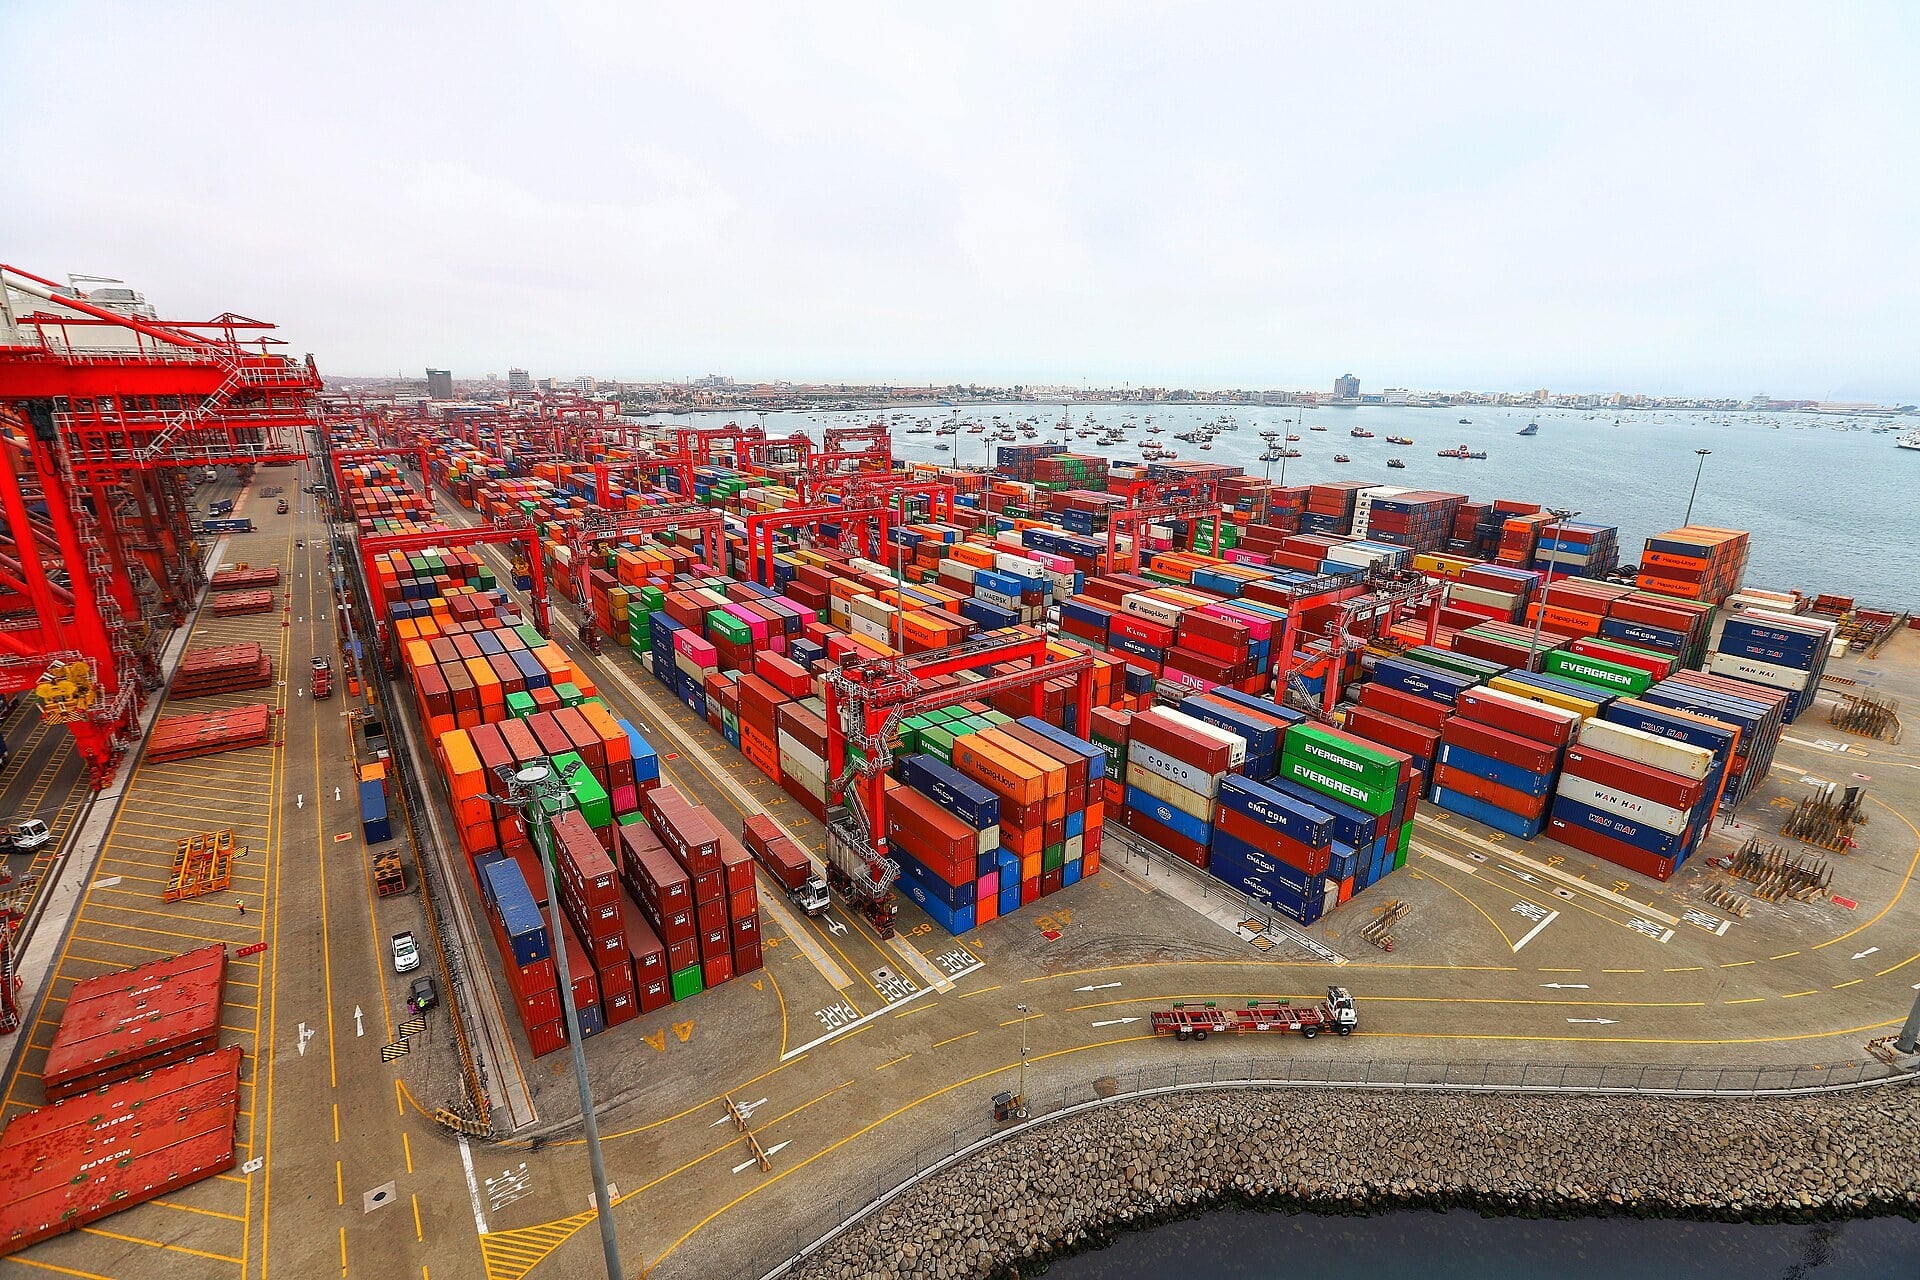
祕魯在2025年締造了該國史上最高出口紀錄,全年出口總額達到901億至905億美元,較前一年成長約20.5%至21%,不僅一舉超越阿根廷,更穩居拉丁美洲第四大出口國地位,僅次於墨西哥、巴西與智利。祕魯單獨一國即佔安地斯共同體(Peru、Colombia、Ecuador、Bolivia)總出口額1,875億美元的48.3%,幾乎「以一敵三」主導整個南美洲北部貿易板塊。
根據祕魯央行(BCRP)於2026年8月31日公布的數據,該國已連續24個季度維持貿易順差,年度化順差規模達449億美元,相當於GDP的12%,創下該國紀錄新高,也是區域內唯一擁有經常帳順差的主要經濟體。在產品結構上,傳統礦業出口貢獻666億美元,其中銅、金、銀報價同步走強是主要推手;非傳統出口則貢獻235億美元,成長14.5%,藍莓、葡萄、酪梨、蘆筍、可可等農產品已將祕魯推向美、歐、中三地全年度供應商的角色。
祕魯目前出口超過4,100項產品至168個國家,全國有8,850家出口企業支撐約440萬個就業機會,總體呈現「礦業為根基、農業為延伸、多元化為目標」的三層結構。總統府與總理Denisse Miralles已設定2026年1,000億美元的中期目標,並推出至2040年突破1,210億美元的長期外貿政策路線圖。
這份亮麗成績單的背後,其實隱藏著價格紅利掩蓋結構脆弱性的深層矛盾。表面上看,祕魯出口暴增逾兩成,但其中很大一部分來自國際銅價、金價、銀價創新高所帶來的「帳面膨脹」,而非實質產能擴張。出口商協會ADEX已明確警告,若剔除價格因素,祕魯出口的真實量能增長相當有限,這意味著商品價格一旦反轉,順差紀錄可能瞬間蒸發。這正是「資源詛咒」在拉丁美洲長期重演的典型劇本。
從政治經濟利益博弈來看,主要矛盾可分為三層:
最大受益者無疑是跨國礦業巨擘(如嘉能可、必和必拓、Freeport-McMoRan)與大型農產出口集團,他們既享有價格上漲紅利,又掌握供應鏈整合優勢;而小農與勞工階層則暴露在匯率波動與氣候衝擊的第一線。這場繁榮的「贏者圈」與「受害者圈」之間的鴻溝,正在成為祕魯社會未來三年最敏感的張力源。
回顧歷史,祕魯曾在2010年代靠銅價超級週期衝上出口高峰,但2014年商品崩盤後陷入長期低迷。如今的紀錄能否持續?必須從「價格週期」、「政策執行」、「氣候風險」三個軸線進行壓力測試。以下為未來12至36個月的三種情境推演:
綜合判斷,基準情境最可能成真,但極端風險情境的尾部風險不可忽視,特別是氣候與關稅的雙重黑天鵝。投資人與政策制定者應為「基準+對沖」的混合情境做好準備。
面對祕魯這場出口盛世與其暗藏的結構脆弱性,相關利害關係人應採取以下分層策略:
01 起因觸發:銅金銀國際報價創歷史新高,加上農產品價格週期性上揚,推升祕魯出口總值
02 一階傳導:祕魯礦業巨擘、農產集團與出口商協會ADEX會員企業營收暴漲,礦業特許權價值重估
03 二階擴散:跨國礦業巨頭(嘉能可、必和必拓)與全球農產貿易商(Driscoll's、Mission Produce)獲取超額利潤,拉美匯市重新洗牌
04 三階擴散:鄰國哥倫比亞、厄瓜多面臨出口競爭壓力,可能引發安地斯共同體內部貿易摩擦與貨幣貶值潮
05 宏觀終局:祕魯「雙順差」地位鞜固其拉美第四大經濟體地位,可能促使IMF調整對拉美增長預期,並為全球礦業供應鏈重塑定錨點
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
31.6兆美元AI基建超級週期:重塑全球資本版圖的終局之戰
AI資料中心超級週期帶動全球銅需求結構性攀升,推升銅價走強,祕魯作為全球主要銅礦供應國受惠,傳統礦業出口達666億美元(銅、金、銀報價同步上漲為主因),構成全年出口破900億美元的關鍵根基
柴油破6美元衝擊鏈:荷莫茲海峽危機如何引爆全美通膨海嘯
荷莫茲海峽危機推升柴油與全球能源成本,支撐銅、金等工業金屬避險需求與報價同步走強,成為祕魯礦業出口創666億美元新高的關鍵價格推手
全球債市風暴逼近臨界點:美國債務帝國裂縫與利率結構性重估
全球債市殖利率攀升與美元資產拋售潮,推升新興市場美元融資成本,間接強化祕魯等擁有巨額貿易順差國家的資產吸引力與匯率韌性,鞏固其經常帳順差紅利
阿聯酋非石油貿易破5,170億美元:海灣樞紐躍升的戰略縱深
阿聯酋與祕魯同屬「後資源依賴」轉型典範,雙雙以非石油/非傳統出口多元化重塑全球南方貿易版圖,形成新興市場樞紐競爭與互補的戰略軸線