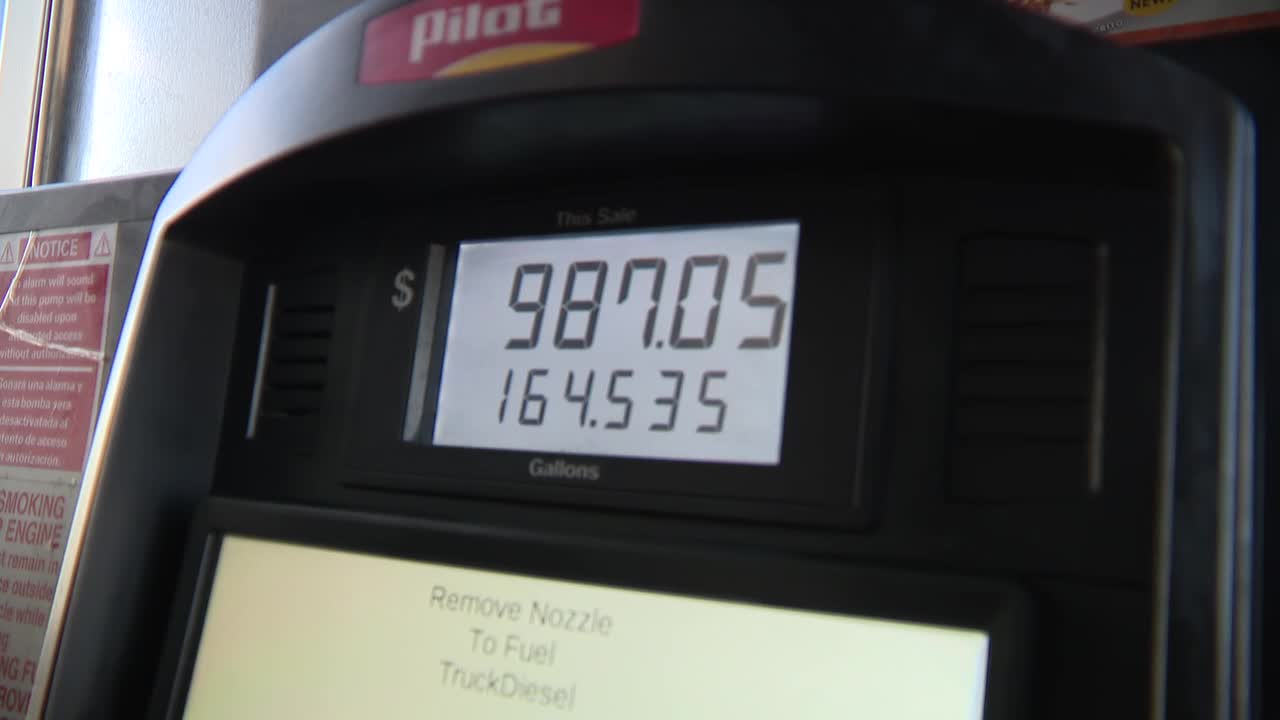
達拉斯I-20公路沿線卡車休息站於勞動節當日的柴油零售價逼近每加侖6美元大關,意味著長途卡車單次加油成本直逼千美元級距。過去七至八個月內,美國柴油批發與零售價格累計飆漲約六成,與此同時,貨運市場的實際運價卻反向呈現疲軟態勢,駕駛端的毛利空間遭雙重擠壓。
事件根源可追溯至中東地緣衝突升溫:美國與伊朗之間的軍事對峙,以及全球能源運輸命脈——荷莫茲海峽(Strait of Hormuz)的通行受阻,直接推升國際原油期貨報價,並透過煉油利潤傳導至柴油終端市場。SMU Cox商學院退休教授Bud Weinstein明確示警,柴油不僅驅動公路運輸,更支撐鐵路貨運、航空後勤與農業機械化收割體系,能源通膨效應已開始反映在消費者物價指數(CPI)之中,未來數月恐將持續擴大。
白宮雖已與石油巨頭高層會晤,試圖施壓業界擴增產能,但美國本土煉油廠平均稼動率已逼近97%的物理極限,加上社區鄰避效應(Not In My Back Yard, NIMBY)使新煉油設施的許可與建置曠日廢時,短期內幾乎不可能緩解價格壓力。
本事件本質為地緣衝突外溢至民生經濟的典型案例,並非單純的市場供需波動,而是軍事對峙、煉油結構瓶頸與終端分配不公三者交織的系統性危機,其中存在多層次的利益博弈與權力矛盾。
第一層:地緣軍事與能源安全的戰略拉扯。 荷莫茲海峽每日承載全球約20%的石油運量,伊朗對該水道的實質或威脅性封鎖,直接掐住亞洲與歐美能源供應鏈的咽喉。美國政府雖可藉軍事存在反制,但任何升級行動都將進一步推升風險溢價,使油價進入「戰爭溢酬」鎖定狀態。
第二層:煉油產能的結構性壟斷與社區抗爭。 美國煉油業高度集中,前十大煉油商控制絕對多數產能,稼動率達97%意味著任何產能擴張都必須從零開始。然而,環保法規、社區健康疑慮與鄰避運動(NIMBY)使新設煉油廠的環評流程動輒耗時十年以上。這構成一個結構性死結:在地緣危機需要彈性產能時,產能天花板早已鑿死。
第三層:駕駛端與托運人之間的分配衝突。 卡車司機Mustafa Moxiesen與Aysha Floyd的困境揭示了一個被忽略的分配正義問題——燃油成本上漲幾乎完全由個體戶司機吸收,而大型托運人與第三方物流平台透過長期合約鎖定低運價,將通膨壓力精準轉嫁給最缺乏議價能力的底層從業者。這是一場沒有工會保護傘的階級成本轉嫁遊戲。
第四層:行政干預與市場規律的時差矛盾。 川普總統要求石油企業增產的行政喊話,本質上是試圖用政治權威壓制市場週期。但煉油產業屬於重資本、長週期的基礎工業,產能決策從來不是白宮一通電話可以逆轉的,這凸顯了總統權力邊界與能源現實之間的巨大落差。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
回顧歷史,1979年伊朗伊斯蘭革命與1980年兩伊戰爭曾導致國際油價在18個月內飆漲300%,而2022年俄烏戰爭也曾讓美國柴油價在六個月內突破每加侖5.5美元。本次事件的特殊性在於地緣風險與結構性產能瓶頸同時疊加,使價格回落路徑更為漫長。基於此,預測三種未來情境:
面對柴油價格飆漲所引發的系統性風險,各利害關係人應採取分層級的應對策略:
01 起因觸發:美伊軍事對峙升溫,荷莫茲海峽通行風險溢價飆升
02 一階傳導:國際原油期貨上漲,美國煉油廠裂解價差擴大,柴油批發價同步攀升
03 二階擴散:柴油零售價逼近每加侖6美元,卡車運輸成本暴增,個體戶司機毛利遭雙重擠壓
04 三階連鎖:物流成本轉嫁至食品、零售與農業商品,終端消費品價格全面上揚
05 宏觀終局:CPI能源分項年增率突破4%,聯準會降息路徑受阻,全球資產面臨重新定價
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
油價逼百美元:歐股膠著背後的升息幽靈與多空拉鋸
荷莫茲海峽危機推升國際油價,與布蘭特原油逼近百美元大關形成同一能源通膨主因,直接衝擊歐股與歐洲公債殖利率走升
印度財政赤字收斂至26.8%:RBI超額股利撐腰下的財政紀律與油價暗礁
西亞地緣危機推升原油與肥料價格,使印度補貼支出攀升、財政赤字下半年面臨逆風,與荷莫茲海峽危機引爆全美柴油通膨的傳導邏輯相同,均屬地緣衝突➔能源價格➔財政與物價壓力的同一主線外溢效應
祕魯出口破900億美元:安地斯霸權與拉美新軸心崛起
荷莫茲海峽危機推升柴油與全球能源成本,支撐銅、金等工業金屬避險需求與報價同步走強,成為祕魯礦業出口創666億美元新高的關鍵價格推手
印度八月貿易逆差收窄至268億美元:出口創四年最強動能,背後暗藏能源與電子雙重依賴
荷莫茲海峽危機推升國際油價,與印度8月原油進口累計飆增22%形成跨域共振,凸顯新興市場對中東能源供應的高度脆弱性與輸入性通膨壓力
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。