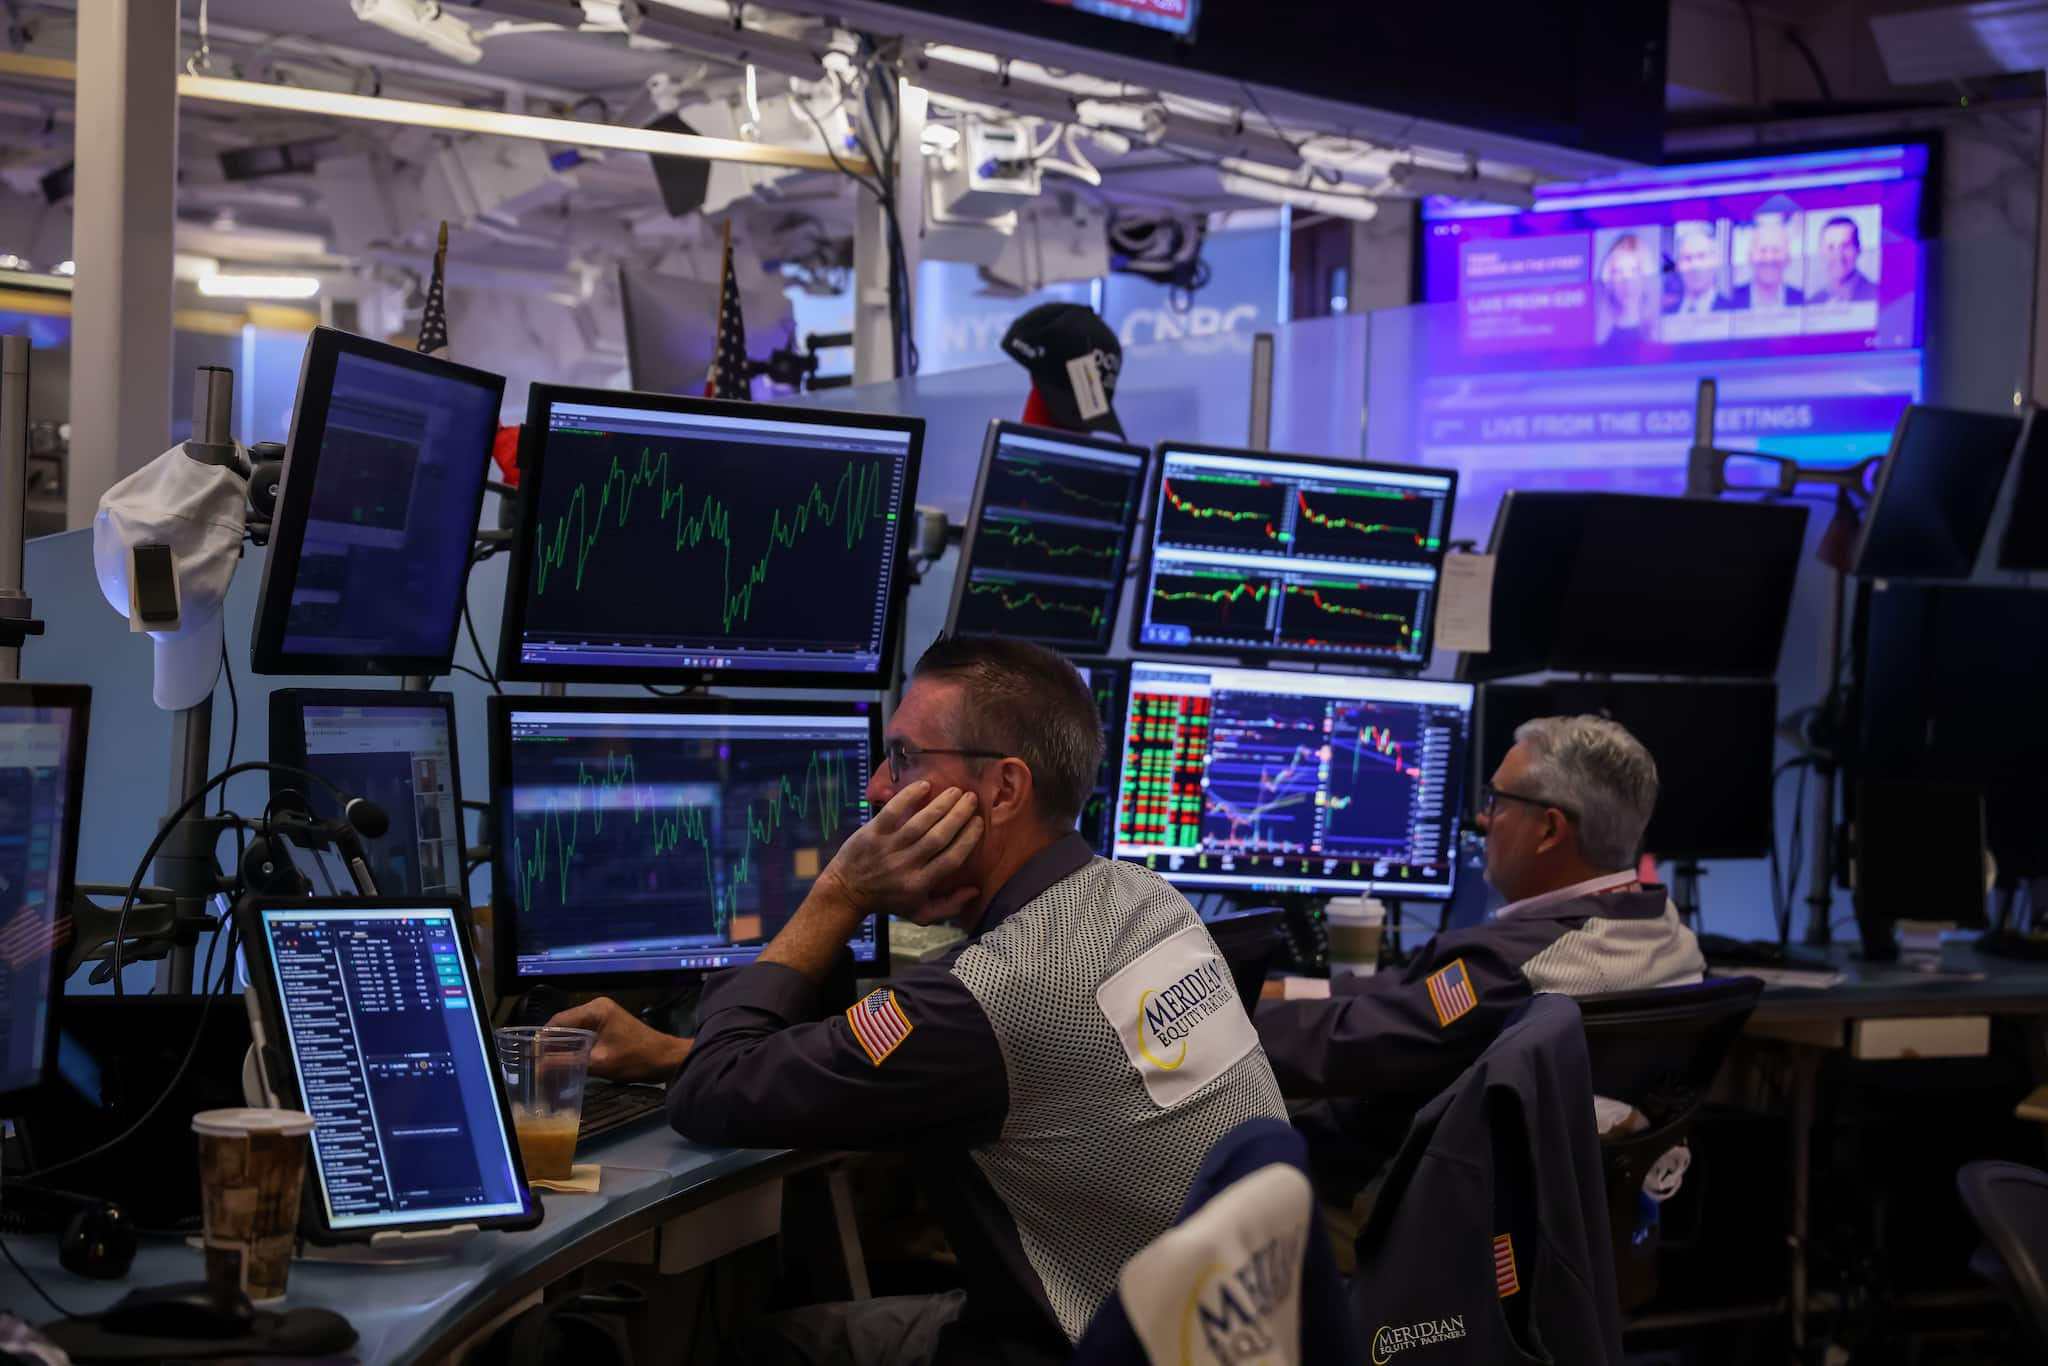
美股週三出現技術性反彈,S&P 500 指數盤中上漲 0.5%,結束連續三個交易日的跌勢,那斯達克 100 指數則幾近持平。此次反彈的核心驅動力來自國際油價中止先前漲勢並跌破每桶 90 美元大關,緩解了市場對通膨捲土重來的焦慮,使交易員得以重新評估聯準會未來升息路徑的可能性。
個股層面出現劇烈分化,戴爾科技(Dell Technologies)受惠於 AI 伺服器需求暴增,將年度銷售預測大幅上修 250 億美元,股價單日飆漲 7.8%;反觀 Credo Technology 雖交出優於預期的第二季財測,仍重挫 18%,顯示今年累計已飆漲 44% 的強勢股對「驚喜不足」的容忍度極低。
更值得關注的是,S&P 500 已連續 24 個交易日未出現單日跌幅超過 1% 的情況,上一次出現如此長時間的「平靜期」要追溯至 5 月中旬,當時正逢通膨降溫與經濟強韌的雙重利多交織,目前指數距歷史高點僅約 2.1%,市場情緒指數 VIX 維持在 15 左右的低檔水位,這種異常的平靜本身,往往正是變盤前夜的最後假象。
表面上的美股回升,實則掩蓋了三大深層矛盾,這場多空博弈的激烈程度遠超帳面數字所能呈現。
第一、能源地緣政治與通膨幽靈的雙重絞殺:美國與伊朗在荷莫茲海峽的控制權爭奪戰持續升溫,原油價格前一交易日出現急漲,雖然週三回落至 90 美元下方,但這僅是「暫停」而非「緩解」。雪佛龍(Chevron)宣佈將透過合資企業於未來五年投入 70 億美元,將委內瑞拉原油產能翻倍,這是美國政府主導重振委國石油業以對沖中東風險的最大規模承諾。此舉揭示華府已將委內瑞拉視為戰略備援油源,意圖透過 OPEC 以外的產能調控來削弱中東地緣風險對全球油市的衝擊,但此政策工具具有高度政治不確定性。
第二、AI 資本支出的狂熱與現實檢驗的拉鋸戰:戴爾上修 250 億美元年銷售預測,證實 AI 基礎建設需求仍處於超級週期初期,但 Credo 與 MongoDB 的暴跌則敲響警鐘——市場已從「凡是沾 AI 就漲」的盲目階段,進入「只有實際營收能兌現 AI 題材」的嚴格篩選期。GitLab 上修全年財測後大漲 13%,與 MongoDB 的 12% 跌幅形成鮮明對比,揭示投資人正以毛利率結構、客戶集中度與商業模式可持續性,作為 AI 題材股的全新評價錨點。
第三、就業數據的「恰到好處」與聯準會政策困境:ADP 報告顯示 8 月企業新增就業為今年以來最慢增速,第五三商業銀行首席經濟學家 Bill Adams 直言「這份數據凸顯了週五政府就業報告的下行風險」。就業降溫雖降低薪資通膨壓力,但若降溫速度過快,恐反觸發經濟衰退恐慌。聯準會正面臨「通膨未死 vs. 經濟轉冷」的兩難夾擊,這種不確定性正是當前美股既不願大跌、也無力大漲的根本結構性原因。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照 2024 年 5 月那波「24 日平靜期」後隨即迎來聯準會政策轉向的歷史經驗,當前美股所處的戰略節點具有極高的鏡像參考價值。當時 S&P 500 在平靜期結束後,因通膨數據優於預期而短暫回調,隨後在 7 月正式啟動降息循環而展開新一輪漲勢。當前情境既有相似之處,亦有顯著差異——AI 資本支出的強度與地緣政治的碎片化程度,均為 2024 年所未見。
跨事件因果網路圖譜 6 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
貝爾書揭示美經濟溫和擴張:通膨頑強夾擊聯準會九月降息難題
聯準會貝爾書揭露通膨頑強、就業與房市訊號分歧,為9月利率會議前的政策路徑提供關鍵基本面背景,直接驅動目標文章所述交易員重新評估升息機率與美股平靜期的脆弱性
美股債齊揚、日圓急升:聯準會表態前夜的全球資金大挪移
同屬聯準會表態前夜的全球資金大挪移主線:美股期指走揚、公債殖利率回落至4.28%、日圓急升突破152,與目標文章所述油價跌破90美元、技術性反彈共同構成「股債齊揚、避險與風險同步」的反常訊號,凸顯大型機構雙向鎖定長債高點的操作邏輯
韓股震盪收紅:華爾街降息預期緩解伊朗戰火焦慮
韓股KOSPI震盪收紅直接受惠於華爾街前一交易日反彈所緩解的聯準會恐慌情緒,與目標文章共享「華爾街強彈➔降息預期回溫➔蓋過地緣避險壓力」的同一全球傳導鏈,並透過三星、SK海力士等權值股逢低承接驗證出口導向型經濟對美元融資成本的敏感性
TechnipFMC訂單三洲齊發,背後藏著停滯的積壓警訊
油價跌破90美元大關緩解通膨焦慮,使聯準會升息路徑不確定性升高,後續可能進一步壓抑深海長週期投資的FIDs節奏,與TechnipFMC積壓訂單停滯警訊形成同一條油價利率傳導鏈上的同向訊號。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。