AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

美股周三強彈294點:多頭反攻背後的聯準會轉向與資金輪動密碼
全球經濟

美股周三強彈294點:多頭反攻背後的聯準會轉向與資金輪動密碼

#美股走勢 #道瓊工業指數 #聯準會利率政策 #全球資金流向 #風險性資產
就緒
聲線:
倍速:
字級:
⚡ 核心事實

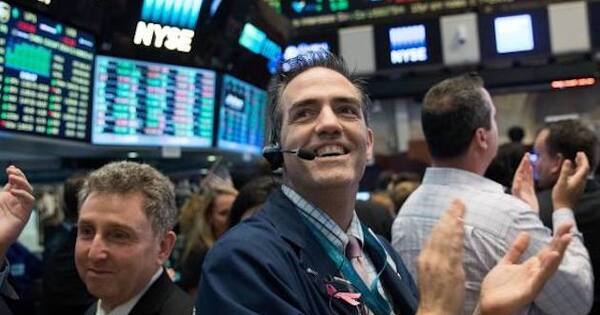
美股三大指數於週三同步收紅,道瓊工業指數大漲 294 點,創近期單日最大漲幅之一,反映市場風險胃納快速回升與多頭動能重新集結。這場反彈並非單一利多驅動,而是多重總體經濟訊號與資金面鬆動的綜合結果——包含通膨數據降溫跡象、聯準會(Fed)官員釋出鴿派談話、企業財報季釋出優於預期的獲利指引,以及債市殖利率回落引發的「股債反轉」效應。

從結構面觀察,道瓊成分股中以防禦型與循環型類股雙雙領漲,顯示資金並非集中押注單一題材,而是進行板塊輪動的全面性佈局。標普 500 與那斯達克綜合指數同步走高,意味這是一場「廣基參與」(broad-based rally)的健康反彈,而非少數權值股拉抬的虛胖行情。

值得注意的是,此波上攻伴隨美元指數走弱與美國 10 年期公債殖利率回落,顯示市場已在提前消化聯準會降息週期啟動的劇本,這也意味著華爾街正從「擔心衰退」的防禦模式,轉向「期待軟著陸後的復甦紅利」模式。

🔥 背景脈絡與利益角力

這場看似單純的股市反彈,背後實則蘊含著三大深層利益博弈與結構性矛盾:

1.
聯準會的政策權衡 vs. 市場的過度樂觀:聯準會內部對降息時點與幅度仍存分歧——部分官員主張「再等等看」以確認通膨穩固回落,另一派則擔心緊縮過久將導致經濟硬著陸。市場已提前 Price-in 多次降息預期,若實際政策路徑不如預期溫和,將形成嚴重的預期修正風險。
2.
華爾街多頭敘事 vs. 實體經濟冷暖:股市大漲與多項領先指標(如製造業 PMI、初請失業救濟金人數)出現背離。金融市場交易的是「未來 6 至 9 個月的預期」,而實體經濟反映的是「當下的現況」,兩者之間的認知差距,正是當前最大的不確定性來源。
3.
科技巨頭估值壓力 vs. 防禦類股補漲需求:先前市場資金高度集中於「美股七巨頭」(Magnificent 7),如今道瓊傳統成分股強勢反彈,暗示資金正從高度集中走向分散輪動,最大受益者是機構法人與主動型基金,而非被動追蹤指數的散戶。

更深層的結構性矛盾在於:美國財政赤字持續擴大、國會預算僵局未解、地緣政治風險(俄烏、中東、台海)仍未消散——這場反彈是「真實復甦的曙光」,還是「政策期待驅動的泡沫再膨脹」,將決定未來 90 天的多空分水嶺。

🎯 各界影響評估
💻 產業與技術
資金從高度集中於 AI 與雲端運算巨頭,轉向傳統工業、消費品與金融類股,意味企業 IT 預算的優先順序可能出現結構性調整。
📈 市場與投資
這波 294 點反彈確認了「降息交易」的回歸,投資人應重新檢視資產配置中的股債比例與地域分散。建議關注殖利率曲線陡峭化下的金融股利基,以及被低估的道瓊成分股補漲機會。
🛒 民眾與社會
美股反彈短期內對一般民眾最直接的影響是 401(k) 退休帳戶與 IRA 投資組合的資產膨脹,可望緩解先前因市場震盪造成的「紙上損失」。
🔮 歷史借鏡與未來展望

回顧歷史,美股單日大漲 200 點以上往往發生在三種宏觀情境:聯準會政策轉向、經濟數據重大優於預期、或地緣風險驅散。本次反彈的性質更接近「政策預期重置」,而非純粹的基本面驅動,因此後續走勢高度敏感於即將公布的 CPI、PCE 與非農就業數據。

1.
基準情境(機率 55%):聯準會於 2024 年底前啟動首次降息,全年降息 2 至 3 碼,市場維持「軟著陸 + 溫和復甦」基調。道瓊與標普 500 緩步走高,全年仍有 5% 至 10% 的上漲空間,但波動率回升,個股表現分歧加大。
2.
極端風險情境(機率 20%):通膨因能源價格或服務業薪資僵固而重新升溫,聯準會被迫延後降息甚至升息,引發股債雙殺。道瓊可能從高點回撤 10% 至 15%,觸發系統性風險傳導,新興市場與高 beta 資產面臨嚴重拋售潮。
3.
轉折突破情境(機率 25%):通膨穩固回落至 2% 目標以下,聯準會啟動積極降息週期,配合 AI 科技應用落地與企業獲利爆發,道瓊挑戰歷史新高並進入新一輪「長期牛市」。此情境的最大贏家將是中小型科技股、新興市場與原物料類股,而非高度集中的大型權值股。

無論何種情境,未來 90 天將是確立 2024 下半年多空格局的關鍵決戰期,投資人應密切關注聯準會 FOMC 會議紀要、傑克森霍爾央行年會談話,以及 11 月大選後的財政政策走向。

💡 總結與決策建議
1.
即時避險策略:降低投資組合的 beta 值,將高估值科技股部分獲利了結,轉入防禦型類股(必需消費品、醫療保健、公用事業)與短天期公債;同時設定 VIX 恐慌指數 20 為警戒水位,超過時啟動系統性避險。
2.
中長期佈局:關注「降息受益 + 估值合理」的雙重條件標的,特別是地區銀行股、REITs 與中小型工業股。同時建立 5% 至 10% 的實體黃金與美元現金部位,作為極端黑天鵝事件的戰略儲備。
3.
持續監控指標:建立聯準會政策預期差(Fed Expectation Gap)追蹤模型,當市場降息預期與點陣圖(Dot Plot)出現 2 碼以上落差時,視為重大反轉訊號,立即啟動資產再平衡。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:聯準會官員鴿派談話與通膨降溫數據雙重利多,點燃多頭信心

🌊 02 一階傳導

02 一階傳導:美股三大指數同步上漲,道瓌傳統藍籌股領漲,防禦與循環類股輪動

💥 03 二階擴散

03 二階擴散:美元走弱、美債殖利率回落,新興市場與原物料資產受惠

🔥 04 三階連鎖

04 三階外溢:全球風險性資產連動反彈,亞股與歐股隔日接力走高

🌐 05 終局影響

05 宏觀終局:確立2024下半年「軟著陸+降息」總體敘事,重塑全球資金流向與產業估值體系

🔗

跨事件因果網路圖譜 7 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
📋 因果連鎖文章 點擊直接閱讀
後續 ➡ 78% 關聯度

沃許鷹派表態推升升息機率 美股晶片股領跌震盪

前一日(週三)美股強彈294點係市場提前消化聯準會降息週期劇本所致,沃許鷹派表態瞬間翻轉市場利率路徑預期,導致次日標普500與那斯達克由多轉空,晶片股領跌震盪,股債同步修正。

後續 ➡ 65% 關聯度

美七月工廠訂單強彈:國防航太獨撐,製造業虛火或實火?

目標文章工廠訂單超預期反彈為聯準會注入信心,與#4627 美股道瓊大漲294點的「廣基反彈」屬於同一聯準會政策轉向敘事:兩者共同反映市場從「衰退擔憂」轉向「軟著陸復甦」模式,工廠訂單數據強化了Fed降息預期所引發的板塊輪動與風險胃納回升。

後續 ➡ 62% 關聯度

澳洲房市失速救援者:RBA逆勢升息引爆世代級房市寒冬

目標文章所述聯準會轉向鴿派與殖利率回落,與文章#5所述全球央行被迫升息抗通膨形成跨國貨幣政策分歧:美聯準會轉向降息週期,反襯RBA逆勢升息至4.6%以對沖油價與AI需求衝擊,美澳利差擴大將驅動美元資產相對吸引力強化,道瓊防禦型類股領漲部分反映此資金輪動邏輯。

後續 ➡ 62% 關聯度

通膨再升溫!克羅埃西亞擺脫放緩軌道,歐元區降息節奏添變數

聯準會降息預期與ECB觀望形成政策分化對照:美股反彈反映市場提前消化Fed寬鬆劇本,而克羅埃西亞通膨反轉則為ECB的降息路徑增添變數,凸顯大西洋兩岸央行在通膨演進路徑上的關鍵分歧

🏛️ 聯準會 (FRED) 總經指標驗證 FRED: T10Y2Y

10Y-2Y 美國公債殖利率利差

-0.15 % ▲ +6.25% (近30日)
💡 智庫總經因果穿透點評:

全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「全球經濟」 →
🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入

