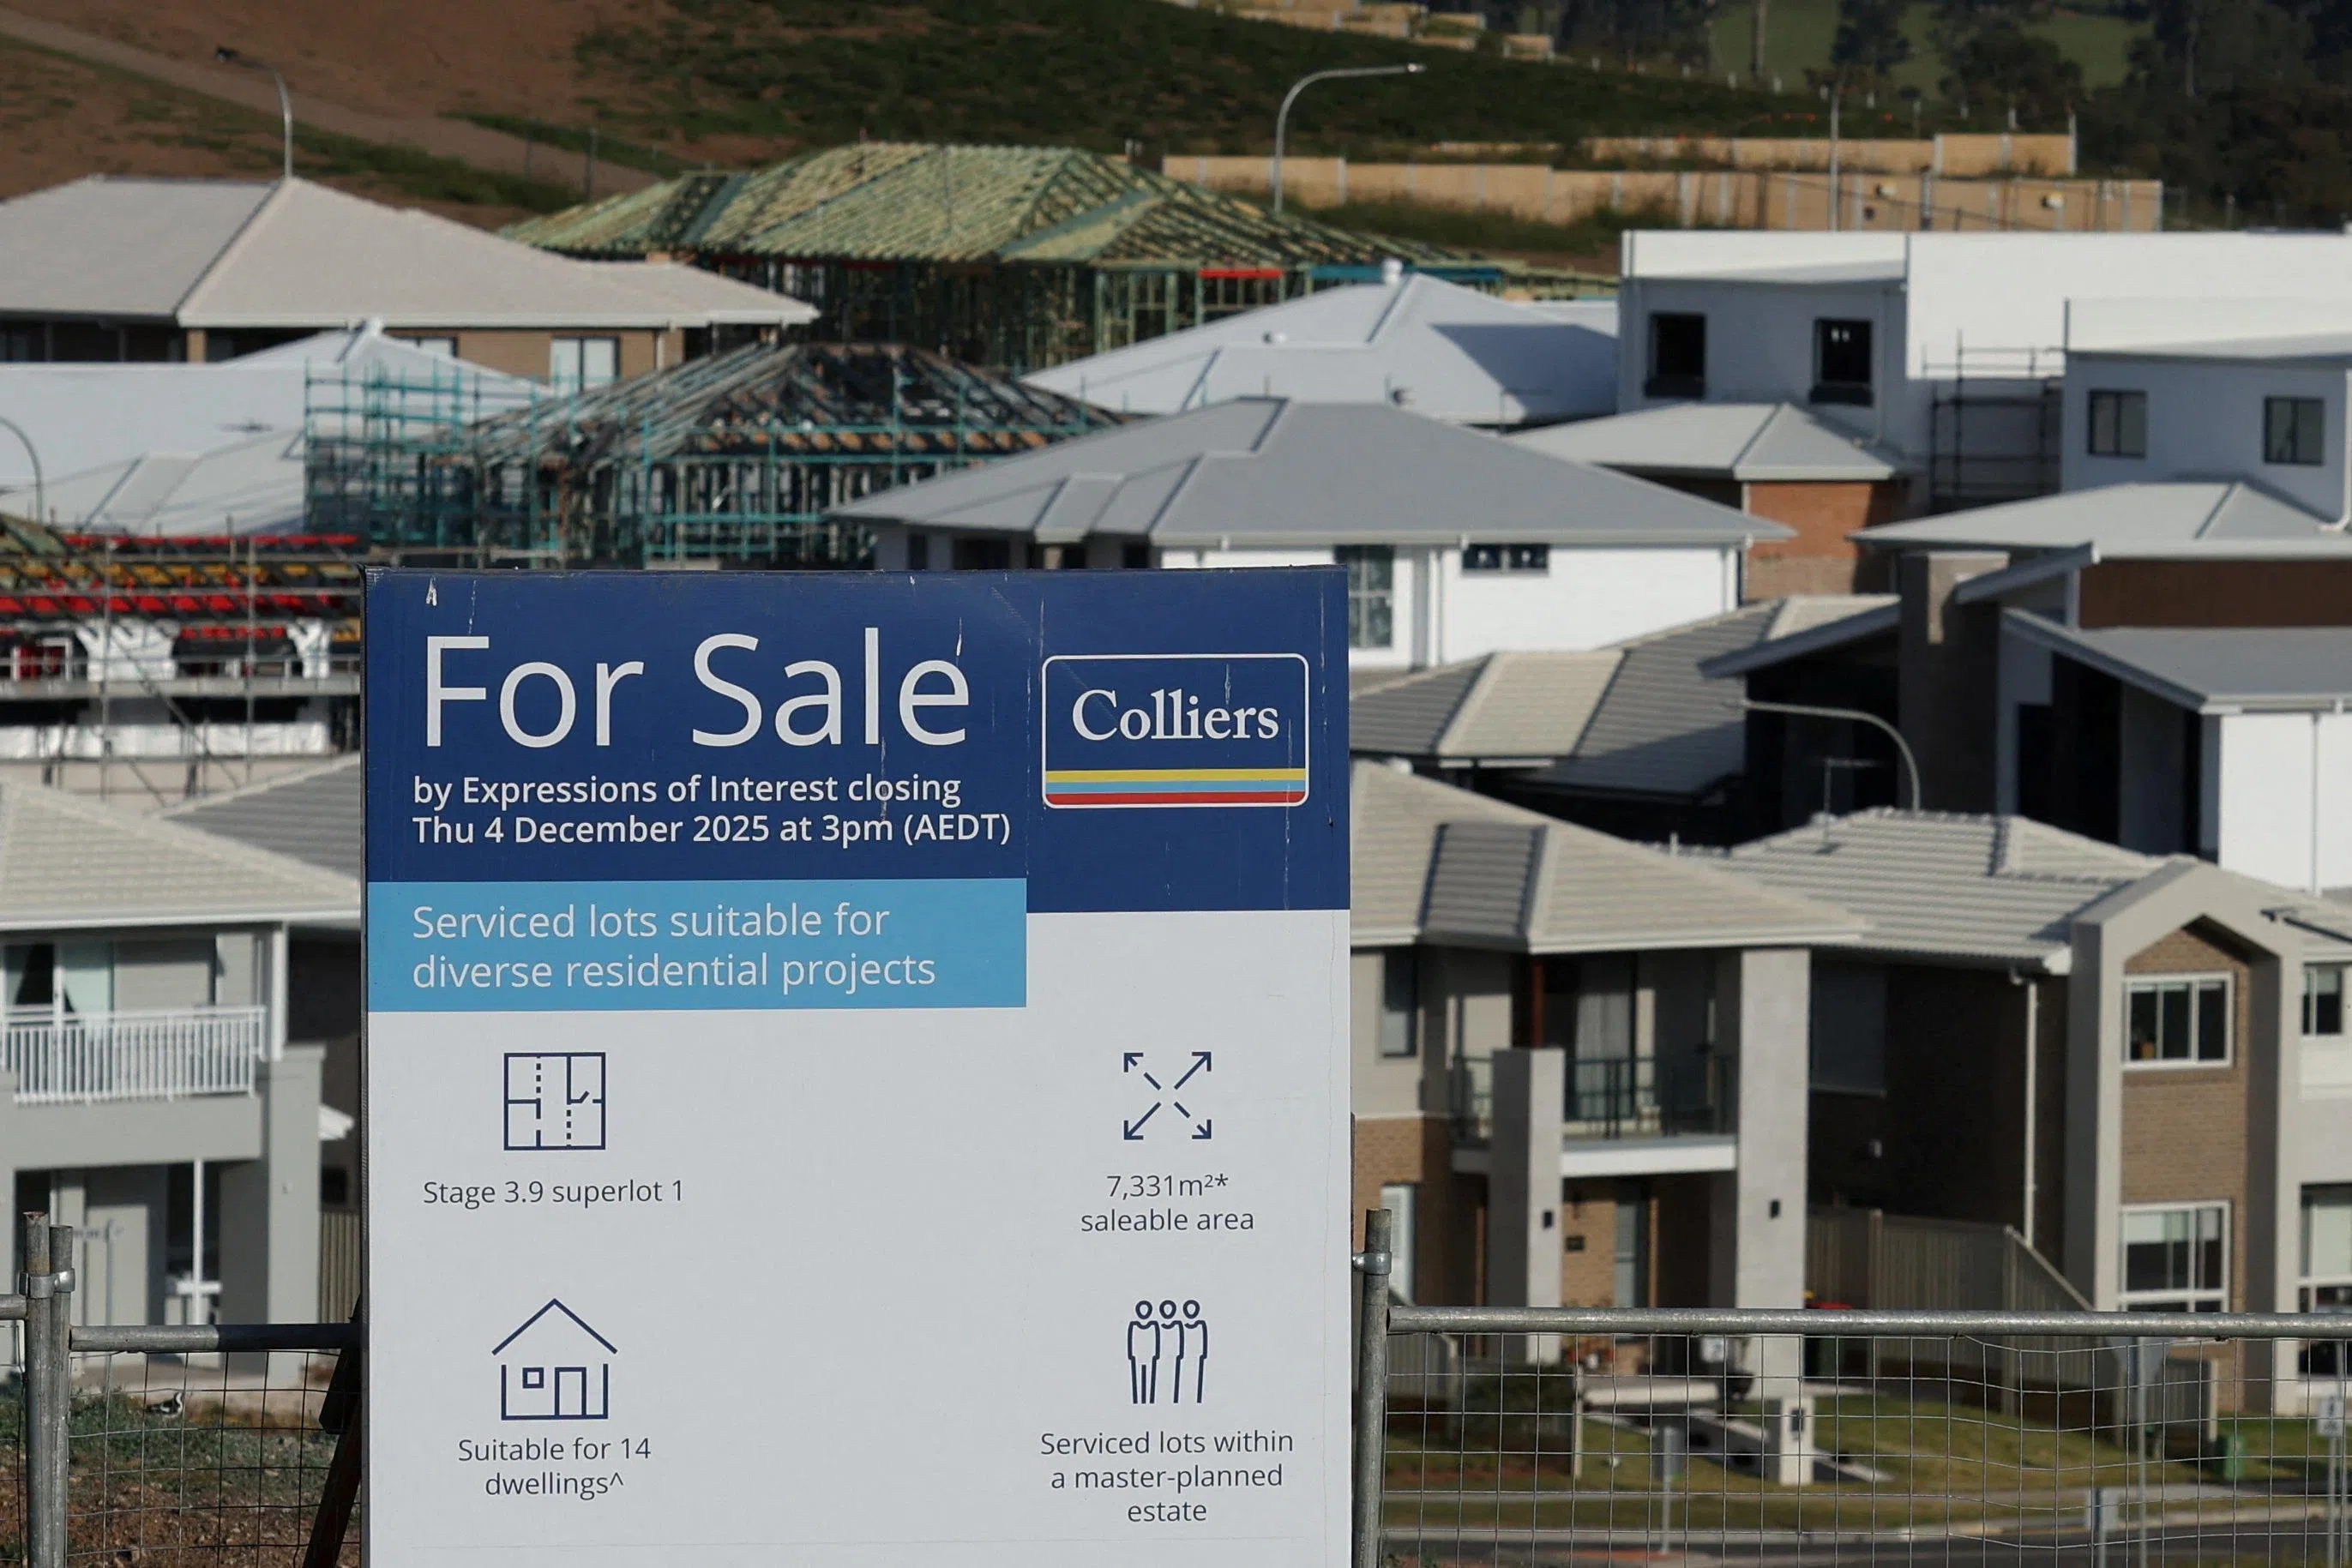
澳洲央行(RBA)即將於 2026 年 9 月底召開利率會議,市場與路透社調查的經濟學家近乎一致預期,這將是 RBA 年內第四度升息,使現金利率推升至 15 年新高 4.6%。這是澳洲貨幣政策史上前所未有的逆風:以往每逢房市降溫,RBA 總是扮演「救市白馬騎士」,以降息支撐總經需求與家庭支出;但這一回,房價自高點回落近 4%,央行卻被迫選擇反向升息。
驅動這項政策典範轉移的核心,並非傳統的國內需求過熱,而是三股外生衝擊同步襲來:美以對伊朗戰事推升國際油價重返每桶 100 美元以上、AI 驅動的全球數據中心投資熱潮拉抬境內需求與進口成本、以及國防與醫療支出的長期擴張。這三股力量皆對利率政策「免疫」,迫使 RBA 必須以更高利率壓制需求。
更深層的結構性衝擊在於:這一波的房價修正並不會像過去那樣自動觸發降息。RBA 副總裁 Sarah Hunter 已明確表態,房價需在「持續性基礎上」下跌 10% 才會對家庭支出產生實質影響,這意味著在 RBA 看來,目前約 4% 的跌幅根本不構成緊縮不足的證據。市場已迅速消化這套鷹派訊號,交易員完全定價 4.85% 利率,並預期有 70% 機率進一步觸及 5.1%。澳洲房市,正進入三十年來最深度的下行循環。
這場政策衝突的本質,並非傳統央行與市場的「看空 vs. 看多」博弈,而是貨幣政策典範的根本性轉移——RBA 與澳洲家庭正面對一場史無前例的「供應面衝擊」與「結構性通膨壓力」,迫使央行必須犧牲房地產以換取總體經濟的再平衡。
事件背後的深層背景脈絡,可從三個維度層層拆解:
### 一、供應面衝擊的「新常態」
RBA 總裁 Michele Bullock 已公開宣告「我們正邁入一個新世界」,這段話精準點出貨幣政策的根本侷限。過去數十年 RBA 之所以得以降息救房,是因為通膨主要源自需求面——央行能以緊縮手段直接壓制。 但當前衝擊來自供給端:地緣戰爭推升能源價格、數據中心建設潮消耗鋼鐵與電力、國防與醫療支出屬財政擴張,這三項變數對利率幾乎完全無感。RBA 副總裁 Andrew Hauser 親赴美國視察 AI 投資狂潮後,坦言對成本的擔憂「更深」。
### 二、勞動市場的「非典型韌性」與家庭消費的怪異結構
表面上,澳洲家庭正承受高度財務壓力;但實際上,極度緊俏的勞動市場與薪資增長,使家庭仍有餘裕購買電動車應對高油價。這種「痛苦與消費並存」的矛盾現象,正是 RBA 之所以敢持續升息的底氣——消費韌性尚未被擊破,緊縮效果就不算到位。
### 三、房市政策疊加效應:政府加稅與央行升息的雙重夾擊
值得注意的是,這波房市修正並非純由央行升息造成。澳洲政府對投資型物業的新稅制變革,已先行癱瘓投資人貸款動能,與升息效應疊加共振。HSBC 預測,若 RBA 再升息兩次,房價從高點至谷底的跌幅將擴大至 13%,創三十年最深跌幅紀錄。德意志銀行宏觀策略師 Lachlan Dynan 的結論極為冷酷:「你可以看空房市,同時仍然相信 RBA 將繼續升息——為了讓總體經濟回歸平衡,或許正需要一個比平常更大的房市下挫。」
這場衝突中,真正的贏家與輸家已然浮現:短期內 AI 數據中心供應鏈與國防承包商將受惠於需求擴張;但澳洲本土家庭、依賴抵押貸款的投資客、以及建築業將承受世代級衝擊。問題的本質不在於「央行是否會救房市」,而在於「在一個對利率免疫的通膨世界裡,央行除了犧牲房市之外,還有什麼工具可用?」
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
鏡像中,澳洲房市過去三十年僅經歷有限修正,每次皆被央行降息政策吸收化解;但本輪的結構性差異——供給面衝擊、財政擴張、AI 基建潮——意味著「降息救房」的劇本已不復存在。以下三種情境將決定澳洲經濟與全球市場的中期走向:
01 起因觸發:美以對伊朗戰事推升油價、AI 數據中心投資狂潮、國防與醫療財政擴張,三股外生衝擊同步襲來
02 一階傳導:RBA 預計第四度升息至 4.6%,現金利率創 15 年新高,澳洲家庭房貸負擔急劇攀升
03 房市加速修正:全國房價自高點跌近 4%,疊加政府投資物業新稅制,HSBC 預警最深跌幅達 13%
04 貨幣政策典範轉移:RBA 公開宣告「對利率免疫的通膨新世界」,央行犧牲房市以換取總體經濟再平衡
05 二階外溢效應:澳幣資產估值重估、亞太區銀行與不動產基金連帶承壓,全球高利率環境延長
06 宏觀終局:央行工具箱侷限性暴露,全球金融市場進入「財政與地緣主導通膨」的長期新均衡
因果網路圖譜 5 節點
可拖曳節點 · 點兩下開啟文章
新加坡躍升全球資金避風港:5.9%成長率背後的資本大遷徙
西方國家升息循環、監管不確定性與戰事推升油價等逆風,迫使全球資本與高淨值家族從對資本不友善的西方資產重新配置至新加坡,使新加坡家族辦公室突破2,000家,與RBA被迫逆勢升息形成資金分流因果鏈
紐西蘭公債殖利率直逼5%:高利率重啟固定收益吸金潮
澳洲央行RBA因通膨黏著與外生衝擊(油價、國防支出)被迫升息至4.6%,推升長端殖利率,與紐西蘭10年期殖利率逼近5%形成澳紐長端利率同步走高的一致性結構驅動
Paychex財報前夕:人資軟體巨頭增速驟降,市場信心面臨考驗
RBA因應油價與通膨壓力被迫升息至15年新高,全球高利率環境壓縮人資軟體類股估值倍數,預期將拖累Paychex等訂閱制SaaS企業的未來營收成長與市場信心
美股周三強彈294點:多頭反攻背後的聯準會轉向與資金輪動密碼
目標文章所述聯準會轉向鴿派與殖利率回落,與文章#5所述全球央行被迫升息抗通膨形成跨國貨幣政策分歧:美聯準會轉向降息週期,反襯RBA逆勢升息至4.6%以對沖油價與AI需求衝擊,美澳利差擴大將驅動美元資產相對吸引力強化,道瓊防禦型類股領漲部分反映此資金輪動邏輯。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。