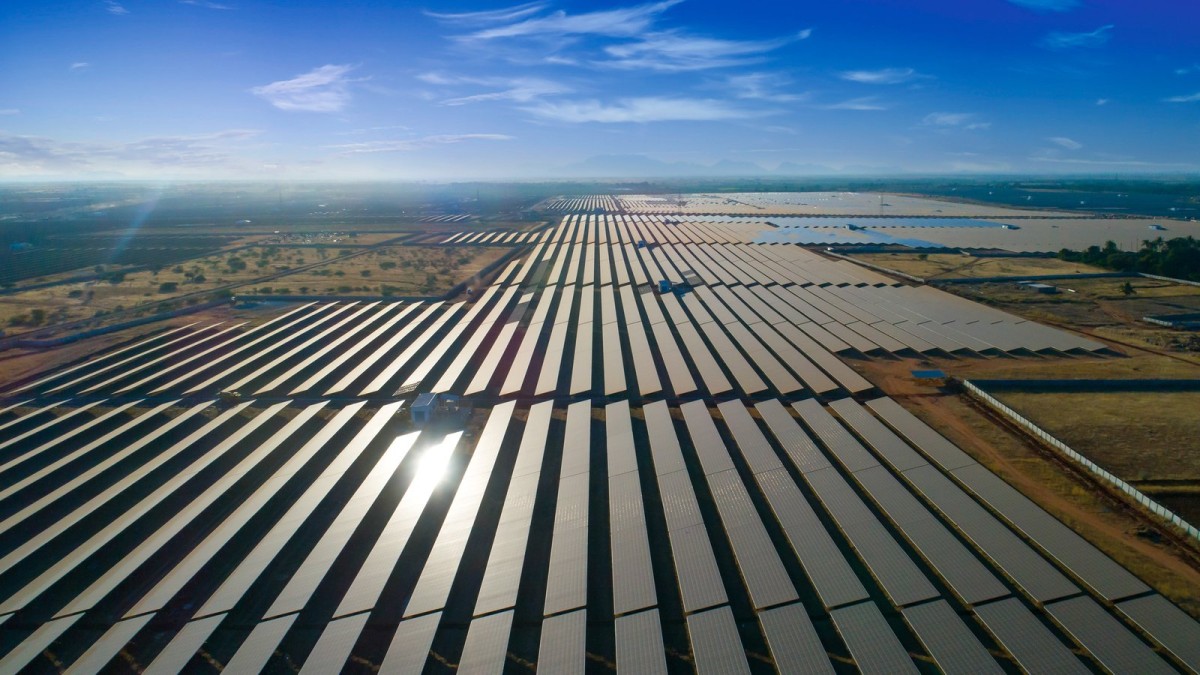
太陽光電(PV)已正式跨越經濟臨界點,成為人類歷史上最便宜的新增電力來源。根據國際能源署(IEA)2024年發布的《Renewables 2024》報告,全球公用事業級太陽光電的均化能源成本(LCOE)已降至每度電0.04至0.06美元,相較2010年的每度0.40美元下跌近九成,在絕大多數主要市場,太陽光的發電成本已低於燃煤、天然氣甚至核能的邊際發電成本。2023年全球太陽光電新增裝機量突破420 GW,累計裝機突破1.6 TW,相當於在一年內為全球電力系統新增相當於日本全國裝機的容量。更關鍵的是,太陽光電加儲能(PV+Storage)的組合已低於燃氣尖峰機組的度電成本,這意味著太陽光不再只是「基載配角」,而正式成為電網規劃的「主力選項」。模組現貨價格因中國產能過剩,2024年底跌至每瓦0.09美元以下,較2022年高點腰斬,價格崩跌本身即是市場驗證經濟臨界點跨越的最強訊號。
經濟平價的達成並非單純的科技勝利,而是全球三大利益集團激烈博弈的結果,並將引爆更深層的結構性衝突。第一層衝突是「中國製造霸權 vs 西方產業安全」,中國掌控全球逾80%的多晶矽、矽晶圓、電池片與模組產能,憑藉規模經濟與地方政府補貼,將模組壓低至對手難以競爭的水位,迫使美國《通膨削減法案》(IRA)與歐盟《淨零工業法案》(NZIA)祭出數千億美元本土補貼以「對抗市場失靈」,但此舉實質上是用納稅人資金補貼一個已經獲勝的科技,形成政策弔詭。第二層衝突是「化石燃料利益集團 vs 再生能源革命」,沙烏地阿拉伯、俄羅斯與美國頁岩油商正面臨石油需求見頂的長線風險,IEA預估2030年前全球石油需求將進入高原期,而太陽光的成本曲線仍在下行。第三層衝突是「電網傳統運營商 vs 分散式能源民主化」,屋頂光電與社區微電網正侵蝕公用事業的集中式收入模型,全球最大投資管理公司貝萊德(BlackRock)已將「能源轉型拋售風險」列為其機構客戶最關注的長線主題。最大受益者明確:擁有全球太陽能製造與部署雙重優勢的中國廠商(如隆基、晶科、晶澳、天合),以及具備資金與綠能意識的法規市場開發商(如NextEra、Iberdrola)。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
歷史經驗顯示,當一項能源技術的LCOE跌破既有主流能源的二分之一時,全面替代通常在20年內完成。這個模式在1920年代的石油取代煤炭、1970年代的天然氣擴張、以及2010年代的風電崛起中皆已驗證。以太陽光電當前的成本曲線與部署速度推演,未來10-15年將出現三種可能情境。基線情境(機率55%):全球太陽光電年新增裝機於2028年突破700 GW、2030年突破1 TW;2035年前太陽能加儲能將取代全球約25%的燃煤發電;中國市占率維持70%以上但西方在「友岸外包」下守住20%本土產能。樂觀情境(機率25%):鈣鈦礦與疊層電池量產突破使模組效率突破27%、單瓦成本再降30%;全球南方跳過傳統電網直接進入分散式光電微電網;2030年全球太陽光電累計裝機突破5 TW,提前達成IEA淨零路徑的中期目標。悲觀情境(機率20%):西方保護主義引發「綠色冷戰」,中美脫鉤切斷關鍵稀土與多晶矽供應鏈;電網升級嚴重落後導致棄光率攀升;加上極端天氣與保險成本飆升,太陽光電LCOE下行速度放緩,2030年後成長動能趨緩。最值得關注的指標是:儲能成本是否能同步跌破每度0.03美元,這將決定太陽光能否從「基載配角」晉升為「絕對主力」,也將決定前述情境的最終歸屬。
最高優先級的戰略建議有三:第一,立即重新審視所有長生命週期能源資產的折舊與減損模型,特別是燃煤與天然氣電廠;太陽光電25年以上的低營運成本特性將在2027-2030年間徹底改變電力拍賣的競價邏輯,持有老舊化石資產的投資人必須為潛在的「擱淺資產」(Stranded Assets)風險定價。第二,對供應鏈佈局必須採取「中國成本+本土韌性」雙軌策略,單押中國將面臨地緣制裁風險,單押西方本土將因3倍成本差距失去競爭力,最佳解方是中國模組+本土儲能與系統整合的混搭模式。第三,人才與技術佈局應提前卡位儲能、虛擬電廠、綠氫與智慧電網四大次世代賽道,這四個領域將是太陽光跨越臨界點後真正決定贏家與輸家的關鍵戰場。決策者現在的佈局決定了2030年能源版圖上的位置。
01 起因觸發:中國產能過剩導致模組價格崩跌至每瓦0.09美元,驗證太陽光經濟平價點的最終跨越
02 一階傳導:全球太陽光電開發商加速建廠,傳統燃氣尖峰機組與新太陽光加儲能案場進入競價淘汰賽
03 二階擴散:美歐祭出IRA與NZIA本土補貼對抗中國低價傾銷,全球綠能供應鏈分裂為兩套平行體系
04 三階深化:石油輸出國組織(OPEC)國家加速主權基金轉型,俄羅斯與中東被迫提早面對石油需求見頂的財政衝擊
05 宏觀終局:全球能源地緣重心從「油氣儲量分布」轉向「太陽能製造與部署能力」,催生新一波綠色殖民主義與能源安全爭奪戰
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
全球首張航運碳稅陷僵局:IMO框架倖存,石油巨頭與美國聯手拖延
太陽能與儲能正式跨越經濟臨界點(PV+Storage 度電成本低於燃氣尖峰機組),使綠色航運燃料(綠氫、綠氨、綠甲醇)的上游電力供應具備量產經濟性,這正是 IMO 淨零框架得以成立、敢於對船舶排放徵收碳稅並將收入投入綠色燃料技術的結構性前置條件;若綠能仍昂貴,強制碳定價將直接扼殺全球航運業,故再生能源經濟性突破是該框架的因果基石。
德國啟動2026氣候調適專款 鎖定社福設施打造韌性國土
太陽光電加儲能成本低於燃氣尖峰,驗證再生能源已具備電網韌性替代功能,德國2026氣候調適專款將再生能源自給基礎設施整合納入,正是各國將PV經濟性轉化為氣候韌性工程的後續政策佈局。
氣候退燒!民主黨選戰冷處理的深層戰略訊號
太陽光電LCOE跌破燃煤與天然氣,正式跨越經濟臨界點,使清潔能源從「補貼依賴」轉向「市場自主」——這意味著民主黨原本依賴「產業紅利」動員基本盤的敘事失效,因綠能已不再需要政治保護傘,反而削弱了民主黨在氣候議題上的差異化選戰賣點。
印度不動產巨擘Rustomjee啟動五萬棵植樹願景:企業ESG如何重塑城市綠色治理?
太陽能跨越經濟臨界點使再生能源成本極度低廉,激勵企業ESG從碳抵銷走向實體綠色基礎建設投入,印度Rustomjee大規模植樹願景正是企業回應低碳轉型與都市生態補償的具體展現。
ACLED 地緣衝突與安全熱區監測
HIGH INTENSITY (高烈度交火)監測熱區:東歐戰線與黑海 (Eastern Europe & Black Sea)(烏克蘭東部 · 克里米亞 · 黑海航道 · 庫斯克)
📡 區域安全態勢評估: 長程無人機對縱深能源與煉油設施打擊頻率創歷史新高,黑海糧食走廊安全受水雷與無人艇威脅。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。




