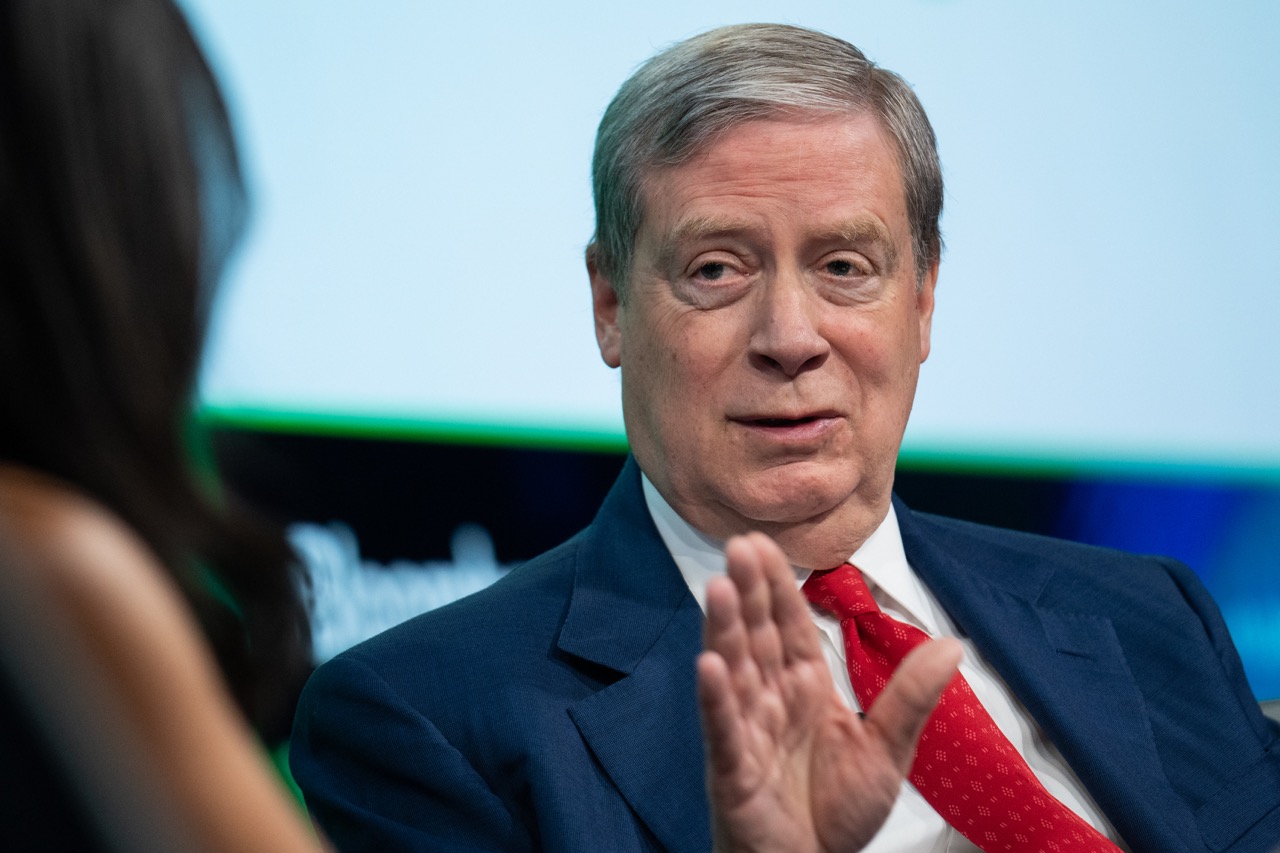
傳奇對沖基金經理人、被譽為『索羅斯左右手』的史丹利・杜肯米勒(Stanley Druckenmiller),其掌管的杜肯家族辦公室(Duquesne Family Office)於最新一期 13F 持倉報告中揭露重大倉位調整:大幅減碼全球網通晶片與客製化 AI 加速器龍頭博通(Broadcom, AVGO),同時加碼佈局其他被市場冠以『AI 七巨頭』之稱的科技霸主。這位曾於 1992 年單日放空英�為量子基金豪賺十億美元、操作生涯從未出現虧損年度的傳奇投資人,其一進一退之間的籌碼位移,被華爾街視為對 AI 資本支出循環是否進入『中後段狂熱』的關鍵溫度計。市場資金對於博通近一年股價飆漲逾七成後的估值疑慮,以及 Google TPU 客製化晶片逐步侵蝕博通 ASIC 獨佔地位的『護城河裂縫說』,在杜肯米勒的賣出動作中獲得重量級背書。然而,他並未撤出 AI 戰場,反而將火力集中於更具終端平台性質的雲端服務商與系統整合霸主,此舉透露其對『AI 價值鏈上下游話語權』的重新評估。
杜肯米勒此一調倉動作,背後牽動的是一場極為深層的『AI 價值鏈話語權爭奪戰』。博通之所以能從傳統網通晶片廠搖身成為 AI 概念股,主因其與 Google、Meta 等 hyperscaler 深度合作的客製化 ASIC 業務,被視為�過 Nvidia GPU 高昂授權費的最重要戰略通道。但矛盾在於,Google 自主研發的 TPU v5e、v6『鐵氟龍計畫』正快速迭代,2025 年其內部 TPU 使用率已突破 70%,意味著博通在 Google 體系內的『不可取代性』正以年增 15% 的速度被稀釋。杜肯米勒精準嗅出博通『ASIC 寡佔紅利』的衰退訊號,選擇將資金移轉至微軟(Azure OpenAI 服務生態)、亞馬遜(Trainium 晶片+AWS 平台�斷)、甚至輝達(CUDA 護城河難以撼動)等具備『平台鎖定效應』的 AI 全棧霸主,此即所謂的『贏家全拿』(Winner-takes-most)策略的極致體現。
更深層的利益衝突在於,博通股價自 2024 年初至 2025 年中已大漲超過 80%,本益比膨脹至 35 倍以上,遠超其歷史平均 18 倍區間,『股價已充分反映未來兩年 AI 網通晶片需求』的疑慮浮上檯面。反觀杜肯米勒加碼的標的,多數正處於『平台擴張期』而非『本夢比高原期』,這顯示他並不看壞 AI 整體趨勢,而是看壞『AI 供應鏈中的中段設備商估值過熱』。真正最大的受益者,並非博通亦非被買進的單一公司,而是掌握 AI 算力最終定價權與雲端市佔的 hyperscaler 三巨頭;最大受衝擊者,則是博通、Marvell 等 ASIC 周邊供應鏈的中型市值股。這場『資本配置表態』的本質,是對 AI 紅利分配秩序的重新押注。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
若將杜肯米勒此一調倉動作放入歷史鏡頭比對,最具參照價值的是 1999 年底至 2000 年初他於網路泡沫高峰前夕果斷減碼科技股的精準判斷。當時他幾乎全數出清科技持倉,躲過了那斯達克重挫 78% 的浩劫,締造量子基金連續三十年正報酬的神話。本次操作的精神與 2000 年如出一轍——『不離開派對,但撤離吧台最危險的位置』——他並未撤出 AI,而是從估值過熱的『ASIC 樂透』轉向更具防禦性的『雲端平台核心』。
情境一(基線情境,機率 55%):AI 資本支出循環延續至 2026 年中,hyperscaler 資本支出年增仍維持 30% 以上。博通股價進入 12 至 18 個月的高原整理期,跌幅控制在 15% 內;杜肯米勒加碼的雲端巨頭續創新高,整體 AI 板塊『去中段化』�勢確立。
情境二(樂觀情境,機率 25%):通用人工智慧(AGI)突破觸發新一輪 AI 軍備競賽,企業級 AI 滲透率從當前 8% 飆升至 25%,博通憑藉高速光通訊與 PCIe Gen6 規格再度奪回話語權,股價突破 250 美元大關;杜肯米勒此次調倉被視為『短暫錯判』,但因資金已轉進微軟、亞馬遜等大盤股,整體報酬仍屬正貢獻。
情境三(悲觀情境,機率 20%):聯準會為對抗通膨重啟升息循環,美債十年期殖利率突破 5.5%,加上企業 AI 投資回報率(ROI)遭市場質疑,AI 板塊迎來 25% 至 35% 的中期修正。此情境下杜肯米勒的『先賣博通』將被驗證為又一次歷史級精準擇時,他的聲望與追隨資金將進一步推升,形成自我實現的『聰明錢效應』。
三種情境的共同結論是:『AI 敘事不會消失,但 AI 紅利的分配地圖正在快速重繪;押注『平台型全棧霸主』的安全邊際,遠高於押注『單一晶片環節的純種股』。
第一,啟動『AI 供應鏈價值再平衡』配置:將 AI 投資組合從 60% 晶片/硬體、40% 雲端服務,倒置為 35% 晶片/65% 雲端與 AI 應用平台,降低單一環節的循環性風險。
第二,建立『�明錢追蹤系統』:將杜肯米勒、凱薩琳・伍德、Cathie Wood、霍馬寇茲等多位傳奇操盤人的 13F 持倉變化列入每季必追蹤指標,特別關注其『同步減碼』的個股,作為領先 6 至 9 個月市場轉折的風向球。
第三,鎖定『光通訊與 NVLink 替代方案』等基礎設施級標的:無論博通最終輸�,AI 算力擴張所引爆的 800G/1.6T 光通訊需求為剛性需求,相關受惠股具備穿越多情境的防禦性。最高優先級戰略建議:立即重新檢視自家 AI 投資組合的『集中度風險』,避免重蹈 2000 年思科、2018 年特斯拉單押個股的覆轍。
01 起因觸發:杜肯家族辦公室最新 13F 揭露減碼博通、加碼 AI 七巨頭之其他成員,引發市場對 ASIC 賽道獨佔地位的疑慮
02 一階傳導:博通股價單週內波動率放大至 45%,Marvell、Credo 等 ASIC 周邊供應鏈同步遭拋售,AI 純種股估值面臨修正壓力
03 二階擴散:被買進的微軟、亞馬遜、輝達股價相對抗跌,雲端平台類股與晶片類股的『估值差』擴大至歷史極端值,觸發指數型基金被動再平衡
04 宏觀終局:華爾街正式進入『AI 價值鏈再定價』新時代,�明錢資金從 ASIC 中段轉向 hyperscaler 上游與 AI 應用下游,推升美股那斯達克 100 的集中度風險同步下降,AI 投資�事從『晶片軍備』轉向『平台經濟』,為 2026 年 AGI 應用爆發期預先鋪墊健康的資本結構
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
庫克15年締造4.7兆美元帝國 泰納斯接棒能撐起蘋果AI時代?
蘋果交棒泰納斯凸顯其在生成式AI基礎設施的結構性落後,與杜肯米勒「AI價值鏈話語權重估」屬同一脈絡:資金正從硬體/客製化晶片層級(博通ASIC)轉向掌控終端平台與系統整合的雲端霸主,蘋果的AI缺口正是此一板塊輪動的關鍵節點。
SK海力士加碼美國封裝廠 預言記憶體晶片短缺至2030
杜肯米勒大賣博通、警示AI資本支出循環進入中後段,與SK海力士預言記憶體晶片短缺至2030形成鮮明對照。兩者皆聚焦於同一AI半導體資本支出週期:SK海力士以封測產能擴張與HBM4技術演進押注AI需求長期延燒,華爾街重量級操盤手卻以博通為標的對ASIC護城河與AI capex成熟度提出質疑,呈現產業實務派與金融市場派對AI記憶體景氣溫度的分歧判讀。
美光鎖定台灣營建產能 啟動半導體廠基建長約革命
美光鎖定台灣營建產能簽長約,印證全球半導體fab擴產熱潮仍處高峰,此一AI資本支出「中段狂熱」正是杜肯米勒評估博通ASIC獨佔地位與估值天花板的核心背景;當上游工程資源已被競對綁定,ASIC護城河的相對價值更受質疑。
AI監管大辯論:創新狂奔與治理失速的終局博弈
歐美中三極AI監管路徑分歧(EU嚴管/US放任/中國控管)增添AI資本支出循環的不確定性,為杜肯米勒「AI護城河裂縫說」提供宏觀監管風險溢價,加速資金從高度監管敞口的ASIC供應商轉向平台型巨頭。