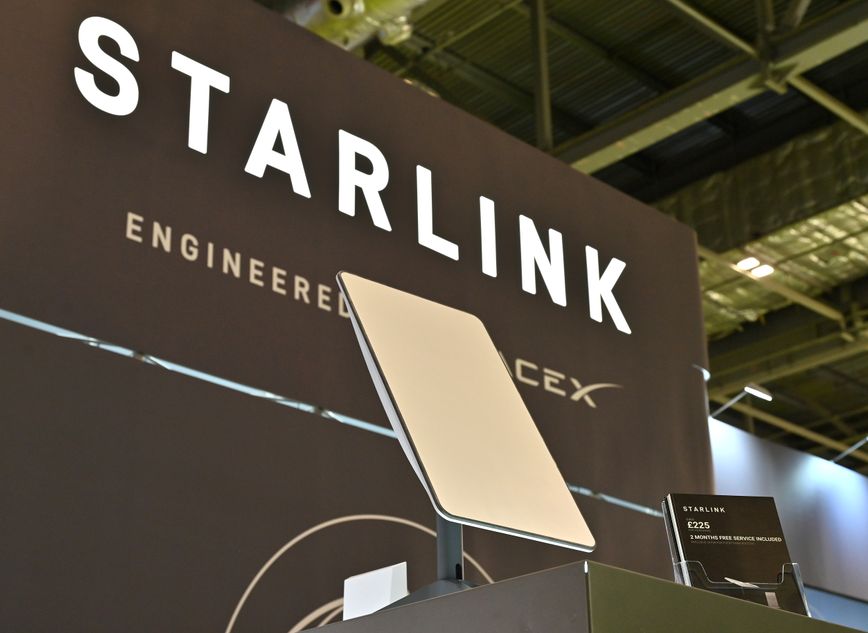
阿聯酋電信與數位政府監理局(TDRA)正式核發一張為期10年的「通用太空服務執照」(General Space Services License)予SpaceX旗下的Starlink衛星通訊公司,授權其在阿聯酋境內建設、營運並管理公共衛星通訊網路,提供寬頻衛星網際網路服務。此一執照標誌著Starlink首度正式進入海灣國家核心市場,亦是阿聯酋「國家數位基礎建設」從陸域光纖與5G,正式向太空層延伸的關鍵轉折。該執照涵蓋範圍遠超個人消費者,擴及企業、政府機關、海事、航空、能源、物流乃至緊急應變等戰略性場域。TDRA總幹事Majed Sultan Al Mesmar強調,此舉體現阿聯酋擁抱新興科技、維持監理彈性與吸引全球衛星系統業者落地的國家意志,並與「We the UAE 2031」願景及UAE數位議程高度接軌。執照附帶嚴格的資訊基礎建設安全、頻譜使用、技術協調與消費者保護條款,試圖在「引入顛覆性科技」與「維護國家數位主權」之間取得精密平衡。
表面上看,這是一則單純的監理放行新聞,但深入拆解,背後至少有四層戰略角力正在交織。首先是SpaceX與阿聯酋本土衛星巨擘Yahsat(Al Yah Satellite Communications)的直接競爭關係——Yahsat長期以政府與軍方為主要客戶,憑藉高通量衛星(HTS)與阿聯酋國防深度綁定,Starlink的進入將從消費端與企業端逐步蠶食其市場份額,對Yahsat在IoT、海事通訊( Thuraya品牌)的價格與服務構成結構性壓力。其次,美國透過SpaceX強化對波斯灣的數位影響力,這是繼AWS於2022年在阿聯酋開設中東區域後,美國雲端與太空基礎建設在海灣國家的又一次戰略落地,與中國華為、中國衛通在該區域的布局形成涇渭分明的陣營對抗。第三,阿聯酋在美中之間長期採取「雙軌避險」(hedging)策略,允許Starlink落地不代表完全倒向美國——阿聯酋仍維持與中國在5G、太空發射(與中國航天科技集團合作)等領域的合作,這次執照核發可視為阿聯酋在數位主權天平上的一次重新校準。第四,Starlink進入波斯灣對伊朗構成潛在的灰色地帶效應——由於伊朗官方封鎖Starlink終端,但黑市需求龐大,阿聯酋開放Starlink可能成為鄰近地區終端滲透的潛在節點,TDRA在執照中特別強調安全與頻譜合規,正是對此風險的預先防範。從資本市場角度,Starlink估值在2024年底一輪內部估值中已達約3500億美元,本次進入全球人均GDP最高、數位滲透率逾99%的阿聯酋市場,對其全球營收與LTV(用戶終身價值)模型是關鍵的驗證節點。
國際制裁與出口管制警報
🔴 極高風險 (CRITICAL)資料來源:OpenSanctions / US BIS Entity List
⚠️ 合規與地緣風險要點: 受美國出口管制條例 (EAR) 與外國直接產品規則 (FDPR) 全面封鎖,限制取得先進 EDA 工具、極紫外光 (EUV) 設備與 5G 射頻晶片。
回顧歷史,衛星通訊市場曾歷經三次重大典範轉移:1990年代銥星(Iridium)計畫的破產重組、2010年代O3b中軌衛星為新興市場帶來的行動回傳革命、以及2020年代Starlink掀起的LEO消費化浪潮。本次阿聯酋放行Starlink,可視為「海灣國家全面擁抱LEO衛星」的起點,而非單一事件。我預判未來12-24個月將出現三種情境:
情境一(基準情境,機率55%):沙烏地阿拉伯、巴林、卡達將在6-12個月內相繼核發Starlink執照,呼應GCC(海灣合作理事會)內部的數位基礎建設整合進度,Starlink將在波斯灣形成「監管護城河」式的區域獨占;同時Yahsat將被迫加速與Amazon Project Kuiper或OneWeb合作,尋求第二曲線。
情境二(加速情境,機率25%):Starlink在阿聯酋營運不到一年內即遭遇安全爭議——可能源於鄰近伊朗的終端走私、或阿聯酋政府對SpaceX與美國軍方/情報單位數據共享關係的疑慮,導致執照被附加限制性條款。此情境下,TDRA的「彈性監理」招牌將受質疑,但也將為中國衛星互聯網業者(如中國衛星網路集團的GW星座)打開進入海灣市場的談判空間。
情境三(顛覆情境,機率20%):Starlink進入阿聯酋後迅速與本地主權雲(如G42)合作,推出「Starlink + 本地合規閘道器」模式,被其他Gulf國家複製,進而形成新的「中東數位共同體」標準,並在2026年前間接促成阿聯酋與以色列、印度的太空數據三邊合作機制。
無論哪種情境,2025-2027年將是中東太空數位基礎建設的「黃金三年」,台灣相關衛星地面終端、IoT模組、天線陣列供應鏈廠商應密切關注切入機會。
對台灣與全球產業參與者,本案提供四項立即可行動的戰略指引:
第一優先(立即執行):衛星地面設備供應鏈台廠(如啟碁、昇達科、耀登、同欣電)應於2025年Q1前完成Starlink終端零組件認證窗口盤點,並透過杜拜GITEX展會切入中東系統整合商通路,這是過去難以觸及、由Yahsat壟斷的封閉市場首次開放。
第二優先(90天內):資安與合規業者應佈局「Starlink + 本地主權雲」混合架構的合規諮詢服務,協助阿聯酋金融、醫療、政府客戶在導入LEO衛星時符合TDRA的數據落地與消費者保護規範。
第三優先(中期觀察):投行與家族辦公室應密切追蹤SpaceX旗下Starlink獨立釋股訊號,本次阿聯酋落地將是估值模型「中東溢價係數」驗證的關鍵錨點;若Starlink於2026-2027年啟動IPO,將是本十年最具顛覆性的太空經濟資本市場事件。
第四優先(地緣對沖):台灣產業政策制定者應同步關注中國GW星座(國網星座)於一帶一路市場的推進節奏,避免在LEO衛星供應鏈上出現「單一客戶集中」的戰略脆弱性。
01 起因觸發:TDRA核發Starlink十年執照,開啟阿聯酋LEO衛星消費與企業雙軌市場
02 一階傳導:本土衛星商Yahsat(Thuraya品牌)遭直接競爭衝擊;Etisalat/du的B2B與偏遠地區服務面臨價格與覆蓋雙重壓力
03 二階擴散:沙烏地、巴林、卡達預期將陸續開放Starlink,催生GCC共同數位基礎建設標準;中國GW星座加速推進中東替代方案談判
04 三階外溢:Starlink中東覆蓋擴大將影響伊朗、阿富汗的灰色市場終端滲透節點,區域資安與制裁合規風險升溫
05 資本市場重估:SpaceX估值3500億美元錨點確立,Yahsat股價結構性下修,衛星地面終端與IoT晶片供應鏈迎來訂單溢價
06 宏觀終局:2027年前波斯灣將形成「美中太空數據雙軌」格局,阿聯酋成為全球數位主權與新興科技監理平衡的標竿實驗場
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
沙烏地進軍東非:紅海戰略與糧食霸權的三重布局
沙烏地透過東非布局(紅海航道、糧食安全、瓦哈比軟實力)建構區域霸權,並明確將阿聯酋列為區域競爭對手。阿聯酋引入Starlink取得美方尖端太空通訊技術,正是同一條「海灣強權地緣競逐」主線的數位基礎建設回應——以美式低軌衛星鞏固能源、海事、物流等戰略場域的數位主權,平衡沙烏地陸權擴張。
歐盟公投政治檔案解密:從Brexit到民粹浪潮的戰略裂痕
哈梅內伊號召穆斯林世界抗美,伊朗定位為「反美道德高地」並對沙烏地、阿聯酋施加道義壓力。在此伊斯蘭團結壓力下,阿聯酋選擇深化與美系科技巨頭(SpaceX/Starlink)的戰略綁定,以太空數位基礎建設向華府遞交「非伊朗陣營」的技術忠誠,鞏固其在美中太空數據霸權角力中的西方陣營定位。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。