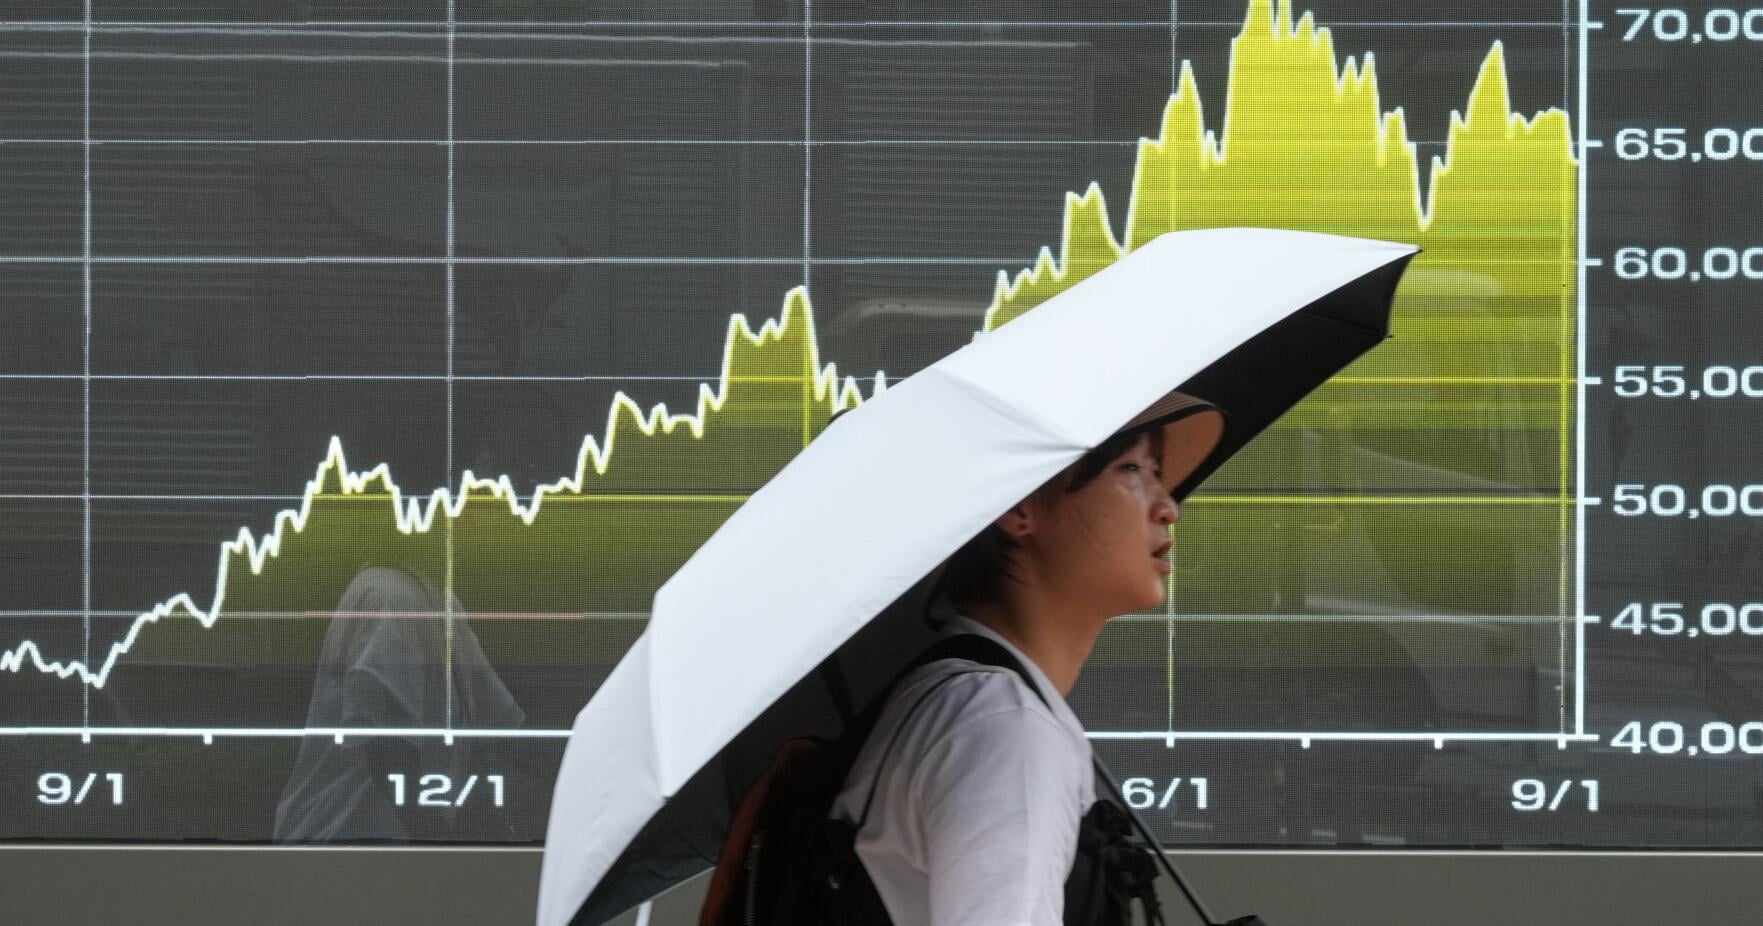
最新交易日盤後資訊顯示,亞太主要股市在華爾街科技股強勢領漲帶動下普遍收紅。東京日經225指數受惠於半導體設備與AI相關類股同步走揚,首爾KOSPI則因三星電子、SK海力士等記憶體與晶片巨擘領銜衝高而創下波段新高;港股恆生科技指數擺脫連日低迷,台北加權指數在台積電領軍下亦見資金回流。這場跨時區連動的本質,是美國超大型科技公司(Hyperscaler)持續上修AI基礎建設資本支出所衍生的「外溢紅利」,而非單純的風險偏好回暖。
值得關注的是,本次亞股上漲呈現明顯的「結構性分化」:以晶圓代工、HBM高頻寬記憶體、AI伺服器ODM為核心的科技供應鏈漲幅最為凌厲,而傳產、金融與內需消費類股則動能溫吞。這種「科技一條龍獨強」的盤面結構,意味著亞太資本市場正重新定價自身在全球AI價值鏈中的戰略位階。日圓、韓元兌美元匯率同步走貶,則為出口型科技大廠額外增添匯兌收益利多,形成股匯齊揚的雙重紅利。
這場看似單純的亞股補漲行情,背後其實交織著三大深層矛盾:
從利益分配結構觀察,最大贏家毫無疑問是掌握先進製程與HBM技術的少數亞洲企業,而被夾在中美之間、缺乏技術護城河的傳統硬體代工廠則淪為「訂單過水、價值外流」的弱勢群體。這場科技派對的真正主人,是站在AI金字塔頂端的少數晶片與記憶體巨擘。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
回顧歷史,亞洲科技股高度連動華爾街Nasdaq的結構並非新鮮事。2000年網路泡沫時期、2010年行動裝置革命、2020年疫情後科技股盛宴,每一次亞股的狂歡與崩跌,幾乎都是華爾街科技派對的延後反映。本次的差異在於,這場派對的核心驅動力——生成式AI——可能是一場長達十年以上的典範轉移,而非短期景氣循環。
01 起因觸發:華爾街超大型科技公司AI資本支出持續上修,Nasdaq科技股領軍大漲
02 一階傳導:亞太半導體與AI硬體類股同步走揚,台積電、三星、SK海力士領銜衝高
03 二階擴散:亞幣兌美元走貶,出口型科技廠匯兌收益紅利浮現,外資回流新興亞洲股市
04 三階深化:晶圓代工、記憶體、先進封裝產能進入排隊盛況,相關設備與材料供應鏈訂單能見度延伸至2026-2027年
05 宏觀終局:全球AI價值鏈重組確立「美國研發+亞洲製造」雙極格局,地緣科技競爭進入新常態
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
AI軍備賽全面失控!美科技巨頭發債2230億美元 通膨警報響起
美國超大規模雲端商(hyperscalers)2026年累計發債2,230億美元翻倍於2025年全年,為AI基建資本支出提供融資銀彈;此一內生性信用擴張正是目標文章所述「外溢紅利」的資金源頭,驅動亞太晶圓代工、HBM、AI伺服器ODM鏈股價齊揚
鉅額減碼前兆?Pimco旗艦基金撤出美七巨頭,押寶亞洲AI設備鏈
Pimco旗艦基金大幅減碼美股七巨頭與hyperscaler,資金明確轉向亞洲半導體元件、散熱、纜線互連、光學、電源供應器等AI硬體供應鏈;此一華爾街級別的資產配置輪動,與目標文章「亞太資本市場重新定價全球AI價值鏈位階」的核心論述形成直接驗證
日股強彈806點:軟銀領軍AI狂潮,日銀升息倒數
日股當日強彈806點高度集中於軟銀/安謀、太陽誘電、古河電工、愛德萬測試、東京威力科創等AI與半導體權值股,TOPIX僅微漲0.03%,與目標文章所述「科技一條龍獨強」盤面結構完全一致,呈現同一亞太AI供應鏈重估主線的具體落實
Naked Capitalism 八月號鏈結彙整:揭開二〇二六全球金融裂縫深層警訊
亞股「科技一條龍獨強」的結構性分化,正是目標文章批判的主流AI生產力革命敘事的跨時區延伸;Hyperscaler資本支出驅動的科技派對與傳產、金融、內需消費動能溫吞形成對比,印證主流與獨立派敘事裂縫持續擴大
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。