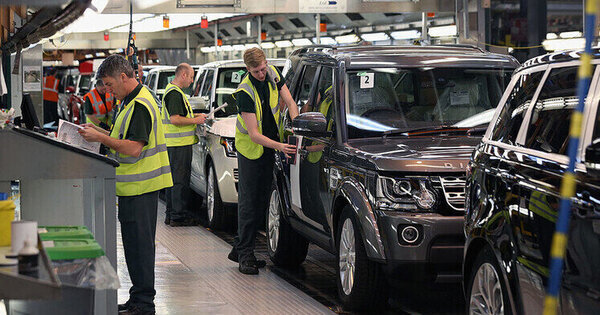
英國媒體報導稱,全國規模最大的汽車製造商計畫裁減數千個職位,顯示英國汽車產業正同時承受需求轉弱、成本上升與產能調整三重壓力。由於原始資訊未披露車廠名稱、裁員人數、廠區及實施時程,目前只能確認「最大車廠裁員數千人」的方向性訊息,不能視為已公布的完整人事方案。
可能的受影響者包括整車廠、引擎與零組件供應商、經銷體系及售後服務商;若裁員屬實,衝擊將不只限於工廠員工,也會透過零件採購、物流與地方稅收擴散。英國車市目前面臨歐洲需求疲軟、電動車補貼及法規不確定性,以及中國製電動車價格競爭。
真正的關鍵不只是節省多少薪資,而是車廠是否承認既有燃油車產能已難以配合電動化投資節奏。一旦確定裁員,市場將重新評估英國製造業競爭力,以及政府能否在吸引電池投資與維持就業之間取得平衡。
此事較適合從產業結構轉型與政策代價分配理解,而非直接指向單一企業與勞工團體的對立。英國曾是歐洲重要汽車生產基地,擁有品牌、工程人才與供應商網路,但近年的封鎖、晶片短缺、原料和能源成本上升,先後打亂產能利用率;電動車興起後,電池、功率半導體、軟體及車用電子又提高了資本與技術門檻。
車廠必須削減成本,否則在歐洲車價競爭與固定成本偏高下,獲利能力會持續惡化;但地方政府與供應鏈同時擔心就業外溢、稅基下降及工業能力流失。核心矛盾是電動化長期必要性與短期經濟代價脫節:企業需要快速縮減傳統產能,政府卻必須承擔轉型造成的社會成本。
因此,真正決定事件嚴重性的不是頭條人數,而是裁員是否集中於高技能職位、是否關閉整座工廠,以及政府是否提出可驗證的產業政策。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
從過往汽車業危機來看,2008年金融風暴主要源於需求與信用突然中斷;疫情則造成晶片短缺與供應鏈中斷;本次若屬實,更像電動化、投資不足與價格競爭共同造成的結構性調整。歷史經驗顯示,裁員公告常是上一個投資週期結束的訊號,但不等於產業必然衰退,真正關鍵在於資金是否轉向新平台。
未來兩年最重要的觀察指標包括裁員是否屬自願方案、電動車產能利用率、零件商破產數、英國新車註冊及政府是否提出具體補助時程。
01 起因觸發|歐洲車市需求疲弱、電動車成本上升與傳統產能過剩
02 一階傳導|整車廠裁員、零件採購縮減及高成本產線重新議價
03 二階擴散|零件供應商、經銷維修、物流及地方稅收承壓
04 政策回應|政府可能調整能源、訓練、充電與電動車產業補助
05 結構終局|英國汽車就業由大量製造轉向少量高技能電動化職缺
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
通膨壓力鍋臨界:英國食品通膨率恐飆破6.4%,業界籲政府暫緩廣告新法
伊朗衝突導致荷莫茲海峽封閉與能源價格飆漲,推升英國整體通膨與食品生產成本,壓縮汽車製造業獲利空間並加速產能重組與裁員決策
油價寒冬難退:地緣風暴重塑美國民生與能源版圖
油價飆漲與能源成本攀升加劇歐洲車廠獲利壓縮,英國最大車廠被迫加速裁員與燃油產能淘汰以挪移資源至電動車投資,凸顯高油價對傳統車廠轉型的二次衝擊。
營收穩、獲利砍半:英國中型保經巨頭的軟市場警訊
英國保險經紀與服務業已先一步出現『營收停滯、利潤崩壞』的軟市場警訊,反映內需疲軟與成本攀升的宏觀壓力同樣衝擊汽車等耐久財產業,構成英國整體製造業與服務業同步放緩的同一主線