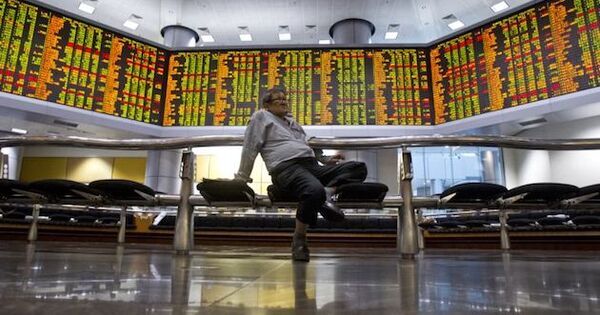
在西方多國因節假日休市、交投量極度萎縮的背景下,全球金融市場呈現出明顯的亞強歐弱分化格局。亞洲主要指數受惠於區域內經濟復甦預期與科技股強勢表態,多個核心市場逆勢收紅,顯示亞太資金面仍具韌性。
相較之下,歐洲股市因假期因素導致流動性大幅縮減,指數走勢偏軟,缺乏實質利多支撐。節假日造成的「結構性清淡」並非反映基本面惡化,而是交易機制層面的短期扭曲,但仍可能放大波動率並扭曲價格發現功能。
這次亞歐股市的鮮明對比,凸顯出在全球宏觀不確定性仍高的環境下,資金正優先選擇具備成長動能與政策利多的亞洲資產。這種結構性差異也為後續全球資金配置方向提供了重要的觀察樣本。
從事件本質觀察,此次亞歐股市分化屬於節假日結構性因素導致的市場機制扭曲,並非典型的政經利益博弈,因此不宜過度詮釋為地緣對抗或政策角力的結果。真正的核心矛盾在於「流動性供給差異」如何被市場參與者解讀,以及這種短期訊號是否會被放大為中期趨勢判讀。
首先,節假日效應是全球金融市場週期性的結構現象。每當西方主要市場(倫敦、紐約、法蘭克福)因國定假日休市時,跨時區交易動能必然下降,買賣價差擴大,價格波動往往被技術性因素放大。歐洲股市在缺乏美股與本地主力機構參與下,容易出現「無方向性」的偏弱整理,這是交易機制問題,而非經濟基本面惡化。
其次,亞洲市場的逆勢走強則具備更堅實的基本面底層邏輯。亞太區近年來在半導體供應鏈重組、AI基礎建設、消費復甦與內需政策刺激下,呈現結構性的多頭格局。即使在歐美因假期交投清淡之際,亞洲投資人仍依據本地數據與企業財報進行獨立定價,使亞股得以走出獨立行情。
第三,從全球資金配置的長期演進來看,新興亞洲(特別是東北亞與東南亞)已成為國際機構法人分散風險、加碼成長的核心標的。歐洲則面臨能源轉型成本、人口老化與地緣風險溢價等結構性挑戰,導致資金磁吸力相對減弱。這一長線趨勢在節假日的「真空環境」中更容易被市場放大解讀。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對照歷年節假日後的市場表現與當前總經環境,可預測以下三種情境發展:
面對節假日效應下的市場分化,投資人應採取「短防長攻」的雙軌佈局策略:
01 起因觸發:西方多國節假日休市導致跨時區流動性驟降
02 一階傳導:歐洲股市因買盤缺席出現無方向性偏弱整理
03 二階擴散:亞洲市場在不受歐美牽制下走出獨立強勢格局
04 宏觀終局:全球資金對亞洲資產配置偏好加速上升,美元資產獨強格局可能鬆動
跨事件因果網路圖譜 5 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
全球資金悄悄轉向:機構法人大舉加碼非美ETF
全球機構法人第三季大舉加碼非美ETF(ACWX新建倉暴增4億美元以上,Focus Financial Network增持89.1%),反映專業資金對美元資產以外市場的重新定價,此結構性資金轉向為亞股逆勢走強、歐股因流動性萎縮而偏軟的關鍵前置驅動因素。
日本野村資管重押東協:砸重金吃下AHAM、插旗越南,東南亞資產管理爭霸戰升溫
日本野村資管(Amova)砸270億美元重押東協與越南,與亞股資金韌性及亞太資產受青睞的結構性趨勢相互呼應,顯示跨國資管巨擘正以實際配置行動呼應亞強歐弱的資金流向。
美經濟數據降溫 美債殖利率鬆動推升印度股開高
亞股獨強歐股走弱格局與本次美債殖利率回落、印度股開高同屬全球資金風險偏好回升主線,亞洲高Beta市場率先反映Fed緊縮週期鬆動預期
被動指數巨頭暗潮洶湧:機構資產大挪移的市場訊號
被動指數資金自成長型美股ETF(VUG)流向非美資產的板塊輪動訊號,與節假日清淡交投下亞強歐弱的全球資金矛盾訊號形成宏觀配置層面的因果呼應,凸顯資金正從美元溢價資產轉向亞太成長動能區。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。





