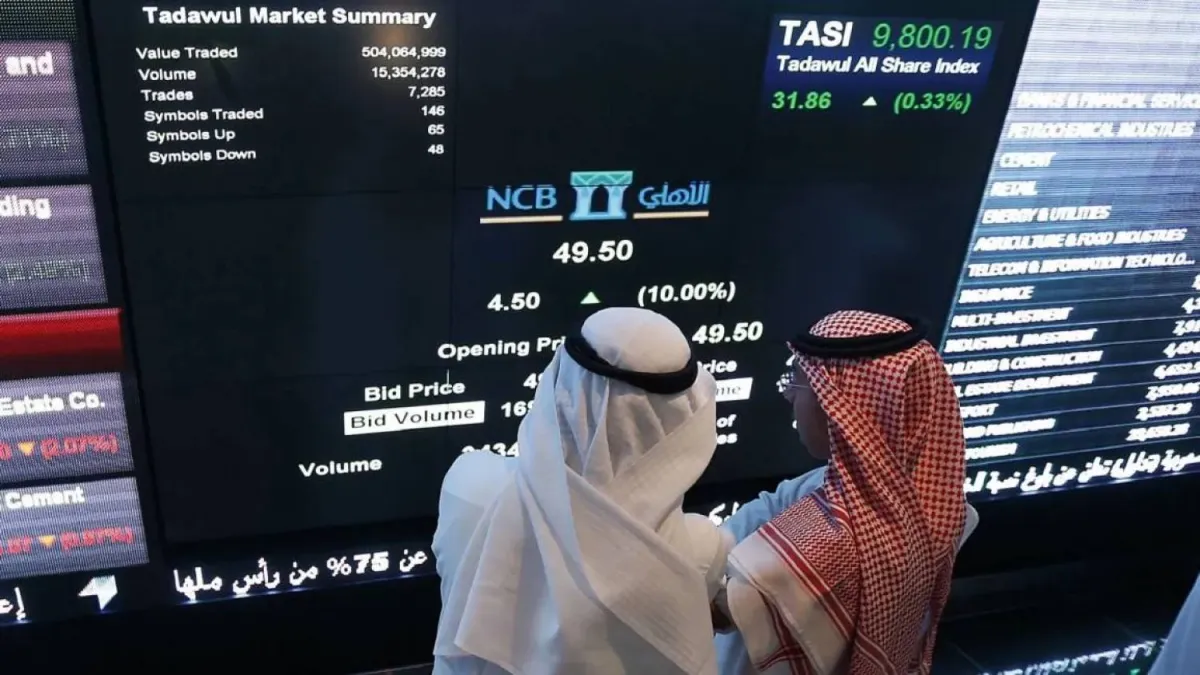
沙烏地阿拉伯股市正逼近對外開放的歷史性新里程,監管單位擬將上市公司外資持股上限由現行的49%大幅調升至75%,甚至不排除完全取消。根據摩根士丹利的估算,若上限提升至75%,將可吸引約43億美元的被動指數追蹤資金;若完全取消上限,潛在流入規模更將攀升至74億美元。 這項政策鬆綁的時機,緊接在資本市場管理局(CMA)任命 Mazen al-Sudairi 為新任主席之後,市場普遍解讀為沙國官方將進一步推出強化市場深度與吸引力的配套措施。
值得注意的是,現行9月1日的最新交易數據顯示,外資持股比例最高的個股並非大型權值股,而是 Rasan(38.87%)、East Pipes(30.05%)與 Al-Babtain(26.42%)等中小型企業,反而是 Al Rajhi Bank 與 Saudi National Bank 等藍籌股的外資持股比重相對較低。這項懸殊的分布凸顯出,沙國股市若欲將法規開放轉化為永續的國際資金流入,單靠提高持股天花板並不足夠,企業本身的獲利能力、估值水準與流動性才是國際機構法人決策的核心變數。金融分析師 Abdullah al-Hamed 預估,在最佳情境下,沙國股市的外資流入總額可達約70億美元。
此事件本質上是沙國「國家級經濟轉型工程」中的一環,雖然牽涉監管博弈,但更核心的戰略衝突在於「法規鬆綁速度」與「市場體質成熟度」之間的結構性落差,可從以下三個層面解析。
首先,從歷史脈絡來看,沙國股市的開放並非單一事件,而是「願景2030」(Vision 2030)宏大藍圖下的關鍵支點。沙國王儲薩爾曼深知,石油依賴的經濟體質必須透過資本市場國際化來換血,因此自2015年起逐步允許外資直接投資、2019年將Tadawul納入MSCI新興市場指數,每一次制度鬆綁都伴隨著國家級的戰略意圖。
其次,從市場結構面來看,目前外資持股分布呈現「中小型股偏高、權值股偏低」的特殊現象,這顯示出過去幾年流入沙國的外資,帶有強烈的「主題式探勘」色彩,而非傳統指數型被動配置。國際資金正繞過大型銀行與石油板塊,轉向科技、健康醫療、觀光、物流等願景2030重點產業。這對沙國官方形成兩難壓力:若不鬆綁上限,高成長中小型股的潛在外資需求將提前觸頂;若完全取消上限,則必須承受市場波動性與外部地緣風險的即時傳導。
第三,從監管競合的角度來看,資本市場管理局、投資部與沙國主權基金(PIF)三方存在微妙的政策協調問題。PIF 既是市場的最大本土玩家,又是願景2030的執行主力,其動向對市場流動性與定價權具有舉足輕重的影響。新任 CMA 主席的任命,被市場視為沙國官方希望加快制度與國際接軌、強化監管獨立性的明確訊號,但實際成效仍須觀察 PIF 與民間外資的競合演變。
戰略貿易流向與供應鏈依賴度
HS 2709資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 每日約 1.02 億桶 (全球最大宗貿易商品)
對照中國 A 股納入 MSCI、巴西股市開放外資限制等歷史案例,沙國此次的制度鬆綁將呈現「短中長期三段式」的演進路徑:
針對機構投資人與政策制定者,提出以下三點戰略行動建議:
01 起因觸發:沙國資本市場管理局(CMA)擬將外資持股上限由49%調升至75%或完全取消
02 一階傳導:摩根士丹利與在地分析師估算將吸引43至74億美元的被動指數追蹤資金
03 二階擴散:MSCI、FTSE、S&P 等指數編纂機構啟動沙國權重重新評估作業,全球被動型 ETF 啟動再平衡交易
04 三階外溢:中東主權基金與 GCC 鄰國股市(杜拜、阿布達比)加速市場一體化與競合佈局
05 宏觀終局:沙國股市從「石油附屬市場」轉型為「願景2030主題市場」,重塑全球新興市場的資金流向版圖
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。