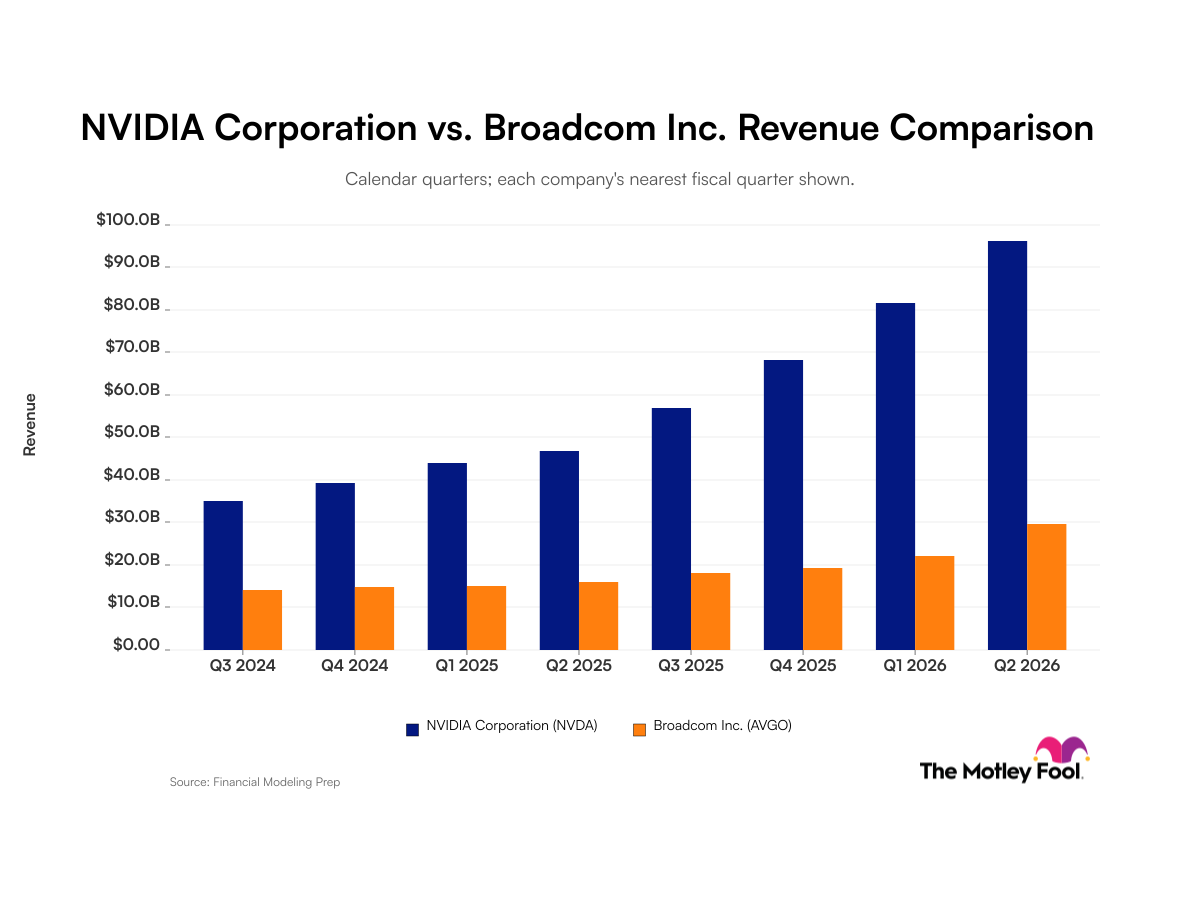
Susquehanna 半導體分析師 Mehdi Hosseini 最新報告揭示,全球半導體產業營收受惠於 AI 資料中心建設熱潮,預計將在本年度翻倍至 1.5 兆美元。其中記憶體晶片扮演關鍵推手,其占整體半導體營收比重已從歷史常態的 20% 至 30%,暴增至 50% 至 55%,堪稱產業營收成長的「主要驅動力」。
在記憶體晶片供應嚴重短缺與報價飆漲的雙重紅利下,美光 (Micron Technology, MU) 股價今年迄今狂漲 250%,成為標普 500 指數表現最強勁的個股之一;專注於 NAND 快閃記憶體的新帝 (Sandisk, SNDK) 股價更飆漲 632%,充分展現 AI 浪潮下儲存晶片的驚人爆發力。
Hosseini 進一步預估,DRAM 平均售價本季將季增 50%,下一季再漲 20%;NAND 平均售價本季季增 60%,下季續漲 25%。南韓電子時報報導,美光正力拚在年底前將高頻寬記憶體 (HBM) 產能翻倍,以滿足 Nvidia 等 AI 晶片大廠處理龐大推論與訓練負載的迫切需求。
本事件本質為客觀市場供需結構與技術典範轉移的深度變遷,並非傳統意義上的政治或地緣利益角力,因此本研究將聚焦於剖析記憶體晶片崛起背後的歷史產業結構、技術演進脈絡與深層供應鏈誘發成因。
回顧半導體產業數十年發展,運算邏輯晶片 (Logic Chips) 長期扮演產業火車頭,CPU、GPU 各領風騷,記憶體則被視為「週期性商品」與配角。然而,生成式 AI 模型的參數規模呈指數級膨脹,從 GPT-3 的 1750 億參數到如今動輒數兆參數的模型架構,傳統馮紐曼架構面臨嚴重的「記憶體牆 (Memory Wall)」瓶頸。當模型需要頻繁存取海量權重資料時,頻寬與容量的重要性已凌駕於純粹的運算核心數量。
HBM 技術正是突破此瓶頸的關鍵解方。HBM 透過 TSV 矽穿孔技術將多層 DRAM 晶片垂直堆疊封裝,實現遠超傳統 DDR 記憶體的頻寬密度。這種「矽密集 (silicon-intensive)」製程意味著同樣的晶圓產能,若用於生產 HBM,所消耗的 DRAM 晶圓面積是傳統產品的數倍,進一步加劇了標準 DRAM 的供應緊張,並形成結構性短缺的惡性循環。
此外,邏輯晶片近期出現「穩定期」的訊號。Hosseini 指出,CPU 等邏輯晶片平均售價仍在上漲,但走勢趨緩,主要原因在於 Nvidia 即將推出的 Rubin AI 平台 (包含 Vera CPU 與 Rubin GPU) 量產時程出現延遲。這顯示 AI 硬體供應鏈正面臨從 Hopper、Blackwell 世代過渡至 Rubin 世代的轉換陣痛期,也意味著記憶體晶片的獨立漲勢與邏輯晶片的平穩形成鮮明對比。
更深層的結構性意義在於,AI 經濟的價值實現正從「運算成本」轉向「資料存取成本」。Hosseini 強調,雖然新一代 AI 硬體的前期採購成本 (upfront cost) 將更高,但隨著 AI 模型推論的「代幣 (tokens)」價格持續下降,結合產量擴大,整體 AI 規模化部署的經濟價值論點仍穩固不移。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對比 2017 至 2018 年記憶體超級週期 (當時三星、SK 海力士、美光三巨頭合計獲利超過 800 億美元),以及 2023 年因 ChatGPT 問世引爆的 HBM 首波需求熱潮,本波 AI 超級週期的持續時間、價格漲幅與產業影響深度均創歷史新高。Susquehanna 的數據顯示,記憶體占半導體營收比重已突破歷史區間上限,預示著一場結構性的典範轉移:
面對記憶體晶片主導的半導體新霸權格局,市場參與者應採取分層策略應對:
01 起因觸發:生成式 AI 模型參數規模指數膨脹,突破運算晶片頻寬極限
02 一階傳導:HBM 與高密度 NAND 需求暴增,三星、SK 海力士、美光產能全線吃緊
03 二階擴散:記憶體晶片報價季增 50% 至 60%,DRAM 結構性短缺外溢至消費級市場
04 資本市場重組:美光股價飆漲 250%、新帝暴漲 632%,半導體估值邏輯重寫
05 AI 硬體生態轉變:Nvidia Rubin 平台量產時程延遲,邏輯晶片進入穩定期
06 宏觀終局:半導體產業營收規模歷史性突破 1.5 兆美元,AI 經濟價值論點獲得驗證
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
沙國AI算力大躍進:瑞士CTS攜手Desert Tech鎖定1.2GW資料中心霸業
AI資料中心建設熱潮推升記憶體與半導體營收翻倍至1.5兆美元,為沙國1.2GW AI算力基建提供核心零組件供需背景與資本溢價動能
AI冷鏈爭霸戰:馬國東協工程盛會搶灘2026
AI超級週期推升半導體營收至1.5兆美元、記憶體占比重過半,驅動HBM與儲能基礎設施爆量需求,迫使馬國提前於2026年9月集結300家品牌展出BESS、智慧電網與資料中心散熱HVAC&R解決方案,以承接AI算力外溢的電力與熱管理商機
AI原生訂單自動化革命:Conexiom Relay如何重塑製造配銷後台
AI超級週期推升半導體營收至1.5兆美元並引爆記憶體供應短缺,使ERP系統底層晶片升級與現代化成本攀升,迫使製造配銷商加速導入如Conexiom Relay之類的AI原生後台自動化工具以降低人力依賴、對沖硬體資本支出壓力。