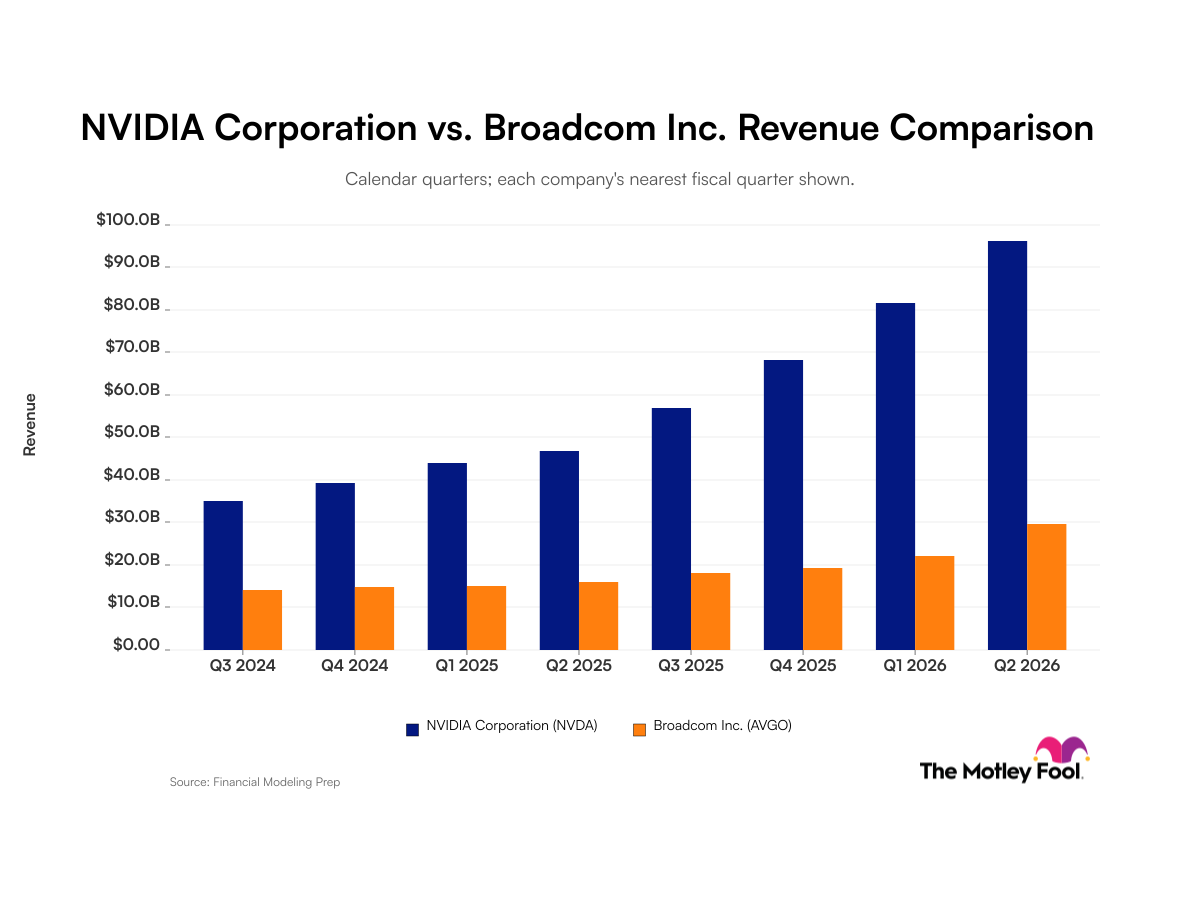
近期輝達(Nvidia)與博通(Broadcom)相繼公布最新季度財報,揭示兩家AI晶片巨擘在資料中心與客製化加速器市場的營收軌跡出現顯著分歧。輝達憑藉其GPU產品線與CUDA生態系的絕對主導地位,季度營收再度締造歷史新高,資料中心業務年增率突破三位數百分點,展現其在通用AI運算領域的統治力。博通則受惠於與Google等超大規模雲端服務商在客製化ASIC晶片(Application-Specific Integrated Circuit,特殊應用積體電路)的深度合作,AI相關營收快速攀升,整體營收亦創下強勁成長紀錄。市場焦點集中在兩家公司對下一季度營收指引的差異:輝達雖維持高速成長但面臨基期墊高與供應鏈瓶頸的雙重壓力,而博通則因ASIC業務的爆發性增長,毛利率結構呈現穩健擴張態勢。兩家公司的股價表現與本益比(PE Ratio)出現明顯分歧,反映投資人對「通用GPU」與「客製化加速器」兩條AI晶片技術路線的價值重估。
輝達與博通的營收對決,本質上折射出AI晶片產業正經歷一場深刻的典範轉移——從「通用運算獨大」邁向「通用與客製化並行」的雙軌時代。
### 一、技術路線的哲學之爭
輝達挾CUDA軟體堆疊與GPU的平行運算優勢,構築了一道極難逾越的生態護城河。CUDA作為長期積累的開發者生態系,已成為深度學習框架(TensorFlow、PyTorch)的底層標準。然而,博通代表的客製化ASIC陣營主張,在特定AI推論工作負載中,ASIC可提供更優的每瓦效能與單位成本。這是一場「通用性帶來的彈性紅利」對決「客製化帶來的效率紅利」的本質衝突。
### 二、供應鏈話語權的拉鋸
博通的ASIC營收快速膨脹,意味著超大規模雲端業者正積極尋求對輝達的供應鏈議價權,透過自研晶片降低對單一供應商的依賴。這背後的結構性誘發成因是:AI訓練成本居高不下,雲端業者為優化總體擁有成本(TCO),開始將推論工作負載從GPU轉移至自研ASIC,形成「GPU訓練、ASIC推導」的混合架構。
### 三、市場估值與資本配置的深層矛盾
輝達的高估值建立在「AI運算唯一選擇」的敘事之上,而博通的崛起則暗示市場敘事正在修正。兩家公司的估值分化,實為投資人對AI晶片市場結構是否走向「寡占」或「多元分散」的押注。歷史背景脈絡上,這類似於1990年代Intel在x86架構稱霸時,IBM PowerPC與ARM架構各自尋找市場縫隙的演變歷程,但節奏因AI浪潮而急劇壓縮。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
### 三情境預測:AI晶片雙雄的2025-2027版圖演變
### 戰略行動建議
01 起因觸發:輝達與博通最新季度財報揭示AI晶片營收軌跡分化
02 一階傳導:超大規模雲端業者加速自研ASIC,削弱對輝達單一依賴
03 二階擴散:台積電CoWoS先進封裝產能爭奪戰白熱化,記憶體與網路晶片供應鏈同步受惠
04 三階深化:AI運算成本下降加速生成式AI在終端裝置與企業服務的滲透
05 宏觀終局:全球AI基礎設施走向「GPU+ASIC+光學互連」異質運算新秩序,半導體產業鏈價值分配重新洗牌
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
博通AI營收暴衝221%:ASIC客製化晶片如何重塑超大規模雲端霸權
博通AI營收年增221%的ASIC放量數據,是目標文章中博通與輝達營收軌跡分歧、毛利率穩健擴張的直接前置事實;Google TPU與Meta MTIA等客製化晶片合作奠定此波營收爆發的基礎
英特爾股價近四倍噴漲後,現在該進場嗎?
輝達在通用GPU的統治地位與博通在ASIC的崛起,共同擠壓英特爾在AI加速器與資料中心市場的生存空間,迫使英特爾啟動結構重組並押注美國晶片主權戰略以尋求價值重估
鎧俠拒絕SK海力士結盟:AI記憶體超級週期的競合博弈
AI晶片雙雄版圖重塑帶動HBM與高階儲存需求超級週期,鎧俠記憶體價格飆漲與SK海力士擴產屬同一AI硬體供需主鏈的後續連鎖反應