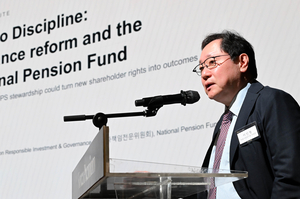
韓國資本市場研究所副院長李仁衡在《韓國先驅報》2026年HIT論壇指出,韓國自2024至2026年推動的公司治理改革,能否縮小長期存在的「韓國折價」,關鍵不只是法律增設股東權利,而是這些權利能否形成有效的市場紀律,促使企業持續提高股利、庫藏股買回與註銷。
KCMI研究顯示,股東回饋偏低是解釋韓國上市公司估值落後的最有力因素;治理改革則包括擴大董事對股東的忠實義務、調整董事選舉規則及限制庫藏股運用。近期企業股利與庫藏股註銷確有增加,但李仁衡警告,去年以來的整體重估很大程度來自半導體景氣循環,而非治理改善;市場中位數企業並未同步重估。
國家退休基金被視為改革落實的核心行動者。該基金至少持有267家上市公司5%以上股權,憑藉規模、持股期限及長期存在性,可能比短期活躍基金更能迫使企業正視股東回饋。未來股東會將成為檢驗改革成效的真正戰場:法律改變議價條件後,企業行為是否跟進,仍須由股利、資本支出與董事會問責決定。
這不是單純的修法成效之爭,而是企業控制權、現金使用權與股東剩餘索取權之間的結構性衝突。韓國折價並非由單一因素造成,而是市場對低股利、複雜所有權結構、董事會問責不足及政策不確定性所收取的綜合風險折價。治理改革若未提高現金流向股東的可信度,就難以改變投資人對企業永續回饋的預期。
企業經營層未必反對改革,但通常偏好保留現金,以因應景氣循環、投資需求或策略自主;股東則要求更透明的資本配置、更好的股利及更高的治理問責。當改革只提供法律上的「權利」,卻沒有具規模且願意長期監督的機構股東行使權利,企業便可能把新規定視為合規成本,而非經營典範轉移。
國家退休基金的特殊優勢在於其「永久性」。活躍基金可能因到期、績效壓力或市場條件退場,企業卻很難等待國家基金離開。NPS持有至少5%股份的267家上市公司,使其成為改革能否跨越法律與實務落差的主要槓桿。
然而,國家基金介入也帶來政治化與受託義務的風險:若投票與股東行動受短期政策目標影響,可能損害獨立性;若完全不行動,則無法發揮改革所賦予的制度角色。真正的受益者,將是能提高自由現金流轉換率、降低代理問題並改善資本紀律的企業;受損者則是仍依賴低回饋、控制權溢價及弱問責維持估值模式的經營層與既有股東結構。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
韓國的歷史經驗顯示,資本市場改革通常不會在宣布後立即消除折價。1997年金融危機後,外資持股增加、透明度提升與公司治理改善,曾逐步改變市場評價;但2000年代家族控制、交叉持股與股利偏低的結構,仍使折價問題反覆出現。改革能否持久,取決於制度是否從一次性修法轉化為可重複的股東問責機制。
01 起因觸發:韓國低估值、偏低股東回饋與所有權及董事會結構問題,促使2024至2026年推動治理改革。
02 一階傳導:上市公司增加股利、庫藏股買回與註銷,NPS的投票與議合角色受到檢視。
03 二階擴散:外資、退休基金與其他機構投資人重新評估韓國企業的治理風險與資本配置效率。
04 宏觀終局:若改革擴散至中位數企業,韓國可由出口與半導體驅動的週期性重估,轉向治理品質帶動的結構性資本市場升級。
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章



