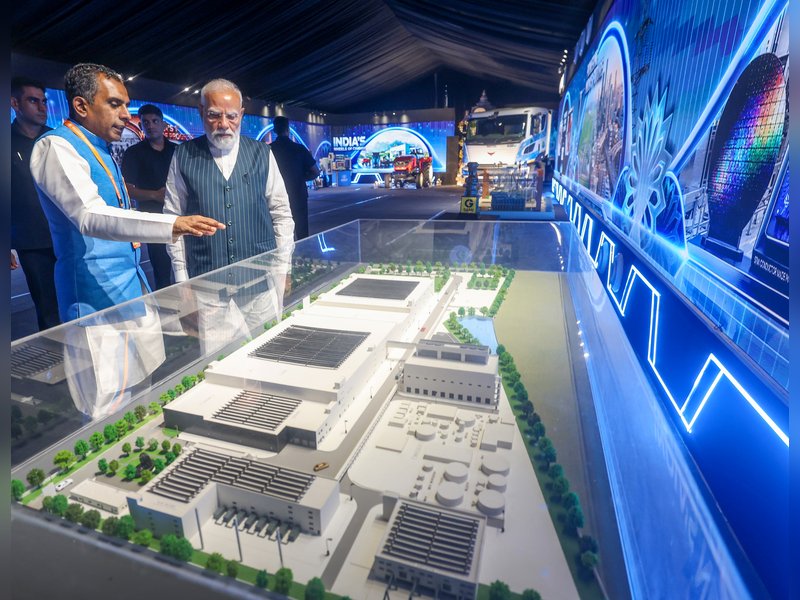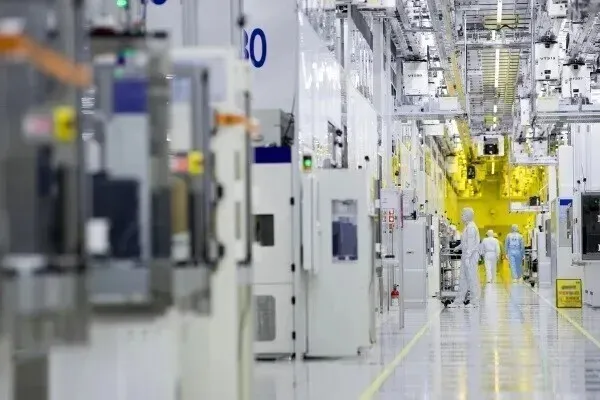
南韓央行(Bank of Korea)最新公布的第二季國民所得暫定報告揭示,南韓第二季名目GDP較去年同期暴增26.4%,創下自1979年第三季以來47年的最強紀錄。此一驚人成長並非來自寬鬆貨幣政策的虛胖,而是由半導體出口熱潮與全球AI基礎建設投資雙引擎驅動的實質爆發。
在實質GDP方面,較前一季成長0.6%、年增3.7%,雖然數據與先前公布預估值相符,但名目GDP的年增幅卻遠超實質成長,凸顯晶片出口價格狂飆對整體經濟的名目拉抬效應。韓國央行國民所得課長金華勇(Kim Hwa-yong)直言,半導體企業獲利暴增已實質轉化為營業盈餘、政府稅收與家庭所得的全面提升。
更具結構性意義的是,南韓實質GNI年增率高達15.6%,遠超GDP年增率的3.7%,這項落差被官方明確歸因於半導體部門的貿易條件改善——出口價格漲幅顯著超越進口成本。此外,毛儲蓄率衝上45.6%的歷史新高,顯示企業與家庭部門的潛在消費與投資能量極為充沛。在此基礎上,韓國央行正式預測:2025年南韓人均國民所得極有可能輕鬆突破4萬美元大關,並達成全年3.3%的經濟成長率預測目標。
此事件本質並非典型地緣政治或政商壟斷式的零和博弈,而是全球AI運算需求爆發驅動的產業結構性典範轉移(paradigm shift),其深層背景與技術演進脈絡值得深入拆解。
從歷史縱深來看,南韓經濟長期以來高度依賴「出口導向」模式,並在記憶體晶片、顯示器、汽車等領域多次經歷景氣循環。然而,本波成長的特殊性在於:驅動力量並非傳統消費性電子產品的庫存週期,而是生成式AI與大型語言模型(LLM)訓練所引爆的高頻寬記憶體(HBM)與高階製程晶片的結構性需求。這意味著半導體已從「周期性商品」轉向「戰略性基礎設施」的角色定位。
從產業鏈結構觀察,南韓半導體出口的強勢表現實質反映全球AI供應鏈的高度集中與瓶頸化。三星電子與SK海力士在HBM市場的寡佔地位,使其得以在出口報價上取得絕對主導權,這也是為何名目GDP增幅會遠超實質GDP的核心原因。換言之,南韓正以「晶片超級週期」的形式,將自身深度嵌入全球AI軍備競賽的關鍵節點。
然而,此一繁榮背後的結構性風險亦不容忽視:
整體而言,南韓本季的經濟奇蹟並非單純的景氣復甦,而是全球AI基礎建設紅利對東亞供應鏈核心節點的一次精準灌頂。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
比對歷史脈絡,南韓上一次經歷如此強勁的名目GDP成長是在1979年第三季,當時的背景是石油危機後的重化工業起飛;本波成長的背景則是AI驅動的數位基礎建設革命。在這兩個典範轉移的交匯點上,南韓經濟的未來走向將高度取決於三大變數:全球AI投資的持續性、半導體地緣政治的演變、以及南韓自身的產業多元化進程。
從歷史經驗法則判斷,1979年第三季的27.7%名目GDP成長,最終演變為1980年代初的結構性轉型陣痛。本波成長是否能避開類似的「成長後遺症」,將取決於南韓是否能將晶片紅利轉化為實體經濟的全面升級,而非僅依賴單一產業的出口奇蹟。
面對南韓晶片超級週期帶來的全球供應鏈重塑,各利害關係人應採取以下具體行動策略:
最高優先級戰略建議:將「南韓半導體出口數據」納入全球景氣判讀的核心儀表板,因為這個指標已成為觀察全球AI軍備競賽強度與全球科技景氣最即時、最敏感的溫度計。
01 起因觸發:生成式AI與大型語言模型引爆HBM與高階製程晶片結構性需求
02 一階傳導:三星與SK海力士寡佔高階記憶體市場,出口報價飆升帶動企業營業盈餘暴增
03 二階擴散:企業獲利轉化為政府稅收與家庭所得,韓國央行上調全年成長預測至3.3%
04 三階擴散:南韓股市半導體權值佔比攀升,KOSPI與費城半導體指數連動性顯著提升
05 宏觀終局:全球AI供應鏈高度集中於東亞節點,地緣政治不對稱性與單一產業依賴風險同步升高
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
泰股連跌不止:東南亞資金黑洞成形?
全球晶片需求週期性走緩拖累泰國電子零組件出口,與南韓半導體超級週期形成強烈對比,凸顯東南亞供應鏈在AI基建紅利下的不均衡受惠結構
美擬取消H-1B寬限期:矽谷人才管道的斷鏈危機
南韓半導體出口與AI基建投資熱潮推升全球科技人才需求,使美國H-1B緊縮政策對矽谷工程師管道的衝擊更具戰略敏感性,南韓晶片廠與美企競合將受人才流動限制
ECB重啟升息抗通膨 歐元區貨幣政策陷「戰爭溢價」困局
南韓晶片超級週期推升亞洲出口競爭力與全球科技供應鏈重組,間接強化歐元區對AI與半導體進口需求,使ECB在能源通膨壓力上面臨更複雜的貨幣決策環境
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。