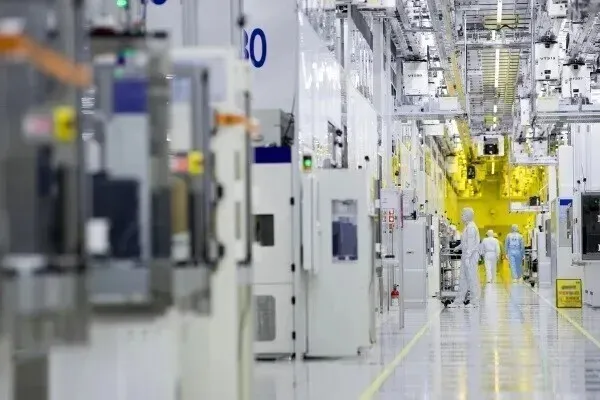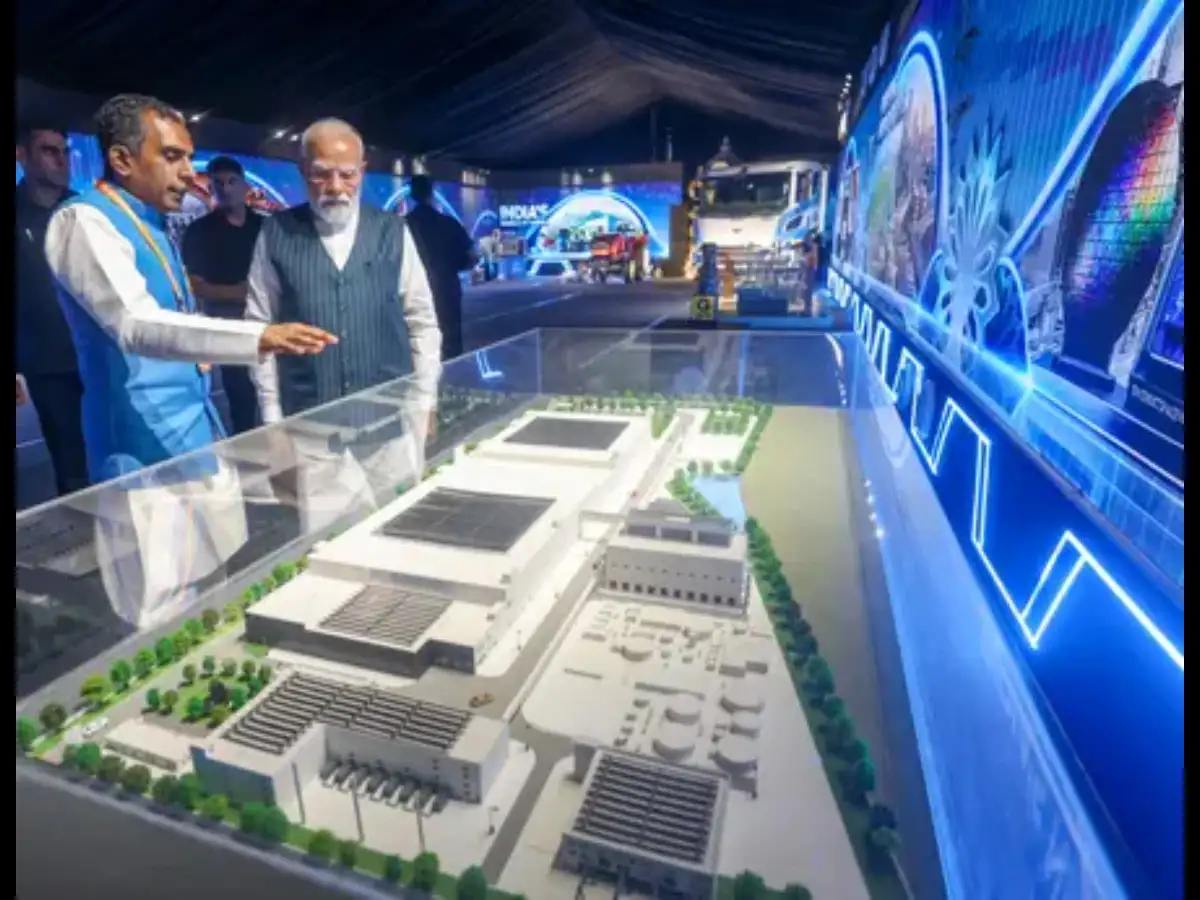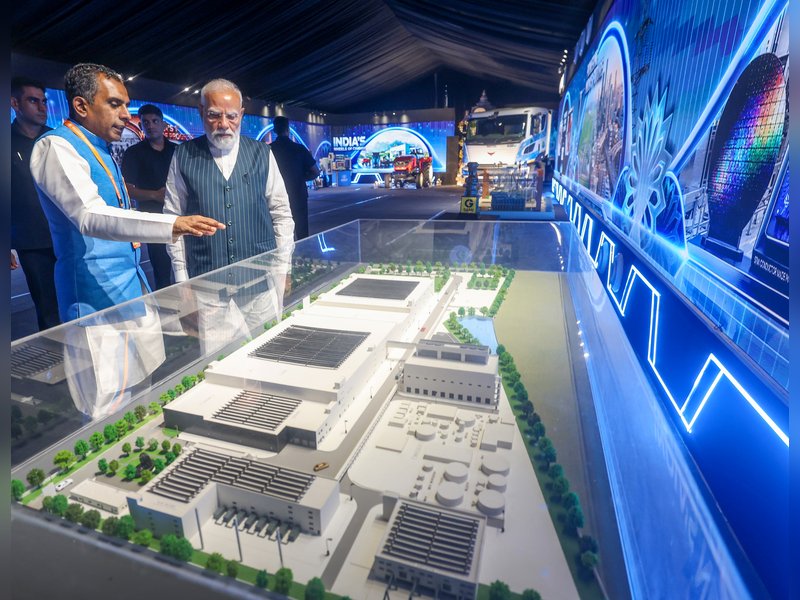
印度政府正式啟動第二階段半導體振興方案,預計投入130億美元建構從設計、製造、封裝到測試的本土晶片生態系。目前印度90%至95%的晶片仰賴進口,但根據印度智庫NITI Aayog預估,到了2035年,國內半導體需求將突破2000億美元。
在此之前,中央政府已於六個邦核准12項半導體專案,其中美光(Micron)、Kaynes Semicon與CG Semi已於今年開始商業量產,但產品集中在後段的封裝與測試環節,而非最先進的晶圓製造。
備受矚目的塔塔電子(Tata Electronics)與台灣力積電(Powerchip)於古吉拉特邦多赫拉(Dholera)的合作案,目標在12月產出首顆晶片。同時,塔塔與全球半導體設備龍頭艾司摩爾(ASML)簽署了110億美元的合作備忘錄,鎖定車用與AI晶片應用。
為補齊人才短板,印度通訊部長Ashwini Vaishnaw宣布,目標在四年內培育10萬名半導體工程師,目前已完成8.5萬人的培訓,進度大幅超前原訂的十年計畫。
印度此波晶片戰略的本質並非單純的產業升級,而是一場在美中科技冷戰格局下的「中等強國供應鏈卡位戰」。這個事件確實涉及多方地緣與產業利益博弈,值得深入剖析。
第一、戰略動機與時間窗口的角力。長期以來,印度飽受晶片進口依賴之苦,2025年隨著生成式AI、車用電子與國防現代化需求爆發,全球晶片供需結構出現典範轉移。印度試圖在這個歷史空窗中,將自身定位為「中國之外的第二大亞洲晶片重鎮」,避免重蹈澳洲與歐洲因缺乏本土產能而在地緣衝突中被「晶片斷糧」的覆轍。
第二、台印合作背後的美國戰略默許。塔塔與台灣力積電的合作,以及與荷蘭ASML的110億美元備忘錄,背後其實是「矽盾聯盟(Silicon Shield Coalition)」的延伸。華府樂見印度成為分散台海風險的替代製造基地,但同時也對印度輸出的技術層級設下紅線——多赫拉廠初期僅切入成熟製程(28nm以上),而非先進製程,這顯示出美方在「分散供應鏈」與「防止技術外洩」之間的精細平衡。
第三、補貼競賽下的財政紀律風險。印度中央政府祭出最高50%的製造補貼,加上各邦政府的額外優惠,形成一場與美國《晶片法案》(CHIPS Act)對標的補貼大戰。最大受惠者無疑是塔塔集團與艾司摩爾等設備供應商,但納稅義務人與受補貼企業之間的利益分配矛盾,以及「重複下單、產能閒置」的歷史教訓,是這項130億美元計畫最大的內部風險。
第四、人才供需的結構性張力。印度擁有全球最大規模的IC設計工程師池,卻嚴重缺乏晶圓廠無塵室操作員與製程整合工程師。半導體人才培育計畫的進度雖然超前,但能否在四年內把「會寫程式碼的工程師」轉化為「會處理矽晶圓的製程工程師」,將是這場戰略成敗的真正試金石。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / Dutch Export Control
⚠️ 合規與地緣風險要點: 荷蘭政府與美國協議管制 Twinscan NXT:1970i/1980i 等浸潤式 DUV 及全部 EUV 光刻機向特定受限制國家出口與維修授權。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
印度晶片戰略的歷史定位,可比對1980年代台灣的「六年國建」半導體計畫與1980年代韓國的「半導體工業振興法」。台灣花了約15年從後段封測走到領先全球的晶圓代工,韓國則是藉由三星與SK海力士的逆週期投資奠定記憶體霸主地位。印度挾130億美元資金、8.5萬名工程師與全球最大內需市場三項優勢,試圖複製東亞模式,但面對的國際格局已截然不同。
面對印度晶片戰略帶來的全球供應鏈位移,相關決策者應採取分層策略應對。
01 起因觸發:印度政府宣布第二階段130億美元半導體振興方案
02 一階傳導:塔塔、艾司摩爾、美光等大廠加速在印度設廠與備忘錄簽署
03 二階擴散:全球半導體人才荒加劇,台韓工程師薪資與挖角戰升溫
04 三階外溢:美中科技脫鉤深化,「中國+1」戰略紅利轉向印度
05 宏觀終局:全球形成台、韓、印三足鼎立的亞洲半導體新軸心
跨事件因果網路圖譜 4 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
浙江義烏晶片品管現場直擊:中國半導體自主鏈的品質前哨戰
美中科技戰與出口管制推升中國強化半導體自主鏈與品管紀律,同步促使印度加速以130億美元振興方案與塔塔-ASML合作建構本土生態系,形成亞洲雙軌突圍的戰略連動
輝達、英特爾、思科齊聚 Verizon 6G 聯盟 ISAC 試驗迎重大突破
Verizon 6G聯盟整合輝達、英特爾與思科進行ISAC試驗,確立端到端垂直整合標準話語權;印度同步以塔塔與ASML 110億美元備忘錄鎖定車用與AI晶片,凸顯全球半導體與下世代通訊生態系正同步進行地緣分流與聯盟卡位
美光九月關鍵一役:AI記憶體霸主的最後考驗
印度半導體振興方案吸引美光赴印度封測量產,全球記憶體供給端擴張與地緣供應鏈分散,削弱美光在HBM與DRAM的定價主導權,是市場對其Q4財報信心不足的結構性背景之一
印度GI認證土產黃豆變身新世代蛋白棒
印度政府推動「印度製造」國家品牌戰略,晶片自製與農產高值化(GI認證黃豆升級蛋白棒)均為該戰略下「從原料出口邁向品牌化高附加價值輸出」的雙軌布局,反映同一產業升級主軸。
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。