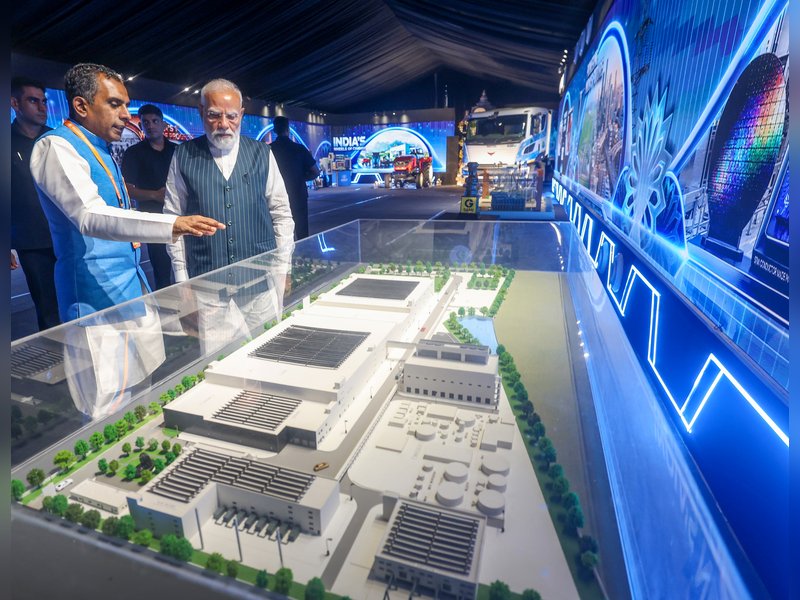
印度政府正式啟動第二期「印度半導體任務」(India Semiconductor Mission, ISM),預計投入 130億美元(約新台幣4,200億元) 打造涵蓋晶片設計、製造、封裝與測試的完整國產生態系。目前印度高達90%至95%的半導體仍仰賴進口,面對2035年內需預估將飆破 2,000億美元 的戰略缺口,政府已核准橫跨六個邦的12項半導體專案。
進度方面,Micron、Kaynes Semicon與CG Semi已於2025年展開商業量產,初期聚焦封裝測試;塔塔電子與台灣力積電合作的多羅拉晶圓廠(古吉拉特邦)則瞄準2025年12月產出首顆晶片。更值得關注的是,塔塔與艾司摩爾(ASML)簽署 110億美元合作備忘錄,切入汽車與AI應用的高階製程。
人才戰略同步推進,印度已訓練 85,000名半導體工程師,目標是在2032年前達成100,000名,並將設計課程推廣至355所大學。配合中央政府最高50%的建廠補貼與各邦配套優惠,印度試圖將其工程師紅利轉化為產業護城河,挑戰全球晶片供應鏈既有版圖。
印度此舉看似是純粹的產業升級,實則是夾在「美中科技脫鉤」與「全球供應鏈去中心化」兩大典範轉移中的關鍵戰略佈局,背後牽動深刻的利益博弈與地緣算計。
首先,美中對抗為印度創造了「第三極」的戰略窗口。在美國對中國祭出晶片禁令、限制先進製程與設備輸出的背景下,跨國企業被迫尋找「中國加一」(China Plus One)的備援基地。印度憑藉地緣中立、龐大內需市場與民主體制成為首選,台灣力積電、聯電、艾司摩爾等大廠相繼靠攏,便是基於「規避地緣風險」的明確算計。
然而,這場博弈並非沒有矛盾。印度的核心矛盾在於「設計強、製造弱」的結構性斷層:其擁有全球龐大的IC設計人才池,卻嚴重缺乏晶圓廠操作員與製程工程師。短期內核准的12個專案多集中於後段封測,並非高階前段晶圓製造,這意味著印度目前仍難以與台積電、三星、英特爾形成正面競爭,更多是切入車用、消費性電子等成熟製應市場。
最大受益者顯然是塔塔集團與印度本土供應鏈業者,憑藉政府補貼與政策保護快速擴張;而受衝擊最深的,則是已因地緣政治流失部分國際客戶的中國半導體廠,以及可能因印度低價競爭而面臨價格壓力的全球成熟製應業者。從長遠看,若印度成功突破製程人才與基礎設施瓶頸,將徹底改寫亞洲半導體分工格局,削弱台灣與韓國的不可替代性;若失敗,130億美元將淪為沉重的財政負擔,並暴露其「去全球化」口號下的工業基礎脆弱性。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / Dutch Export Control
⚠️ 合規與地緣風險要點: 荷蘭政府與美國協議管制 Twinscan NXT:1970i/1980i 等浸潤式 DUV 及全部 EUV 光刻機向特定受限制國家出口與維修授權。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
對比台灣1970年代「加工出口區」到1980年代「半導體王國」的崛起路徑,印度的「130億美元半導體任務」能否複製成功,可從三種情境預判:
值得密切觀察的指標包括:塔塔-力積電廠2025年12月的首顆晶片良率與客戶清單,以及ASML 110億美元合作的實際到貨時程與製程節點。
01 起因觸發:美中科技脫鉤與全球供應鏈去中心化,逼出印度「China Plus One」戰略紅利
02 一階傳導:印度政府啟動130億美元ISM二期計畫,鎖定晶片設計、製造、封測一條龍
03 二階擴散:塔塔結盟台灣力積電、艾司摩爾,跨國半導體巨頭加速印度卡位
04 三階擴散:全球IC設計人才與製程技工供需重組,印度355所大學成新育才搖籃
05 宏觀終局:2030年代形成美、台、印三極半導體新秩序,中國成熟製程面臨低價競爭
跨事件因果網路圖譜 1 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
ACLED 地緣衝突與安全熱區監測
MODERATE (區域摩擦)監測熱區:南亞與印太邊界 (South Asia & Border Security)(克什米爾 · 開柏爾-普赫圖赫瓦 · 印中邊界)
📡 區域安全態勢評估: 開柏爾走廊武裝襲擊活躍度攀升,巴基斯坦與阿富汗塔利班邊界摩擦牽動中巴經濟走廊 (CPEC) 安全。