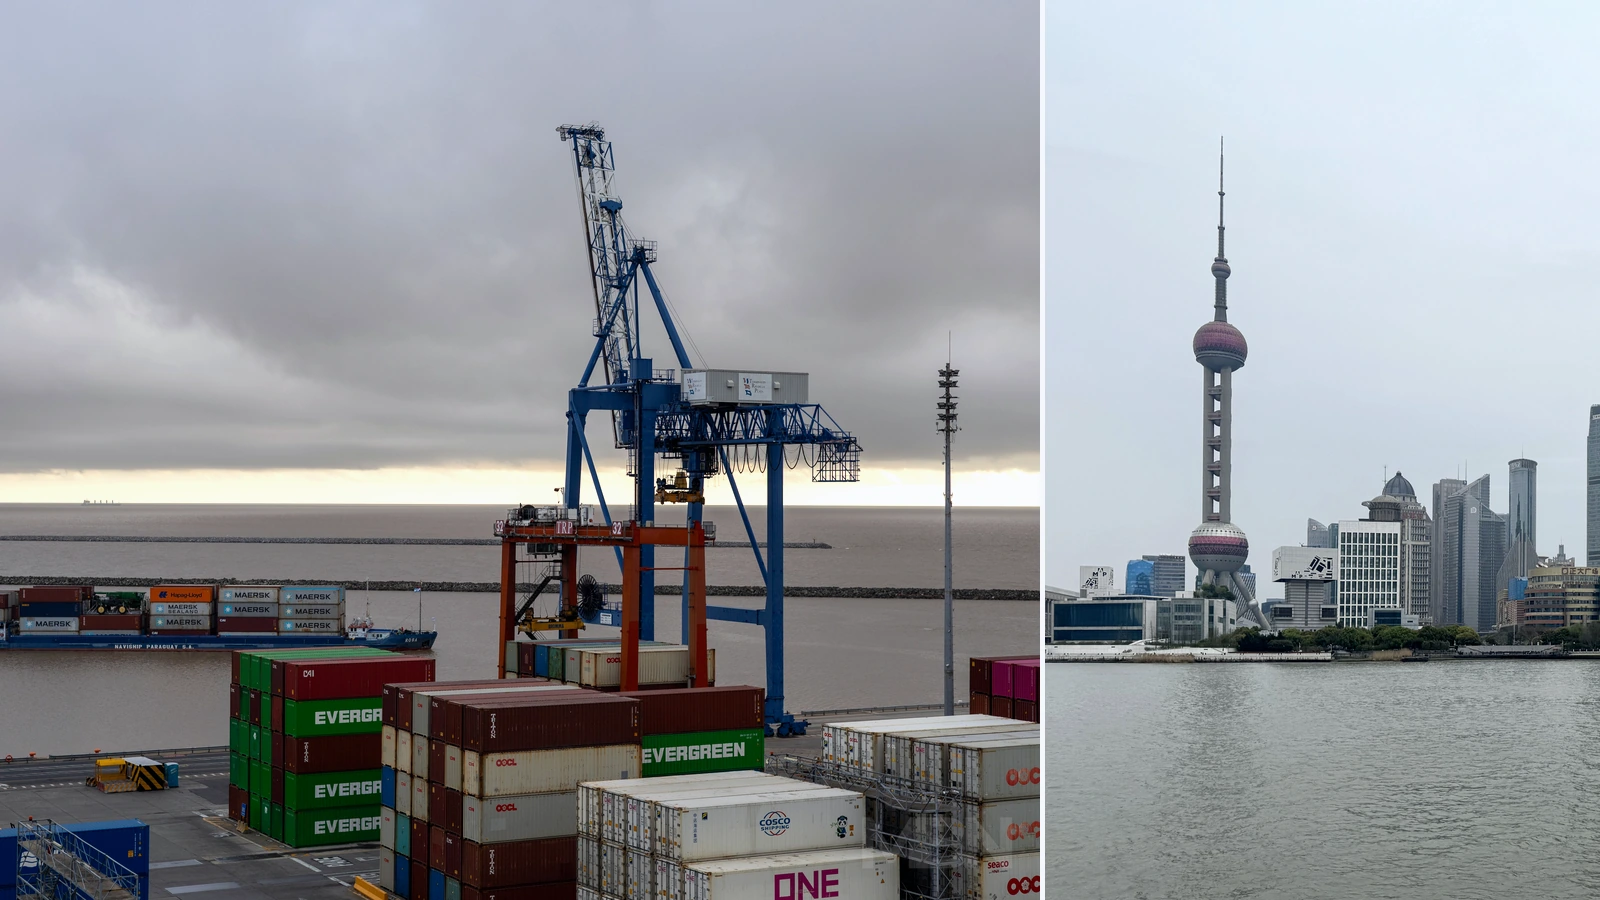
中國最新公布的對外貿易數據再度令全球財經界感到不安——儘管進口端在內需回溫與原物料價格回升帶動下,出現了顯著加速成長,但出口端的爆發力道更為驚人,導致整體貿易順差規模持續擴大,再度刷新歷史高點。
這組數據揭示了一個結構性的弔詭現象:當全球主要經濟體仍在對抗終端需求疲弱與地緣風險升高之際,中國製造業憑藉著極具競爭力的報價、人民幣匯率的相對弱勢、以及完整的垂直整合供應鏈體系,持續在國際市場上攻城掠地。
從產業結構觀察,本輪出口增長的領頭羊主要集中在機電產品、新能源車及其零組件、鋰電池、太陽能模組等「新三樣」領域;同時,船舶、鋼鐵、家用電器等傳統強項亦維持穩定的出貨動能。進口端的加速雖反映了大宗物資採購回穩與半導體設備進口的逐步恢復,但整體規模仍不足以抵銷出口端的爆發性增長,凸顯中國經濟「內外失衡」的長期結構性問題。
值得高度關注的是,此份貿易數據公布的時間點極為敏感。在歐盟即將對中國電動車加徵最終反補貼稅、美國總統大選後新一輪關稅政策可能出爐的背景下,這份創紀錄的順差數字勢必成為各國貿易救濟措施與政治施壓的最佳藉口。
中國貿易順差的持續擴張,絕非單純的經濟數據變化,而是全球經貿秩序裂解進程中的核心縮影,背後牽動著三大深層矛盾的激化。
首先,是中國官方長期推行的「出口導向型成長模式」與西方國家「再工業化與供應鏈韌性」戰略之間的正面碰撞。自 2001 年加入 WTO 以來,中國憑藉人口紅利、土地補貼與匯率低估等綜合優勢,建立了無與倫比的製造業出口霸權。然而,自 2018 年美中貿易戰開打以來,美國、歐盟、日本等主要經濟體先後祭出關稅壁壘與產業補助政策,試圖將關鍵供應鏈移出中國。如今中國出口卻再度創下歷史新高,等同宣告這些「去風險化」(De-risking)政策的成效正面臨嚴峻考驗。
其次,是人民幣匯率政策與國際收支失衡的政治角力。中國人民銀行長期以來透過中間價機制與外匯存底的操作,維持人民幣在可控範圍內的相對弱勢,這使得中國製造在全球價格戰中擁有額外的競爭優勢。然而,此種匯率安排已引發美國財政部多次將中國列入「匯率操縱國觀察名單」,後續的政治摩擦風險持續升高。
第三,是全球產能過剩與綠能轉型矛盾的雙重夾擊。中國在電動車、鋰電池、太陽能板等綠能產品的產能佔比已超過全球七成,其國內市場無法完全消化如此龐大的產能,迫使企業以極低價格傾銷海外。這不僅衝擊了歐洲傳統車廠的生存空間,更引發布魯塞爾當局啟動一系列反傾銷與反補貼調查。從某種意義上說,中國的出口順差實質上是將國內的產能過剩問題「出口轉嫁」給全球貿易夥伴。
從受益者與受損方的結構性分析來看,中國的國有企業與大型出口商無疑是最大贏家,而承受最大壓力的則是德國、日本、韓國等出口競爭國家的同類產業,以及面臨失業壓力的歐美藍領工人階級。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
中國出口順差持續創新高並非短期現象,而是結構性失衡的必然結果,未來 12 至 24 個月將呈現以下三種情境的分化演進。可比對的歷史先例包括 1980 年代日本對美貿易順差高峰期(最終以《廣場協議》強迫日圓升值收場),以及 2015 年中國匯率改革後的資本外流風暴,皆可作為評估當前局勢的鏡鑑。
無論何種情境,中國與西方國家在「綠能產業補貼」與「匯率政策」上的爭端,短期內均難以達成共識,這將持續成為全球資本市場最重大的尾部風險來源之一。
面對中國出口順差持續擴大所衍生的全球經貿結構性裂變,各類利害關係人應採取以下分層策略:
01 起因觸發:中國出口爆量成長,單月貿易順差再度刷新歷史紀錄
02 一階傳導:歐美反傾銷調查加速啟動,綠能與傳產首當其衝
03 二階擴散:全球供應鏈「去中國化」加速,東南亞與印度承接轉單
04 三階深化:美中戰略對抗升級,匯率與關稅成為新一輪談判籌碼
05 宏觀終局:WTO多邊貿易體系名存實亡,全球進入雙軌化經貿新冷戰
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
從政策對話到百億實戰:拉瑪佛沙揭南非印度經濟夥伴新典範
中國「新三樣」(電動車、鋰電池、太陽能)出口爆發加劇全球產能過剩與貿易救濟壓力,反促使南非、印度等金磚國家加速結盟,主攻關鍵礦物與電動車供應鏈合作,企圖建立去中國化的替代產能體系。
從魚塭到日料吧台:越南鹹水吳郭魚如何撬動日本高階生魚片市場
中國出口以低價報價與完整供應鏈在全球攻城掠地,迫使越南等新興供應商被迫轉向高附加價值的細分市場(如日本生魚片級吳郭魚)以避開正面競爭,屬中國出口洪流下新興市場的差異化因應。
英國DWP十月新制上線:社福金給付結構性調整即將生效
中國持續擴大的貿易順差與人民幣相對弱勢,壓縮歐美製造業利基並加劇終端需求疲弱,英國央行利率按兵不動、內部鷹鴿分歧擴大,部分反映全球需求轉弱下的政策不確定性,惟此關聯屬間接傳導。




