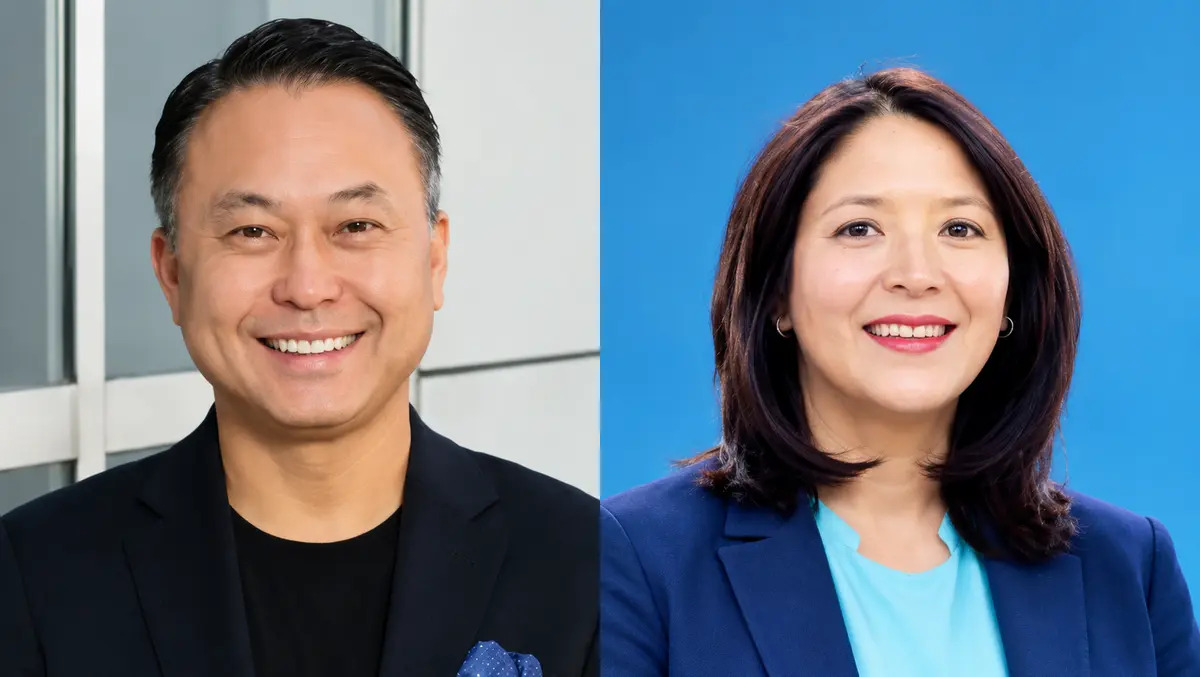
全球領先的搜尋即服務(Search-as-a-Service)平台 Algolia 於 2026 年 9 月 10 日正式宣布高層人事調整,延攬 Steven Chung 與 Stephen Servantez 出任人工智慧成長相關關鍵職務。 這項任命標誌著這家總部位於舊金山、估值曾突破 22 億美元的法國裔美籍新創企業,在歷經 2021 年融資高峰後,正積極調整組織架構以迎戰生成式 AI 浪潮下的全新戰場。
據官方資訊顯示,Steven Chung 將負責亞太區(APAC)業務成長策略,憑藉其在亞太市場深厚的科技通路與企業客戶基礎,協助 Algolia 深化在新加坡、東京、雪梨、首爾等核心金融與零售重鎮的滲透率。Stephen Servantez 則將專責推動 AI 驅動的產品商業化進程,將神經搜尋(NeuralSearch)與向量資料庫(Vector Database)技術,更緊密地與企業客戶的轉型需求對接。此次雙軌人事布局,凸顯 Algolia 已從單純的 API 搜尋供應商,加速演進為整合大型語言模型(LLM)的全端企業 AI 體驗平台。
值得注意的是,Algolia 在 2024 年與 OpenAI 達成技術整合後,其平台已能支援超過 1.7 萬家企業客戶(含微軟、Salesforce、Stripe 等指標性客戶),日均處理搜尋請求量突破 800 億次。在 Elastic、Algolia、Coveo 三強鼎立的企業搜尋市場中,此番高層補強,被視為 Algolia 在 IPO 傳聞甚囂塵上之際,向資本市場遞交的關鍵戰略訊號。
從表面觀之,這僅是一則例行性的新創企業人事公告;但若置於 2026 年全球 SaaS 產業的大棋盤中審視,其背後實則牽動著一場關於「企業搜尋主控權」的深層典範轉移。核心矛盾在於:當生成式 AI 與代理型 AI(Agentic AI)崛起,傳統以「關鍵字比對」為核心的企業搜尋技術正面臨被大型語言模型吞噬或取代的存亡危機。
### 一、技術典範之爭:傳統向量搜尋 vs. 原生 LLM 檢索增強生成(RAG)
Algolia 長年以來的核心競爭優勢,建立在「毫秒級延遲的精準字串比對」之上。然而,隨著 Anthropic Claude、Google Gemini、OpenAI GPT 等基礎模型的能力突破,企業客戶開始要求「可直接生成答案、具備語境理解」的對話式搜尋介面。這迫使 Algolia 必須從底層重構其搜尋引擎,將向量嵌入(Vector Embeddings)與傳統索引架構深度融合。
此一技術轉型成本極為高昂。據產業研究機構 Gartner 估計,企業搜尋市場在導入 AI 化改造後,平均每位技術人員的重訓練成本將增加 35%,而資料遷移風險亦同步攀升。Algolia 此次延攬具備 AI 產品商業化經驗的高層,正是為了在這場「典範轉移」的技術軍備競賽中,避免重蹈 Kodak 遭數位浪潮淘汰的覆轍。
### 二、市場話語權爭奪:B2B 龍頭生態圈卡位戰
更深層的戰略衝突,在於 Algolia、Elastic 與微軟(透過 Azure Cognitive Search)三方勢力對「企業資料中樞」的爭奪。微軟已將其搜尋能力深度整合至 Microsoft 365 Copilot 與 Dynamics 365 體系中;Elastic 則透過 Elastic 8.0 的向量搜尋功能強化企業開源生態。Algolia 若無法在亞太區建立灘頭堡,將極可能在「綁定 Microsoft 雲」或「擁抱開源 Elastic」的二選一中喪失獨立性。Steven Chung 的任命,被視為 Algola 在亞太市場的「灘頭堡建立者」,肩負對抗微軟與亞馬遜雲端市占率擠壓的關鍵任務。
### 三、IPO 估值重估的資本博弈
不容忽視的是,自 2022 年軟銀願景基金(SBI)注資後,Algolia 估值一度因利率飆升與 SaaS 估值修正而承受下修壓力。延攬具備國際業務拓展經驗的高層,往往是 SaaS 公司在 IPO 前一至兩年的「標準 S-1 招股書訊號」。Stephen Servantez 的 AI 商業化角色,則直接對應法人投資人對「AI 變現能力」的盡職調查重點。因此,本次人事案的真正受益者,除了 Algolia 自身估值之外,更包含一眾持股的天使投資人與二級市場基金。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
回顧 1990 年代 Yahoo 黃頁目錄式搜尋、2000 年代 Google PageRank 演算法革命、再到 2010 年代 Elastic 引領的企業搜尋開源化,每一次搜尋技術的典範轉移,都伴隨著領導廠商的更迭與新霸主崛起。Algolia 此番高層補強,正站在第三波「生成式 AI 搜尋」典範轉移的浪頭上。
### 1. 基準情境(機率約 55%):穩健轉型,企業搜尋三強鼎立持續
Algolia 順利完成高層磨合,在 18 至 24 個月內將 AI 產品營收占比推升至 25% 以上,並於 2027 年底或 2028 年初完成 IPO。此情境下,Algolia 將與 Elastic、微軟形成穩定的三強鼎立格局,亞太市場滲透率提升至 18%。全球企業搜尋市場規模將從 2026 年的 120 億美元,於 2030 年擴張至 280 億美元,年複合成長率(CAGR)達 23.6%。
### 2. 極端風險情境(機率約 25%):典範轉移失敗,遭邊緣化
若 Algolia 無法在 18 個月內成功整合向量搜尋與 LLM 檢索能力,導致旗艦客戶(如微軟、Salesforce)轉向自研或採用微軟 Azure Cognitive Search,Algolia 將面臨營收衰退 40% 的存亡危機,甚至可能被迫出售給私募基金或大型雲端服務商。此情境下,整個企業搜尋次產業將加速「雲端大廠寡占化」,獨立第三方搜尋服務商空間將被嚴重擠壓。
### 3. 轉折突破情境(機率約 20%):成功定義 AI 搜尋新標準,估值翻倍
若 Steven Chung 與 Stephen Servantez 的雙軌布局奏效,Algolia 在亞太區拿下兩家以上大型金融機構或政府標案,同時 AI 商業化團隊成功推出差異化的「代理型搜尋」(Agentic Search)產品,Algolia 將成為「AI 原生企業搜尋」類別的定義者,估值有望從當前 22 億美元翻倍至 50 億美元以上,並在 IPO 後成為對標 Snowflake 與 MongoDB 的高成長 SaaS 指標股。
綜合觀察,基準情境為最大可能性走向,但企業 AI 技術演進速度往往超乎線性預期,投資人應密切追蹤 Algolia 在 2027 年第一季公布的 AI 營收占比,作為判斷情境是否轉向的關鍵風向球。
### 1. 即時避險策略
對於持有 SaaS 類股的投資人,建議在 2026 年第四季前,重新檢視投資組合中企業搜尋與客服自動化次產業的曝險。優先減持營收成長率跌破 20%、且 AI 營收占比未達 15% 的 SaaS 廠商,避免在典範轉移加速期遭市場修正。
### 2. 中長期佈局
針對科技專業人士,應在 2026 至 2027 年間完成向量資料庫(pgvector、Milvus、Pinecone)與 LLM 應用框架(LangChain、LlamaIndex)的雙軌技能升級。同時,密切關注 Algolia 在亞太區的招聘訊號,新加坡、東京、雪梨將是下一波 AI 搜尋工程師的需求熱區。
### 3. 戰略監控指標
企業決策者與創投機構應建立「AI 搜尋採用率儀表板」,重點追蹤三項量化指標:其一,Algolia 等指標性廠商的 AI 產品 ARR(年度經常性營收)增速;其二,企業客戶從傳統 API 遷移至向量搜尋的轉換率;其三,亞太區大型金融業與零售業的 RAG 解決方案招標動態。這三項指標將是判斷 2027 至 2028 年 AI 搜尋市場是否進入超級週期的關鍵風向球。
01 起因觸發:Algolia 為迎戰生成式 AI 浪潮,宣布延攬亞太與 AI 商業化雙軌高層
02 一階傳導:企業搜尋市場三強(Algolia、Elastic、微軟)競爭白熱化,技術人才爭奪戰升溫
03 二階擴散:亞太區金融與零售業 AI 搜尋招標案量預期增加 30%,新加坡與東京成灘頭堡
04 三階擴散:SaaS 板塊估值模型由營收成長轉向 AI 變現率,引發連鎖重估效應
05 宏觀終局:全球企業搜尋市場在 2030 年前達 280 億美元規模,獨立廠商與雲端大廠寡占化趨勢確立
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章