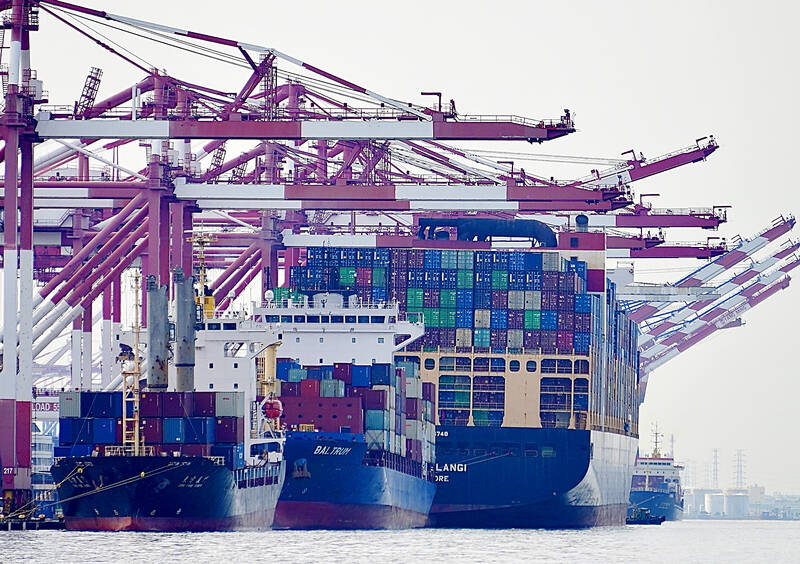
財政部最新公布數據顯示,台灣上月出口規模衝上824億美元歷史新高,年增率高達41%,寫下連續34個月的年比正成長紀錄,遠超官方原先預估的31%至35%區間。財政部統計處長蔡美娜坦言:「我們低估了AI的力道,它正以前所未見的速度擴散至各個科技領域。」
本次出口結構高度集中於高科技產品,資通訊與電子零組件兩大類別合計佔總出口比重達78.7%,儼然成為推升台灣出口的雙引擎。其中電子零組件因AI晶片、伺服器與高頻寬記憶體(HBM)需求暴增,呈現量價齊揚格局。
值得注意的是,進口端同步飆升44.3%至601億美元,反映台廠為因應AI供應鏈國際分工深化,大量從南韓等海外市場採購記憶體與關鍵零組件,資本設備進口亦年增41.6%,顯示本地科技廠正積極擴產。單月貿易順差衝上223億美元史上新高,前八月累計出口已達5,743.4億美元,年增44.2%。
這場出口狂飆表面上是一場單純的經濟數據盛宴,但深層結構卻交織著「過度依賴單一引擎」的結構性焦慮與地緣政治角力。蔡美娜直言,AI需求正快速擴散至更多科技應用層面,為全球經貿活動提供強韌支撐,甚至能緩衝關稅不確定性等短期衝擊。然而史丹佛大學胡佛研究所研究員Tiffert在同一週論壇上提出警語:「半導體產業對台灣固然璀璨耀眼,但若將過多國家資源押注在這『一招鮮』上,將是危險的戰略賭注。」
這番話點出台灣經濟最核心的戰略矛盾:當AI紅利達到史無前見的巔峰時,正是產業多元化最容易被忽視的時刻。從供應鏈層面觀察,台灣憑藉台積電先進製程、伺服器ODM/EMS一條龍組裝,已成為全球AI軍備競賽的兵工廠,但過於集中的出口結構(電子與資通訊佔近八成)也意味著,一旦AI需求週期反轉、或地緣衝突導致供應鏈斷裂,台灣將承受不成比例的衝擊。
更值得玩味的是文中提及的兩個次要事件:Google台灣在士林區的AI研發中心雖有裁員傳聞,但官方仍強調持續擴張;而中國國家主席習近平罕見籌組大型企業代表團隨行訪華府,這兩件事與出口數據共同構成了一幅「美中科技冷戰下,台灣夾處超級順差與戰略兩難」的複雜圖像。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule
⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
台灣出口寫下歷史新高的背後,是一場由AI算力需求驅動的全球供應鏈重組。展望未來六至十二個月,AI紅利能否延續、半導體是否過度集中、地緣政治如何演變,將共同決定台灣經貿的下一個篇章。試提出三種可能情境:
值得注意的是,無論何種情境成真,「分散出口結構、強化非科技產業韌性」將是台灣長線競爭力的關鍵命題。短期紅利不應掩蓋長期警訊,產業多元化佈局必須即刻啟動。
面對AI驅動的史詩級出口榮景,企業與投資人應在順風中保持清醒,預先布局防禦性策略:
01 起因觸發:全球AI軍備競賽驅動晶片、伺服器、HBM需求爆發
02 一階傳導:台灣半導體與資通訊出口暴增,月貿易順差飆至223億美元
03 二階擴散:南韓記憶體、日本設備材料進口同步放量,東亞供應鏈全面受惠
04 三階外溢:蘋果新機、Google AI研發、習近平罕見組團訪美形成地緣科技連動
05 宏觀終局:台灣GDP成長率上看4.5%,但產業集中度風險成為最大戰略隱憂
跨事件因果網路圖譜 7 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
亞洲強韌突圍:財政護盤+AI狂潮化解伊朗戰爭能源衝擊
台灣出口連34紅、AI資通訊與電子零組件佔出口78.7%,是目標文章「台灣上半年創50年最快增速、台股指數六個月暴漲35%」雙引擎中AI科技出口的具體數據佐證與同主線後續演進。
AI算力大爆發:資料中心如何重塑美國房市與商用不動產版圖?
AI算力爆發驅動美國資料中心急速擴張,帶動周邊房價上揚與工業地產租賃量年增30%,其中28%活動與AI供應鏈相關,構成台灣出口連34紅的終端需求基礎
南韓名目GDP暴衝47年新高:半導體超級循環重塑國運
南韓半導體超級循環推升其名目GDP暴衝26.4%,而台灣作為AI晶片與HBM供應鏈核心,大量自南韓採購記憶體與關鍵零組件,進而帶動台灣進口飆升44.3%與出口連34紅年增41%,形成AI供應鏈中台韓雙引擎同步狂飆的格局
泰股連跌不止:東南亞資金黑洞成形?
全球晶片需求週期性走緩(泰股分析中所述)反向凸顯AI高階晶片與HBM的稀缺性,使台灣高科技出口呈現量價齊揚、與東南亞傳統電子業脫鉤的K型分化