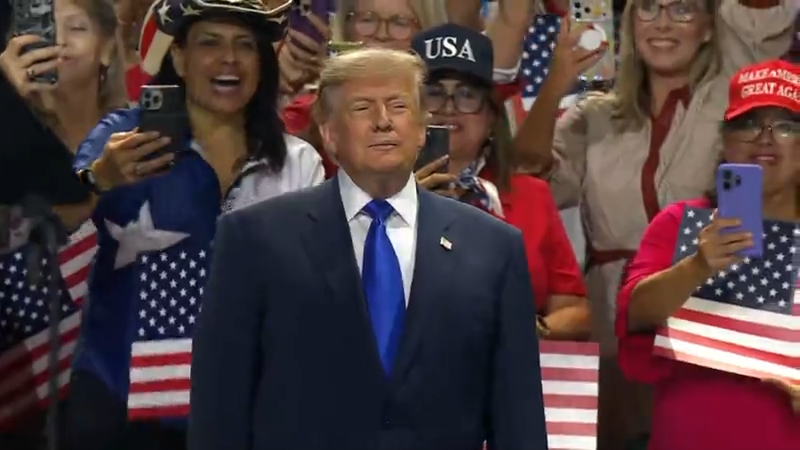
美國總統川普於達拉斯舉行的共和黨全國委員會期中選舉大會上提出「川普股利」構想:若共和黨繼續掌控聯邦眾議院與參議院,擬向成年美國公民每人發放5,000美元。但這不是已通過的紓困方案,目前沒有任何款項正在寄發,國會也尚未授權撥款。
川普未交代財源、適用資格、所得限制、給付方式及是否排除外籍居民,也未說明是否要求國會立法。依目前約2.5億名成年公民估算,規模可能超過1兆美元,實際支出將取決於人口基數與資格設計。
這項提議延續川普以關稅收入支應民眾支票的政治主張。他並將之與國會已授權的兒童投資帳戶「川普帳戶」,以及由軍人住房補貼支應的「戰士股利」並列。從政策程序看,選舉結果只是政治前提,不會自動賦予行政部門發錢權力,國會撥款與法律授權仍是不可跨越的門檻。
這不是單純的福利政策討論,而是財政資源、選舉動員與共和黨國會控制權交織的政治角力。川普把「共和黨勝選」直接連結到民眾可獲得5,000美元,等於將政府支出包裝成可預先兌現的選舉紅利;其策略是將國會席次競爭轉化為家庭現金收益的公投。
但最直接的矛盾是,代價超過1兆美元的全民給付,與聯邦赤字、關稅收入穩定性和國會程序之間,存在巨大落差。關稅雖可形成表面財源,卻不是可以自由指定用途的財政盈餘;收入會隨進口量、貿易反制與企業轉嫁而波動,行政部門也未必可直接把關稅收入轉作未經國會核准的個人給付。
共和黨內部同樣面臨取捨。支持全面發放可迅速提高短期消費與選舉聲量,反對者則可能擔心通膨、財政紀律及排富式分配的正當性。民主黨若重新取得任一院控制權,方案的政治條件便告落空;即使共和黨保住兩院,也未必接受缺乏財源與退場機制的支出承諾。
從受益結構看,中高所得家庭的絕對受益可能較高,但低所得及中產家庭因邊際消費傾向較高,會更傾向支持。然而,若發放引發物價上漲、利率維持高檔或市場要求更高殖利率,實質效果將被通膨與融資成本部分抵銷。真正受益者可能包括零售、餐飲與汽車業,但美國財政部的利息支出、美元信用與後續預算空間將承受代價。
顯示,2020至2021年疫情期間的數輪直接給付確實支撐了消費,卻也與供應鏈瓶頸及後續通膨同時存在。因此,市場不應僅以「發錢必然刺激」解讀5,000美元提案,而應檢視供給能力、給付資格、財源與利率環境。
真正的政策轉折不是選舉口號是否兌現,而是美國是否建立可持續的自動紅利制度。若缺乏穩定財源與法律框架,每逢選舉重提全民支票,最終可能侵蝕市場對美國財政體制的信任。
01 起因觸發:川普在共和黨期中選舉大會提出附帶勝選條件的全民給付
02 一階傳導:國會預算、關稅收入、民眾可支配所得與零售消費面臨重估
03 二階擴散:通膨預期、聯準會利率決策、美債殖利率與美元波動加劇
04 政黨競爭:民主黨可能以財政紀律、關稅成本及排富分配提出反制
05 宏觀終局:若紅利政策常態化且缺乏穩定財源,美國財政信用與全球利率結構將承受長期壓力
跨事件因果網路圖譜 2 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。


