AHAN // ADVANCED HEURISTIC ANALYTICS NETWORK

連線全球情報節點 • 構建因果外溢模型...

65 語系多源同步 NODE LIVE

AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

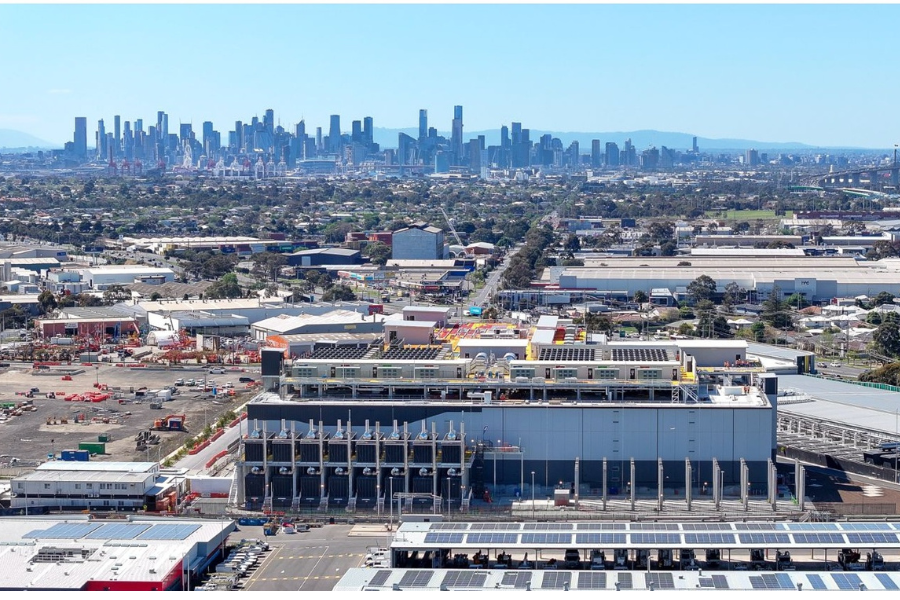
維多利亞州開全球先例:資料中心須自建綠能與儲能
前瞻科技

維多利亞州開全球先例:資料中心須自建綠能與儲能

#資料中心 #再生能源 #電池儲能系統 #能源監管 #AI基礎建設 #碳排政策
就緒
聲線:
倍速:
字級:
核心事實

澳洲維多利亞州政府近期正式拍板,要求境內所有新建資料中心必須自帶再生能源與電池儲能系統(BESS)作為供電配套,且不得將綠電建設成本轉嫁給一般納稅人與既有電網使用者。此一監管框架被業界視為全球最嚴厲的「資料中心能源自給自足」強制規範之一,要求開發商在申請用電執照時,必須提出完整的太陽光電、風力發電或綠氫等再生能源組合方案,並搭配至少能支撐關鍵負載數小時的儲能設施。

根據州政府規劃,維多利亞州正積極爭取成為亞太區域的 AI 雲端運算重鎮,但州長與能源主管機關明確表態,「若企業想消耗大量電力來訓練 AI 模型,必須自行承擔能源外部成本」。新規定同步要求資料中心採用先進液冷技術與餘熱回收機制,以提升整體能源使用效率(PUE),並要求定期提交碳足跡與水資源消耗報告。此舉不僅回應了當地居民對電費上漲與電網壅塞的強烈不滿,更試圖在 AI 浪潮中奪回能源主權。

🔥 背景脈絡與利益角力

此事件本質上是一場AI 紅利 vs. 能源正義」的結構性博弈,涉及科技巨擘、地方政府、電網公司與一般民眾四方的深刻利益拉扯,並非純粹的能源技術議題。

從利益角力層面觀察,衝突核心可拆解為三大陣營

1.
超大規模雲端業者(Hyperscalers)如微軟、Google、亞馬遜 AWS:這些企業挾帶鉅額資本進入澳洲市場,原本期望低廉的電價與穩定的電網作為後盾。維多利亞州的新規迫使它們必須額外投入數十億澳元自建綠能與儲能資產,將原本可外包給社會的「電力基礎建設成本」內部化,直接壓縮資料中心的投資報酬率與建置時程。
2.
地方政府與電網營運商:維多利亞州的電網正面臨住宅屋頂太陽能大量滲透、傳統燃煤電廠退役所帶來的供電不穩定風險。資料中心這種「24小時、全年無休、瞬間啟動數百MW負載」的怪獸級用電大戶,被視為電網崩潰的潛在催化劑。州政府的立場是「污染者付費」(Polluter Pays)的延伸應用,要求AI紅利的受益者必須對能源系統的穩定性負起相對應的責任。
3.
一般居民與中小企業:長期以來,澳洲民眾對資料中心巨獸「只取用電力、不回饋社區」的商業模式積怨已久。新規的潛台詞是——納稅人的電網不能淪為科技巨擘的免費加油站。此政策動能在選舉政治上具有極高的票房價值,被視為「反科技壟斷、親民生電價」的具體實踐。

更深層的戰略矛盾在於:維多利亞州試圖在建構 AI 樞紐的過程中,避免重蹈雪梨、新加坡因電網過載而被迫設限資料中心的覆轍。這場博弈的最終贏家,將會是那些具備「再生能源開發能力 + 儲能整合技術 + AI 算力部署」三位一體的綜合型業者。

🎯 各界影響評估
💻 產業與技術
雲端基礎建設架構師與資料中心工程師必須全面重新評估能源供應鏈設計。傳統「買電、蓋機房」的建置模式將被「自發自用、儲能緩衝」取代,BESS 與綠能整合工程師的需求將急速攀升,液冷與餘熱回收等節能技術將從加分題變為必考題。
📈 市場與投資
純算力租賃型 REITs 估值面臨修正壓力,但綠能 EPC 與儲能整合商將迎來超級週期。資本市場將重新定價「能源自給率」此一指標,具備再生能源開發能力的資料中心營運商將享有估值溢價,反之將被打入折價區間。
🛒 民眾與社會
短期內澳洲一般家庭電費漲幅可望趨緩,因資料中心的電網外部成本不再由全民買單。但中長期來看,AI 服務的訂閱成本可能因建置成本轉嫁而上漲,消費者將在「更低電費」與「更高 AI 訂閱費」之間進行隱性的成本重分配。
🚢

戰略貿易流向與供應鏈依賴度

HS 8507

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)

車用鋰離子蓄電池與儲能系統 (Lithium-ion EV Batteries)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
中國 (CN) 寧德時代 (CATL) / 比亞迪 (BYD) 58%
南韓 (KR) LG Energy Solution / SK On 17%
日本 (JP) Panasonic (松下) 9%
匈牙利 (HU) 中資歐洲超級電池工廠集聚地 5%
美國 (US) IRA 法案推動北美在地化產線 4%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
歐盟車廠 65% 鋰電池與前驅物依賴亞洲供應
美國市場 受 IRA 限制,正加速與韓系電池廠建立合資
🔮 歷史借鏡與未來展望

對比歷史重大基礎建設監管事件,維多利亞州的這項政策極可能成為全球資料中心治理的「典範轉移」催化劑。以下預測未來三種情境

1.
基準情境(機率約 50%:維多利亞模式成為「邦州層級」的全國擴散範本。澳洲聯邦政府在新南威爾斯州、昆士蘭州的選舉壓力下,於 2027 至 2028 年間跟進制定類似規範,要求新建資料中心必須配置至少 30%50% 的自發綠能。全球中型經濟體如愛爾蘭、新加坡、荷蘭等電網吃緊的國家,將以維多利亞為師,推出客製化版本,但執行強度可能因企業遊說而打折。
2.
極端風險情境(機率約 25%:政策引發超大規模雲端業者的強烈反彈,微軟、Google 等企業將暫停在維多利亞州的資料中心擴建計畫,將投資轉向馬來西亞雅加達、印尼等「監管寬鬆、能源充沛」的東南亞國家。維多利亞州的 AI 樞紐夢碎,但全球資料中心產業將加速向「綠能豐沛但監管落後」的開發中國家移動,形成新的「碳排漂移」(Carbon Leakage)爭議。
3.
轉折突破情境(機率約 25%:維多利亞州意外成為全球「零碳資料中心」技術的孵化聖地。嚴格規範迫使企業在 BESS、先進地熱、小型模組化反應爐(SMR)等前瞻技術上加速研發,三年後維多利亞州反而成為全球 PUE 值最低、碳排強度最優的資料中心聚落,吸引強調 ESG 的歐美主權基金與退休基金大舉進駐,成為永續 AI 基礎建設的新標竿。

綜合判斷,維多利亞州的這項政策最可能的長遠影響,是讓「能源自給率」成為資料中心選址與估值的核心 KPI,從根本改變全球雲端基礎建設的地緣版圖。

💡 總結與決策建議

面對維多利亞州乃至全球可能擴散的「資料中心能源自主」監管浪潮,各方利害關係人應採取以下戰略行動

1.
即時避險策略(針對超大規模雲端業者)立即啟動再生能源 PPA(購電協議)的跨州佈局,在維多利亞州以外的南澳州、西澳州提前鎖定綠能容量,並與本地儲能業者簽訂長約,確保擴建計畫不因政策變動而中斷。
2.
中長期佈局(針對能源科技與儲能業者)將 BESS 與綠能整合方案打包為「資料中心能源即服務」(DC-Energy-as-a-Service)的訂閱制商品,降低超大規模業者的初期資本支出障礙,並建立與科技巨擘的長期戰略夥伴關係。
3.
資本市場佈局(針對投資人)密切關注澳洲上市的再生能源開發商與儲能整合商,同時對純算力租賃型 SPAC 保持警惕。長期而言,「能源自主能力」將取代「機櫃數量」成為資料中心 REIT 的估值核心指標,投資組合必須提前進行典範轉移。
4.
政策遊說佈局(針對跨國科技企業)主動與州政府協商「綠能貢獻白皮書,提出更具野心的碳中和時程表,將合規成本轉化為品牌價值與社會信任資產,化被動為主動。
蝴蝶效應連鎖傳導 6 階連鎖
01 起因觸發

01 起因觸發:維多利亞州居民對電費飆漲與電網壅塞的民怨沸騰,迫使州政府對「吃電怪獸」資料中心開刀

🌊 02 一階傳導

02 一階傳導:超大規模雲端業者(微軟、Google、AWS)面臨建置成本暴增與擴廠時程延宕的直接衝擊

💥 03 二階擴散

03 二階擴散:澳洲 BESS 與綠能 EPC 業者迎來超級商機,儲能整合工程師身價水漲船高

🔥 04 三階連鎖

04 三階外溢:愛爾蘭、新加坡、荷蘭等電網緊繃國家高度關注,準備跟進制定類似規範

🌪️ 05 系統共振

05 宏觀終局:全球資料中心地緣版圖重洗牌,「綠能豐沛 + 監管寬鬆」的東南亞成為新寵兒,但也埋下碳排漂移隱憂

🌐 06 終局影響

06 結構性典範轉移:「能源自給率」正式取代「機櫃規模」成為 AI 基礎建設的價值衡量錨

🔗

因果網路圖譜 3 節點

可拖曳節點 · 點兩下開啟文章

起因 影響 後續
🏠 首頁 🗺️ 地圖 🔒 登入