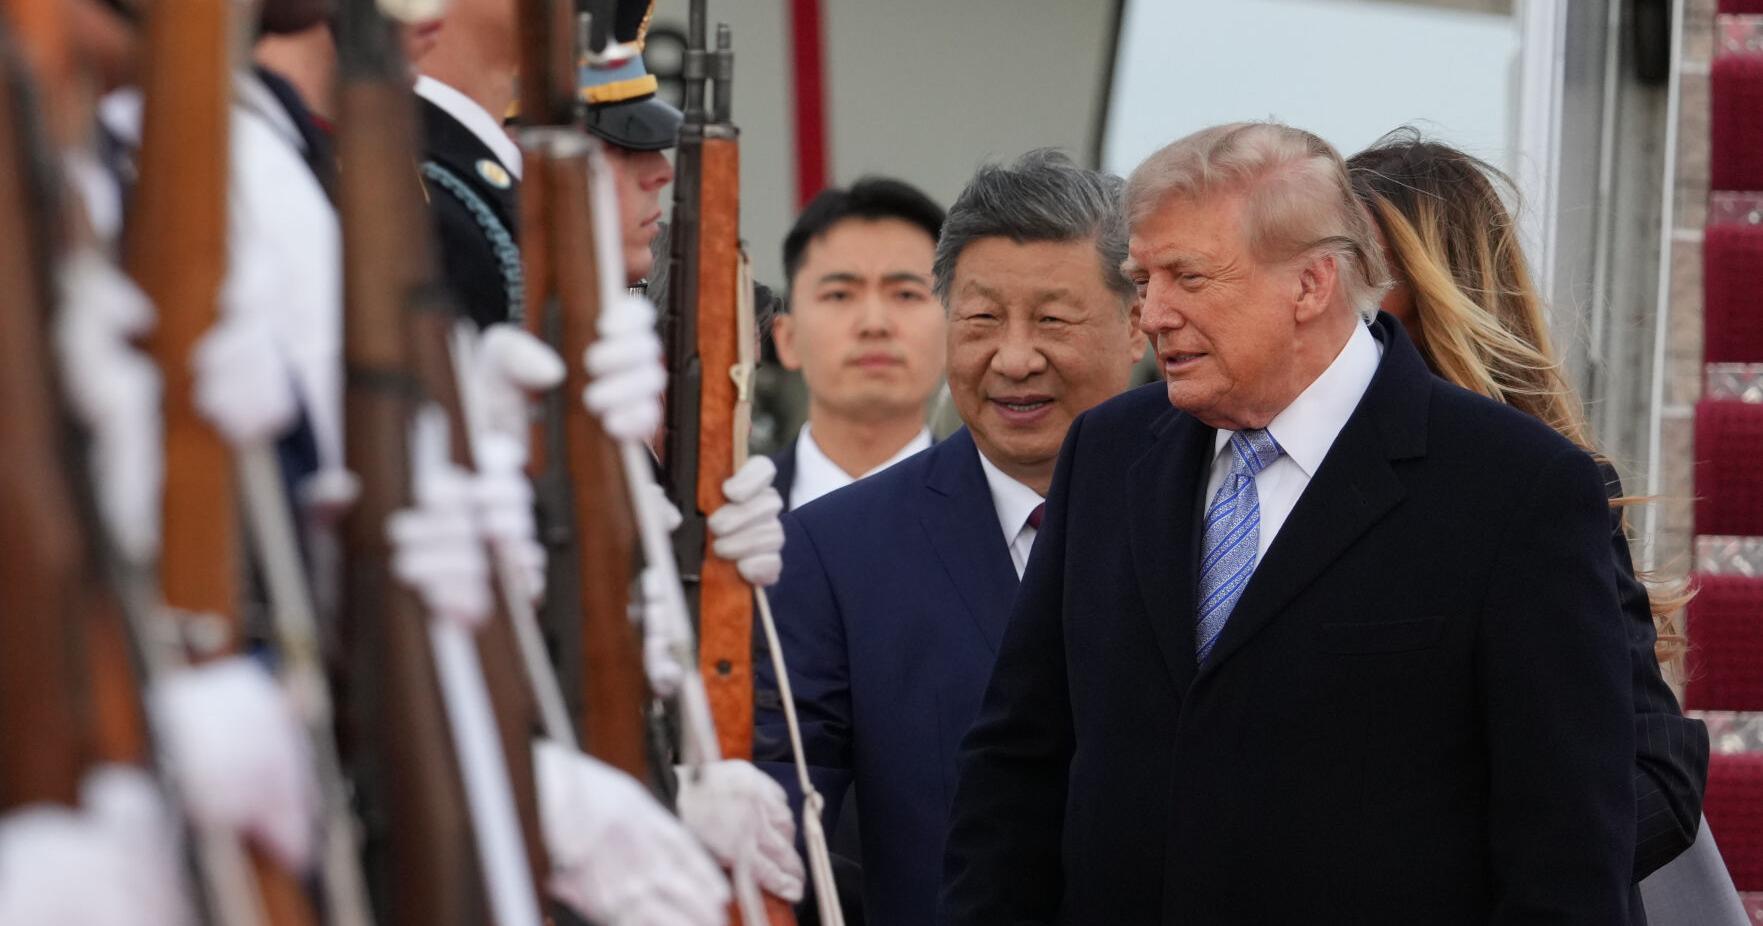
美國總統川普與中國國家主席習近平即將於華府舉行高峰會談,這場備受全球矚目的雙邊會晤,核心議題預計將涵蓋雙邊貿易失衡、晶片與科技禁令、台海軍事態勢以及烏克蘭與中東戰略協同等多項敏感議題。
雙方領導層皆深信「時間站在自己這一方」,這一戰略心理預設將直接左右談判桌上的進退拿捏。川普政府面臨期中選舉壓力,急於展示對中強硬的外交政績,但同時也需要透過貿易協議緩解美國通膨壓力與農產品出口困境。習近平則因應中國經濟放緩與內部結構性挑戰,試圖爭取戰略喘息空間。
此次峰會的時間點極為微妙——正值美國對中晶片出口管制進入新一輪審查期,雙方在高階半導體設備、AI 加速器與先進製程節點的角力已升級為科技冷戰的核心戰場。從戰略節奏來看,無論結果為何,這場峰會都將成為2024至2026年全球地緣經濟走向的關鍵定錨點。
這場峰會本質上是兩種時間觀與世界觀的全面碰撞,背後存在極為深刻的戰略利益角力與權力結構矛盾。
一、經濟結構性矛盾:貿易逆差與產業霸權之爭
美國指控中國透過不公平補貼、強制技術轉移與產能傾銷,導致美中貿易逆差持續擴大,雙方在半導體、綠能與電動車產業的競爭已從貿易摩擦升級為系統性霸權之爭。川普揚言對中加徵新一輪關稅,而北京則以稀土出口管制與美國農產品採購為反制籌碼,形成「以商逼政」的循環。
二、科技冷戰的高維對抗
美國試圖透過《晶片法案》與出口管制清單,鎖死中國取得最先進AI晶片與EUV光刻設備的管道;中國則以舉國體制推動半導體自主化,並加速去美化供應鏈建構。雙方皆相信時間站在自己一方——美國押注技術代差持續拉大,中國則賭全球供應鏈「去風險化」最終會為其自主科技體系創造市場空間。
三、地緣軍事與外交代理人之爭
在台海議題上,雙方對「現狀」的定義存在根本分歧。美國持續強化對台軍售與第一島鏈部署,中國則透過軍事演習與海警執法常態化擴張灰色地帶戰術。同時在俄烏戰爭、北韓核武、伊朗制裁等議題上,北京與華府的戰略盤算交錯糾纏,使得這場雙邊會談實際上承載著全球秩序重塑的戰略重量。
國際制裁與出口管制警報
🟠 高度管制 (HIGH RISK)資料來源:OpenSanctions / Dutch Export Control
⚠️ 合規與地緣風險要點: 荷蘭政府與美國協議管制 Twinscan NXT:1970i/1980i 等浸潤式 DUV 及全部 EUV 光刻機向特定受限制國家出口與維修授權。
戰略貿易流向與供應鏈依賴度
HS 8542資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年
1. 基準情境(機率約50%):象徵性協議與冷對抗並行
雙方可能達成有限度的「暫時休兵」共識,例如維持現有關稅不擴大、恢復部分農產品採購與對話機制。然而在科技禁令、稀土管制與台海議題上幾乎不會有實質突破,美中關係將進入「新冷戰常態化」階段,企業必須接受長期供應鏈雙軌運作的結構性現實。
2. 極端風險情境(機率約25%):全面脫鉤與地緣衝突升級
若談判破裂,川普可能祭出新一輪全面關稅,北京亦可能將稀土與關鍵礦物武器化,全球科技供應鏈將遭受毀滅性衝擊。台海與南海的軍事擦槍走火風險將急劇升高,全球股市可能在短時間內出現10%至15%的修正幅度,並觸發類似2022年的供應鏈斷鏈危機。
3. 轉折突破情境(機率約25%):意外妥協與新戰略框架
若雙方領導人基於內部經濟壓力做出戰略妥協,可能簽署涵蓋AI治理、氣候變遷與金融穩定的「第二階段貿易框架協議」,為未來十年的美中競合關係設定新規則。這將為全球市場注入強心劑,但也意味著西方陣營在科技與人權議題上的對中施壓力道將明顯鬆綁。
1. 即時避險策略:密切追蹤會議前72小時的官方放話訊號
建議投資人在峰會前後降低中國資產與高Beta科技股的曝險,並透過美元、公用事業與黃金等防禦性資產建立避險部位。供應鏈從業者應啟動雙源採購與庫存緩衝機制。
2. 中長期佈局:押注「友岸外包」與科技自主雙主軸
無論峰會結果如何,供應鏈區域化與國防工業、AI基礎建設、稀土加工自主化將是不可逆的長期趨勢。投資人可佈局美國國防、半導體設備與東南亞製造類股;科技人才則應加速跨領域與跨法域的職涯彈性,以適應高度碎片化的全球創新生態。
01 起因觸發:川普與習近平華府峰會召開,雙邊戰略試探正式啟動
02 一階傳導:美中關稅清單調整、晶片禁令升級與稀土出口管制擴大
03 二階擴散:全球科技供應鏈加速分裂,東南亞與印度成為最大受惠轉單地
04 三階深化:跨國企業被迫選邊站,資本市場波動率急劇攀升
05 宏觀終局:全球經濟體系走向「雙軌化」,地緣板塊從全球化邁向陣營化新紀元
因果網路圖譜 4 節點
可拖曳節點 · 點兩下開啟文章
沙國關鍵輸油管線緊急關閉!能源版圖的隱形風暴
川習峰會前夕中東能源供應鏈風險升溫,沙國管線突關閉凸顯中東戰略不穩定性,為峰會雙方在中東議題上的博弈增添籌碼與緊迫感
美國邀普丁回鍋G20 曼徹斯特市長面臨外交燙手山芋
川習峰會將烏克蘭與中東戰略協同列為核心議題,華府為換取北京配合而對莫斯科讓步,是邀請普丁回鍋G20決策的更高層戰略脈絡
魁人政團集結渥太華:美加關稅戰與魁北克選戰的雙重風暴
川習華府峰會與貿易休戰短期化的不確定性,與川普對加拿大鋼鋁關稅政策形成同一「美國優先」貿易保護主義主軸,為魁人政團針對關稅議題的政治集結提供直接外部誘因
印度深耕非洲經貿版圖 BRICS框架下的歷史性南南合作再升級
川習會預示美中科技脫鉤與貿易格局重組,印度藉此戰略空窗加速拉攏全球南方(非洲、太平洋島國),試圖在雙強對峙下建立具議價槓桿的替代經貿生態系。
ACLED 地緣衝突與安全熱區監測
CRITICAL (極高衝突)監測熱區:中東與紅海走廊 (Middle East & Red Sea Corridor)(葉門 · 以色列 · 黎巴嫩 · 荷姆茲海峽)
📡 區域安全態勢評估: 紅海曼德海峽商船遇襲風險持續高企,多國海軍聯合護航行動持續進行,牽動蘇伊士運河全球航運保費。
10Y-2Y 美國公債殖利率利差
全球總體經濟衰退與降息週期的頭號先行指標。利差倒掛修復通常伴隨經濟週期重大轉折。 當前數值反映全球資本與供應鏈成本正處於關鍵拐點,對本情報涉及實體的資產定價與營運策略具備直接外溢影響。