AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

Novartis RNA藥物臨床失利 罕病肌病變治療陷瓶頸
生物醫療

Novartis RNA藥物臨床失利 罕病肌病變治療陷瓶頸

#Novartis #RNA藥物 #罕見疾病 #臨床試驗 #肌肉病變 #新藥研發
就緒
聲線:
倍速:
字級:
⚡ 核心事實

瑞士製藥巨擘 Novartis 近日公布其針對罕見肌肉疾病的 RNA 標靶候選藥物臨床試驗結果,該藥物未能達到主要臨床終點(primary endpoint),在療效上未展現統計學意義上的顯著改善。這場試驗主要評估該 RNA 干擾(RNAi)機制藥物對於特定遺傳性肌肉病變患者的肌肉功能與疾病進程的影響。

Novartis 在試驗公告中坦言,雖然安全性資料大致符合預期,且未觀察到新的安全警訊,但在核心療效指標上,治療組與對照組之間的差異不足以支撐進一步的法規送審基礎。這項結果意味著該藥物距離取得美國食品藥物管理局(FDA)及歐洲藥品管理局(EMA)的核准之路被迫中斷。

這次挫敗凸顯了即使在 RNAi 與 antisense oligonucleotide(ASO)這類已驗證的 RNA 治療平台上,從肝臟代謝疾病跨足到肌肉組織標靶的技術跨越,仍存在巨大未知的生理與遞送障礙。對 Novartis 而言,這不僅是一次單一資產的挫敗,更是其在遺傳性肌肉罕病戰略佈局上的重大警訊。

🔥 背景脈絡與利益角力

本案本質屬於新藥研發的科學探索與技術驗證過程,並非典型的政商角力或市場壟斷事件,因此不適合以利益衝突框架強行詮釋。應轉而深入解析其背後的科學脈絡、技術演進與結構性誘發成因。

1.
RNA 治療的典範轉移與技術天花板:自 2018 年 Alnylam 的 Onpattro 取得 FDA 核准以來,RNAi 療法已從實驗室概念走向臨床實證。然而,早期成功的標靶器官高度集中於肝臟,原因在於肝細胞富含 asialoglycoprotein 受體(ASGPR),可被 GalNAc 偶聯技術有效鎖定。一旦研發目標轉向肌肉、心臟或中樞神經系統,缺乏同等效率的細胞專一性遞送系統便成為致命瓶頸。
2.
臨床試驗設計的深層結構性挑戰:罕見肌肉疾病的臨床試驗面臨三重根本限制——患者基數稀少導致收案困難、疾病進展緩慢使療效訊號微弱、缺乏經過驗證的生物標記(biomarker)作為替代終點。這些結構性因素使得即使藥物機制正確,也可能在 Phase 2/3 試驗中無法展現統計顯著性。
3.
產業戰略佈局的壓力與風險:Novartis 在 2023 年與 Arrowhead Pharmaceuticals 簽署高達 20 億美元的合作協議,取得多項 RNAi 候選藥物的開發權,此次試驗失利將直接衝擊該交易的里程碑款項(milestone payments)。此外,競爭對手如 Sarepta Therapeutics 在 DMD(Duchenne 肌營養不良症)領域的基因療法已先一步取得突破,使得 Novartis 在肌肉罕病的競爭窗口進一步限縮。
4.
資本市場對平台型技術的重新定價:此次挫敗可能促使投資人重新審視 RNAi 平台在非肝臟適應症的可行性,對整個 RNA 治療次產業的估值模型進行系統性修正,特別是那些押注肌肉與神經系統遞送技術的新創公司。
🎯 各界影響評估
💻 產業與技術
此次臨床挫敗揭示了 RNAi 平台在肌肉組織遞送的技術天花板,迫使研發團隊必須重新評估 GalNAc 以外的標靶遞送系統,如抗體偶聯(antibody conjugate)或外泌體(exosome)載體。
📈 市場與投資
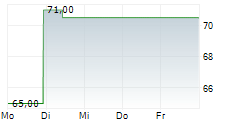
對 Novartis 股東而言,該資產的失敗將立即觸發預期營收下修與里程碑款項減損,但因 Novartis 營收基礎龐大,整體衝擊有限。
🛒 民眾與社會
對全球罕見肌肉疾病患者而言,這是一個令人失望但並非絕望的消息。短期內該藥物無法進入市場,但市場上仍有 Sarepta 的 Elevidys 等基因療法可作為替代選項。
🔮 歷史借鏡與未來展望

回顧 RNA 治療的歷史軌跡,從 2006 年 RNAi 獲得諾貝爾獎、2018 年 Onpattro 首次核准,到近年 ASO 藥物如 Spinraza 在脊髓性肌肉萎縮症(SMA)的成功,RNA 治療已多次證明其具備「失敗後快速迭代」的產業韌性。此次 Novartis 的挫敗並非 RNA 治療的終點,而是肌肉標靶遞送技術進化必經的陣痛。

1.
基準情境(機率約 55%):Novartis 與合作夥伴將在未來 6 至 12 個月內重新分析試驗數據,識別可能的次族群反應者(responder subgroup),並嘗試以更精準的患者分層或生物標記策略重新設計 Phase 2/3 試驗。同時,Arrowhead 等公司將持續推進其自有肌肉標靶 RNAi 平台,預計 2 至 3 年內將有下一波關鍵臨床數據出爐。
2.
極端風險情境(機率約 25%):若進一步分析顯示該 RNAi 候選藥物的肌肉細胞穿透率過低,Novartis 可能直接終止該資產並轉向其他治療模式,例如與 Sarepta 在基因療法領域的競爭,或加速投入 CRISPR 編輯技術。同時,這可能導致資本市場對非肝臟 RNA 治療的全面冷卻,類似 2010 至 2017 年 RNAi 寒冬的局部重演。
3.
轉折突破情境(機率約 20%):此次挫敗反而催生了新一代肌肉遞送技術的加速發展。若 Novartis 或競爭對手能在未來 18 個月內成功驗證新一代抗體偶聯或胜肽偶聯的肌肉標靶系統,將徹底打開整個肌肉罕病市場的大門,潛在市場規模上看百億美元,並吸引大量創投資本重新回流。

最關鍵的前瞻觀察指標在於:未來 90 天內 Novartis 是否會公布詳細的生物標記與藥物動力學數據,以及競爭對手 Sarepta、Arrowhead 在同類適應症的臨床進度更新。

💡 總結與決策建議
1.
即時避險策略:對持有 Novartis 股票的投資人,短期內應關注其 2024 Q4 與 2025 Q1 的研發費用資本化調整與里程碑款項減損揭露;對 Arrowhead、Wave Life Sciences 等中小型 RNA 新創的曝險,建議在臨床數據進一步明朗前採取部位控制或避險操作。
2.
中長期佈局:對生技創投與機構投資人而言,應將資金從「單一平台押注」轉向「遞送技術多元化」的投資組合,特別關注開發新一代肌肉與中樞神經系統遞送載體的新創公司。此外,可考慮佈局 Sarepta 等已在肌肉罕病取得先發優勢的基因療法領導者,作為對沖單一 RNAi 平台風險的策略性配置。
3.
研發資源重配置:對製藥企業的研發主管,應立即啟動跨平台的 RNA 治療組合檢視,評估各資產在肝臟以外標靶器官的技術可行性,並建立更嚴格的 go/no-go 決策節點,避免在單一適應症投入過多沉沒成本。
蝴蝶效應連鎖傳導 5 階連鎖
⚡ 01 起因觸發

01 起因觸發:Novartis RNAi 候選藥物未達肌肉罕病臨床試驗主要終點

🌊 02 一階傳導

02 一階傳導:Novartis 與 Arrowhead 的合作案里程碑款項減損,雙方股價承壓

💥 03 二階擴散

03 二階擴散:RNAi 次產業估值模型重新定價,肌肉標靶新創募資環境降溫

🔥 04 三階連鎖

04 三階深化:競爭對手 Sarepta、Vertex 等在肌肉罕病的相對優勢擴大

🌐 05 終局影響

05 宏觀終局:催生新一代肌肉遞送技術(抗體偶聯、外泌體載體)研發加速,長線重塑 RNA 治療產業版圖

🔗

跨事件因果網路圖譜 2 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「生物醫療」 →
🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入