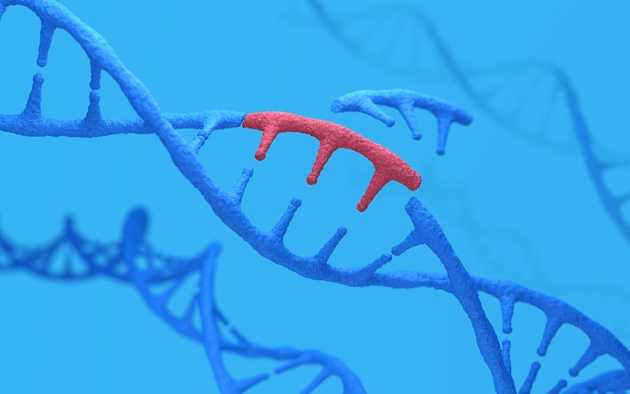
美國基因編輯新創公司 Beam Therapeutics(NASDAQ: BEAM)近日公布其主力鹼基編輯療法(Base Editing)的 Phase 1/2 臨床試驗最新數據,引發生技醫療與基因治療領域高度關注。Beam 是由 CRISPR 技術先驅 David Liu 與張鋒共同創辦,技術核心是「單一鹼基精準編輯」,相較於傳統 CRISPR-Cas9 的雙股斷裂機制,鹼基編輯能在不切斷 DNA 雙股的前提下,實現 A→G、C→T 等點突變修正,理論安全性更高、脫靶效應更可控。
本次公布的數據涵蓋公司多項血液疾病與罕見遺傳疾病適應症的早期臨床進展,包括鎌狀細胞貧血症(SCD)、β-地中海貧血、急性淋巴性白血病等多個項目。部分試驗已進入劑量爬升與療效驗證階段,雖然仍屬早期數據,但市場關注的焦點在於:編輯效率是否能達到具備臨床意義的門檻,以及長期安全性是否優於既有 CRISPR 療法。
值得留意的是,Beam 屬於資本密集型新創,截至 2024 年底現金流已較前一年大幅縮減,本季財報數據與臨床里程碑將直接影響其後續募資能力與合作談判籌碼。
本事件本質為純生技醫療的臨床試驗進展,並非地緣政治或商業壟斷型利益角力,因此本研究將深入解析其技術演進脈絡、產業競爭格局與科學突破意涵,而非強行套用政商陰謀論。
首先,從技術演進脈絡來看,基因編輯技術自 2012 年 Jennifer Doudna 與 Emmanuelle Charpentier 發表 CRISPR-Cas9 論文以來,歷經約 13 年發展,已從「基因體剪輯」走向「精準單點編輯」的二代典範轉移。Beam 的鹼基編輯技術正是這波典範轉移的代表作,其最大差異化在於繞過雙股斷裂機制,從根本上降低染色體變異與致癌風險。
其次,從產業競爭格局來看,目前基因編輯賽道呈現「三強鼎立」態勢:
從深層結構性成因分析,基因編輯產業目前面臨三大瓶頸:其一,製造成本極高,自體細胞療法單次定價可能突破 200 萬美元,如何壓縮至保險可負擔範圍是商業化成敗關鍵;其二,長期安全性資料仍不足,主管機關對脫靶效應的監理標準持續提高;其三,專利訴訟戰持續延燒,CRISPR 專利歸屬 Broad 研究院與加州大學的訴訟纏鬥十年仍未完全落幕,Beam 的鹼基編輯雖屬不同技術路徑,但仍難置身事外。
回顧基因編輯產業歷程,從 2018 年賀建奎「基因編輯嬰兒」事件導致全球研究倫理重挫,到 2023 年 Casgevy 獲准開啟商業化時代,科學突破與商業兌現之間始終存在巨大的時間落差。本次 Beam 的 Phase 1/2 數據,正處於這個關鍵轉折點上。
面對 Beam Therapeutics 的臨床數據更新,以及背後所代表的基因編輯產業典範轉移,專業投資人與產業觀察者應採取以下行動:
跨事件因果網路圖譜 3 驗證節點
AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章
Hemogenyx半年財報揭曉:新銳血液腫瘤新創的資本耐力賽
資本密集型新創普遍面臨燒錢壓力,Beam Therapeutics 與 Hemogenyx 同屬此類——臨床數據里程碑直接影響募資能力、現金跑道與研發推進節奏,形成生技新創在資本市場的「耐力賽」共同主軸
Celcuity挾7.5億美元銀彈 挑戰HR+/HER2-乳癌霸主
同為資本消耗型臨床階段生技公司,OSE Immunotherapeutics 燒錢倒數與 Beam Therapeutics 現金流縮減,皆凸顯生技新創在關鍵臨床數據揭曉前後,估值、融資條件與合作談判籌碼高度連動的產業敘事
數位雙生重塑臨床試驗:賽諾菲如何用AI扭轉藥物研發的十億美元豪賭
賽諾菲以數位雙生與 AI 加速臨床試驗、節省開發時間的策略,反映整體基因與罕見疾病療法研發正朝向數據驅動轉型,此趨勢將間接影響 Beam 等新創在臨床設計、療效驗證門檻與法規溝通上的競爭策略