AI 深度運算解析中...

正在進行多維數據交叉驗證與演進拓撲重構

🌐
AHAN 格點全球
65 語系情報在線

⚡ 智庫深度能力

🎙️ 微軟 Edge 真人語音 已啟用
🕵️‍♂️ GDELT 媒體風向修訂 DIFF TRACK
🔒 管理員身分登入

AHAN v2.0 • 國際情報智庫

蘋果A20 Pro攜台積電2奈米亮相:AI失速恐讓市值霸主拱手讓人?
前瞻科技

蘋果A20 Pro攜台積電2奈米亮相:AI失速恐讓市值霸主拱手讓人?

#半導體 #台積電 #蘋果 #輝達 #AI晶片 #2奈米製程 #資本配置
就緒
聲線:
倍速:
字級:
⚡ 核心事實

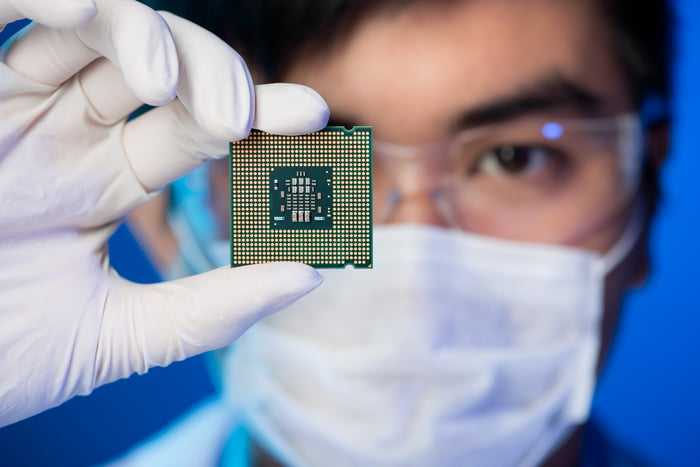
蘋果與台積電雙強聯手,正式發表搭載 2 奈米製程的 A20 Pro 處理器,全面導入於 iPhone 18 Pro、Pro Max 及全新摺疊機 iPhone Duo。這是台積電最先進的 2 奈米(N2)製程首度進入消費性旗艦行動裝置,象徵摩爾定律延伸與晶片微縮競賽再度推進一代里程碑。

相較於上一代 3 奈米,2 奈米能在相同面積塞入更多電晶體,運算效能提升且功耗下降,對使用者體驗與電池續航是一大升級。然而,華爾街對這項硬體創新的反應卻異常冷淡——焦點不在技術,而在商業模式:誰能真正收割 AI 紅利?

數據會說話:2023 年至 2025 年間,蘋果佔台積電營收比重從 25% 滑落至 19%,原居次位的客戶(市場共識為輝達)卻從 11% 飆升至 17%。輝達已正式超越蘋果,成為台積電最大客戶。 對照營收成長預估,台積電 2026 年新台幣計價營收預估成長 43%、2027 年達 34%;反觀蘋果今年僅約 15%、明年約 10%。在估值面,蘋果前瞻本益比仍享有顯著溢價,與其相對遜色的成長率形成落差。

🧭 背景脈絡與深層解析

本事件本質並非單純的產品發表,而是全球 AI 基礎建設浪潮下,半導體價值鏈話語權的典範轉移——從「消費性裝置驅動」邁向「資料中心與 GPU 驅動」的全新供需格局。

從技術演進路徑觀察,台積電的 2 奈米節點並非憑空誕生,而是耗時多年、斥資數百億美元研發,並透過鰭式場效電晶體(FinFET)架構優化與環繞式閘極(GAA)技術鋪墊,方得以達成。蘋果長期作為台積電「製程試金石」與最大客戶,享有產能優先調度與價格協商優勢,形成緊密的策略夥伴關係。然而,生成式 AI 爆發徹底改變了台積電的客戶結構與議價權天平。

輝達挾 H100、H200、Blackwell 等 GPU 在資料中心攻城略地,單一客戶動輒數十萬片晶圓需求,使台積電必須將最先進產能優先配置給高利潤、高毛利的 AI 加速器。反觀蘋果,A20 Pro 雖展現頂尖製程整合能力,卻受限於「裝置端 AI(On-device AI)」策略,Apple Intelligence 功能落地節奏與使用者體驗遠不如雲端大型語言模型那樣具備顛覆性。

更深層的結構性矛盾在於:蘋果的獲利模式仍高度仰賴硬體銷售週期與品牌溢價,缺乏類似雲端服務或 AI 訂閱的穩定經常性收入。當 AI 競賽進入「模型即服務」(MaaS)階段,蘋果正面臨「錯過典範轉移」的戰略風險——這也是其股價估值溢價備受質疑的核心原因。

🎯 各界影響評估
💻 產業與技術
2 奈米量產象徵後摩爾時代的工程極限突破,但對技術架構師而言,真正的訊號是「裝置端 AI 算力天花板已逼近,雲端協同架構將成主流」。
📈 市場與投資
估值溢價與成長率脫鉤是當前最大警訊。蘋果前瞻本益比仍高,但營收年增率僅個位數至中段,反觀台積電坐擁 43% 成長動能且本益比相對合理,資金配置天平已明顯傾斜。
🛒 民眾與社會
消費者短期享受更長續航與更強拍照運算,但裝置售價恐因先進製程成本攀升而持續走高。AI 功能若無法在隱私與實用性上取得突破,使用者換機週期將進一步延長,長期反將壓抑裝置生態系的整體成長動能。
🛡️

國際制裁與出口管制警報

🟠 高度管制 (HIGH RISK)

資料來源:OpenSanctions / US BIS Semiconductor Direct Product Rule

管轄體系: 美國商務部 (DOC EAR) · 台灣戰略性高科技貨品 (SHTC)
涉案受限實體 / 項目 台積電與先進晶圓代工禁令 (TSMC Foundry Export Compliance)
US EAR 7nm AI Accelerator Rule BIS is-informed letters

⚠️ 合規與地緣風險要點: 依美國商務部 EAR 規範,全面暫停為受限制客戶代工 7 奈米及以下之先進 AI 加速晶片與 GPU 處理器。

🚢

戰略貿易流向與供應鏈依賴度

HS 8542

資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $5,800 億美元 / 年

積體電路與先進半導體晶片 (Electronic Integrated Circuits)
全球主要出口國市佔分佈 (Top Global Exporters) UN COMTRADE BENCHMARK
台灣 (TW) 先進製程與晶圓代工 (TSMC) 38%
南韓 (KR) DRAM/NAND 記憶體 (Samsung/SK) 21%
中國 (CN) 成熟製程與封裝測試 14%
美國 (US) 晶片設計與架構 IP (NVIDIA/Intel) 11%
新加坡 (SG) 東南亞區域轉運與晶圓封測 6%
⚠️ 關鍵地緣斷鏈與依賴脆弱點:
美國 72% 先進 AI 晶片依賴台灣製造
歐洲 85% 車用與工控晶片依賴亞洲代工
中國 年進口半導體金額超越原油(>$3,500億)
🔮 歷史借鏡與未來展望

回顧半導體產業歷史,從 PC 時代的英特爾、行動時代的 ARM、雲端時代的輝達,每一輪典範轉移都重寫了市值排行榜。當前台積電正站在「AI 基礎建設超級週期」的核心位置,而蘋果則面臨自 iPhone 問世以來最嚴峻的轉型壓力。綜合產業數據、客戶結構演變與 AI 滲透率推演,未來三年可預期以下三種情境:

1.
基準情境(機率約 55%):台積電持續受惠於 AI 加速器與高效能運算(HPC)訂單滿載,2 奈米與後續 A16 製程順利量產,2027 年前營收年增率維持 30% 以上;蘋果則透過 iPhone 摺疊機與 Vision Pro 迭代穩住基本盤,但 AI 訂閱服務尚未成形,營收成長維持個位數至低雙位數。雙方股價表現分化加劇,台積電市值有望進一步拉近與蘋果的差距。
2.
極端風險情境(機率約 20%):AI 基礎建設投資因總體經濟衰退或企業資本支出緊縮而急凍,輝達訂單動能放緩,連帶衝擊台積電產能利用率與毛利率。同時,蘋果若無法在端雲整合 AI 找到殺手級應用,恐陷入「高估值、低成長」的雙重夾殺。兩者股價同步修正,半導體類股進入估值重估期。
3.
轉折突破情境(機率約 25%):蘋果果斷推出差異化的「隱私優先」端雲混合 AI 訂閱服務,整合 Siri 與 Apple Intelligence,並透過 Vision Pro 開啟空間運算生態,短時間內吸引數億付費訂閱,營收結構成功轉型為「硬體+服務」雙引擎。蘋果重奪 AI 話語權,估值溢價獲得基本面支撐,而台積電同步受惠於蘋果與輝達的雙邊需求。
💡 總結與決策建議
1.
即時避險策略:投資組合應降低對純消費性硬體品牌的依賴,將資金比重從高估值、低成長的「品牌溢價股」轉向「AI 受惠鏈」中的晶圓代工、HPC 供應鏈與先進封裝(CoWoS)業者,以對沖典範轉移帶來的板塊輪動風險。
2.
中長期佈局:關注台積電 2 奈米與 A16 製程的良率爬坡進度、CoWoS 產能擴張節奏,以及蘋果 AI 訂閱服務的滲透率指標。若蘋果能在 2027 年前成功推出年費 20 美元以上的 AI 訂閱並突破 1 億訂閱戶,將是估值重新評價的關鍵轉折點,屆時可伺機加碼。
蝴蝶效應連鎖傳導 4 階連鎖
⚡ 01 起因觸發

01 起因觸發:蘋果發表搭載台積電 2 奈米製程的 A20 Pro 處理器,揭開消費性旗艦裝置新世代序幕

🌊 02 一階傳導

02 一階傳導:台積電客戶結構轉變——輝達取代蘋果成為最大客戶,先進製程產能優先配置轉向 AI GPU

💥 03 二階擴散

03 二階擴散:AI 基礎建設資本支出持續堆疊,CoWoS 先進封裝、ABF 載板、HBM 記憶體供應鏈全面吃緊

🌐 04 終局影響

04 宏觀終局:全球半導體價值鏈從「消費性裝置驅動」邁向「資料中心與 AI 驅動」,市值板塊與地緣供應鏈權力同步重組,台積電地緣戰略地位達歷史新高

🔗

跨事件因果網路圖譜 2 驗證節點

AI 驗證因果鏈條 · 可拖曳節點 · 點兩下開啟文章

起因 影響 後續
INTELLIGENCE NETWORK

延伸情報網絡 • 推薦閱讀

以同領域因果連動與最新情報節點為軸心,延伸閱讀牽動全局的關鍵事件

瀏覽更多「前瞻科技」 →
前瞻科技
📅 2026-10-28 🛡️ 84 分

加拿大破案熱線遭大規模資安外洩

加拿大聯邦隱私委員會已針對 Crime Stoppers 平台疑似遭大規模資料外洩展開調查。事件核心並非警方自行營運的接案系統,而是負責管理平台的第三方業者 Navigate3…

前瞻科技
📅 2026-10-28 🛡️ 82 分

馬來西亞雙5G網路 提升供應鏈韌性

馬來西亞永續供應鏈與創新協會創辦會長羅蕾拉・錢指出,馬國現有兩套彼此獨立的5G網路,可提升製造業因應設備、軟體及供應商變更時的調整能力。**雙網路架構的核心價值不只是覆蓋率,而…

🏠 首頁 🗺️ 地圖 💼 自選 📚 專題 🔒 登入


