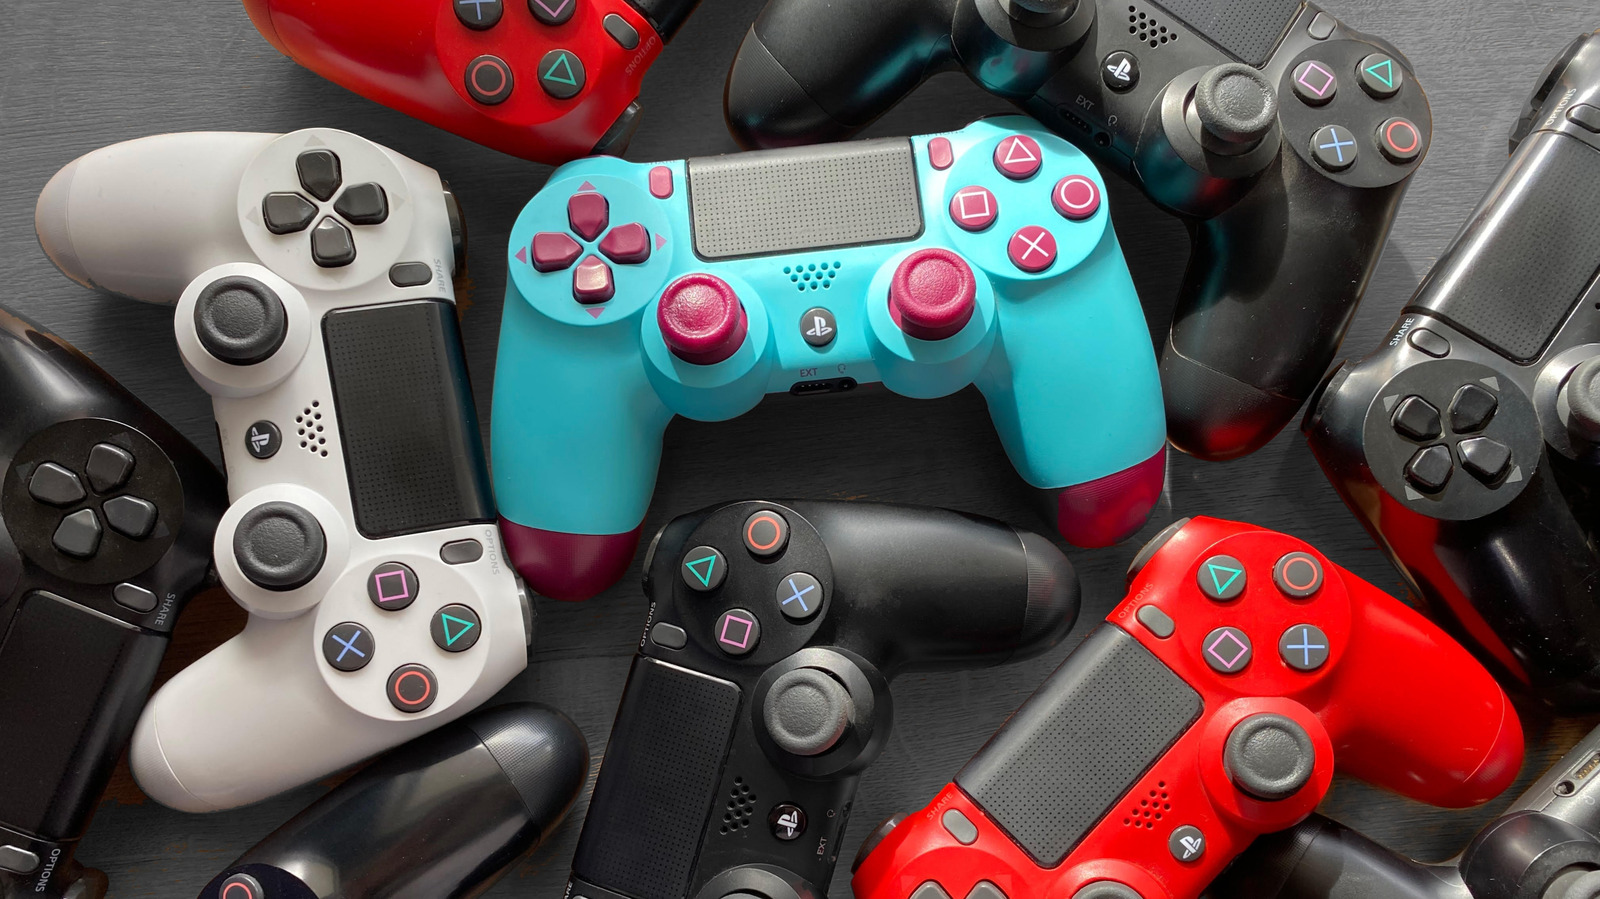
Valve 旗下 Steam Deck 掌機長期以雙軌板(trackpad)作為區隔競爭對手(如售價較低的 ROG Ally)的核心差異化賣點,使用者過去若想在電視模式或外接螢幕環境下享有此優勢,必須額外購置原價 99 美元的 Steam Controller。最新玩家社群實測發現,只要透過藍牙將退役的 DualShock 4 或現役 DualSense 控制器與 Steam Deck 配對,其觸控板即可直接化身為滑鼠游標,在遊戲內選單與桌面模式中提供與原生雙軌板幾乎一致的操作體驗,且無需額外驅動或進階設定。
配對流程極為直覺:開啟 Steam Deck 設定中的藍牙與「顯示所有裝置」選項,按住 PS 鍵與 Share 鍵使控制器進入配對模式,於搜尋清單中點選「Wireless Controller」即可完成連結。完成配對後,使用者更可進入「校正與進階設定」中的 LED 設定,自定義 DualShock 4 燈條的底色,為家用客廳增添個人化氛圍。不過報導也提醒,絕大多數遊戲預設按鍵圖示為 Xbox 配置,且 DualSense 的自適應扳機與高階觸覺回饋並非所有遊戲皆能完整支援。
這則看似單純的硬體操作教學,背後折射出遊戲主機產業一個深層的典範轉移:硬體功能的「解耦」與「跨平台流動」。Sony 自 2016 年推出 DualShock 4 以來,觸控板便是一個極具實驗性質的設計——當時外界多將其視為 PlayStation 4 對應 Wii U GamePad 的防禦性回應,卻未料其在 PC 與掌機生態中找到第二春。
從技術原理脈絡來看,DualShock 4 的觸控板本質上是一個標準的電容式觸控輸入元件,與筆記型電腦的觸控板採用相同的 HID(Human Interface Device)通訊協定。Steam Deck 之所以能「零設定」直接辨識,並非單純的相容性奇蹟,而是 Valve 在 Linux 架構的 SteamOS 中預先內建了 PS 控制器驅動層,這反映出 Valve 從初代 Steam Controller 時代便一貫秉持的硬體中立哲學。
然而,這項相容性的誕生也凸顯了幾個結構性矛盾:第一,Sony 官方長期未對 DualShock 4 在第三方裝置上的使用給予正式背書,使用者其實遊走於「灰色相容地帶」;第二,DualSense 的進階功能(自適應扳機、HD 觸覺回饋、內建喇叭)受限於授權與驅動支援,目前僅少數遊戲能完整發揮,這意味著消費者為 DualSense 支付的高溢價(約 75 美元)在跨平台情境下僅能兌現部分價值;第三,Valve 此舉等於變相承認了「原生雙軌板」的市場需求存在,卻又不願調降 Steam Controller 售價,形成潛在的價格區隔壓力。
整體而言,此事件並非傳統意義上的「利益博弈」,而是產業典範演進中的一個縮影:硬體功能的去邊界化、使用者體驗的混搭風潮,以及第三方配件生態系的日益成熟。
戰略貿易流向與供應鏈依賴度
HS 8507資料來源:UN Comtrade 聯合國商品貿易統計庫 · 全球市場規模 $1,300 億美元 / 年 (複合成長率 >24%)
這起看似微小的「硬體相容事件」,實為遊戲產業輸入裝置典範轉移的縮影。回顧歷史,Steam Controller 於 2015 年問世時飽受爭議,最終在 2019 年停產,Valve 將其精神移植至 Steam Deck 的雙軌板設計;如今舊世代 PS 控制器反向「回哺」Steam 生態,印證了硬體功能終將走向去邊界化的宿命。基於此脈絡,未來發展可分為三種情境:
面對掌機與 PC 融合浪潮,各利害關係人應採取差異化行動策略:
01 起因觸發:Steam Deck 使用者社群實測發現 DualShock 4 觸控板可零設定化身滑鼠
02 一階傳導:SteamOS 內建 HID 驅動層與 Linux 遊戲相容堆疊(Proton)曝光度提升
03 二階擴散:Sony DualSense 在 PC 與掌機市場的跨平台定位爭議浮上檯面
04 三階深化:遊戲開發者重新審視輸入裝置抽象化架構的必要性
05 宏觀終局:遊戲控制器市場從「主機綁定」走向「跨平台配件」的典範轉移加速成形
領域延伸情報推薦 相關延伸研讀
依主題領域自動關聯之高參考價值外電情報
ACLED 地緣衝突與安全熱區監測
ELEVATED (灰色地帶高壓)監測熱區:台海與西太平洋第一島鏈 (Taiwan Strait & First Island Chain)(台灣海峽 · 巴士海峽 · 南海九段線)
📡 區域安全態勢評估: 海空聯合戰備警巡與海警常態化執法壓縮海峽中線默契,牽動全球 50% 貨櫃船隊通過之黃金水道風險溢價。




